


機械翻訳:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Machine Translation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122908
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、機械翻訳市場の規模は、2025年の11億3,000万米ドル、2026年の12億6,000万米ドルから、2031年までに21億9,000万米ドルへと拡大すると予測されており、2026~2031年にかけてCAGR11.69%を記録する見込みです。
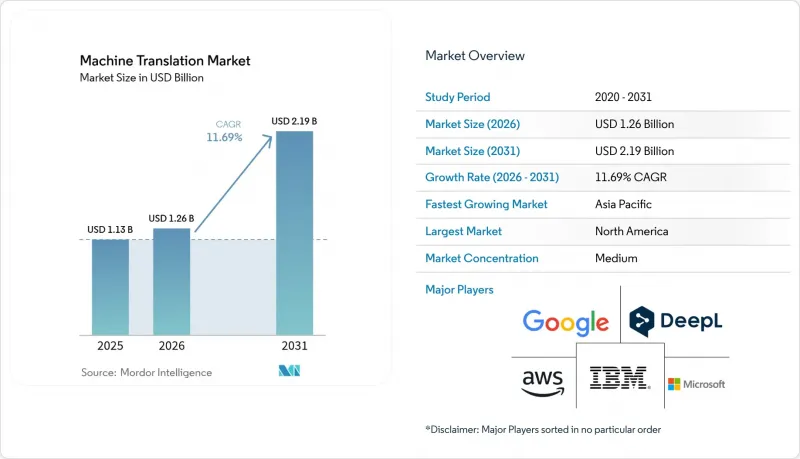
本レポートは、技術別(ニューラル機械翻訳、ハイブリッド・適応型機械翻訳、その他)、展開別(オンプレミス、クラウドベース、その他)、エンドユーザー産業別(軍事・防衛、IT・通信、その他)、用途タイプ別(ライブ音声翻訳、マルチメディアのローカライズ、カスタマーサポートチャット翻訳、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の機械翻訳市場の動向と洞察
コンテンツのローカライズに対する需要の高まり
多国籍企業は、マーケティング資料、製品ドキュメント、サポートコンテンツを数十の言語で同時に公開しなければならないという持続的なプレッシャーにさらされています。2025年には、東南アジアのデジタルマーケットプレースにおける現地語の製品リスト掲載により、コンバージョン率が20~35%向上しました。また、ストリーミングプラットフォームも字幕や吹き替えの制作体制を拡充し、主要スタジオにおけるローカライズ予算の2桁増を牽引しました。ソーシャルネットワークでは、ユーザー生成コンテンツを管理するために即時翻訳が求められており、一方、ローカライゼーションサービスプロバイダは、納期を数週間から数時間に短縮するために、現在、ニューラルエンジンを組み込んでいます。継続的なローカライゼーションが標準となるにつれ、自動翻訳は、外部委託の補助的な手段から、不可欠な社内能力へと進化しています。
費用対効果の高い高速翻訳のニーズ
1語あたり0.10~0.30米ドルという一般的な人間による翻訳料金は、毎月数百万語を処理する組織にとっては財政的に維持不可能です。選択的なポストエディティングを伴うニューラルワークフローでは、1語あたり0.01~0.03米ドルで同等の品質を実現し、金融・保険セグメントの使用事例においてプロジェクトのサイクルタイムを60%短縮しています。同様に、製薬企業のスポンサーも臨床検査のローカライズコストを最大50%削減し、患者の登録を加速させ、研究開発費の投資収益率を向上させました。この時間的なメリットは、法的証拠開示や危機対応において最も顕著であり、機械翻訳が、大量かつ納期重視のタスクにおける標準手段として定着しつつあります。
リソースの乏しい言語における持続的な精度格差
ニューラルモデルは、多くのアフリカ言語や先住民言語において依然として30%を超える誤り率を示しており、多額の費用がかかる人間による校正なしでは、重要な医療や法務コンテンツには不向きです。多言語地域にある政府機関は、2025年に公衆衛生キャンペーンを損なうような翻訳上のミスを指摘しました。データ不足がベンダーの投資を制限しており、MetaのNLLBのようなゼロショット手法でさえ、多くの言語ペアにおいてBLEUスコアが20を下回っています。人間による介入を伴うハイブリッドなワークフローが依然として必要とされており、導入の鍵となるスピードとコスト面での利点が損なわれています。
セグメント分析
2025年には、ニューラル機械翻訳が総収益の56.73%を占め、そのセグメントは2031年までCAGR12.71%で拡大しており、これは技術分類の中で最も高い数値です。トランスフォーマーモデルは、テキストを並列に処理し、長距離の文脈を保持することで、推論の遅延を最大60%削減しつつ品質スコアを向上させるため、現在、ニューラル機械翻訳の導入事例の大部分を占めています。ルールベースと統計的エンジンは、決定論的な出力が義務付けられている防衛セグメントなど、規制の厳しいニッチ市場でのみ生き残っていますが、その合計シェアは年々縮小しています。ニューラルネットワークの出力を用語データベースと融合させたハイブリッド構成は、ポストエディティングの労力を約30%削減するため、厳格な用語集の遵守が求められる自動車産業やライフサイエンスセグメントの出版社にとって魅力的です。トレーニングと推論のコストが低下するにつれ、トランスフォーマーを中心としたソリューションがベンダーのロードマップを支配しており、機械翻訳市場は、根本的なアルゴリズムの革新よりも、専門的な微調整へと引き続きシフトしています。
第2世代のスパーストランスフォーマーや、50MB以下のものもある量子化モデルは、目立った品質低下を伴わずにデバイス上での動作を可能にし、実用的な使用事例をウェアラブル機器や組み込みシステムへと拡大しています。例ベースアプローチやインターリンガ(中間言語)アプローチに関する学術的な研究は、依然として主に実験段階にとどまっています。トランスフォーマー技術への統合が進むことで、品質の継続的な向上と開発サイクルの短縮に対する購入者の期待が定着し、独自のデータ資産を持つベンダーの先行者優位性が強化されています。
クラウドサービスは、統合を簡素化し、シームレスなモデル更新を可能にするため、2025年の収益の71.24%を占めました。それでも、エッジとオンデバイス展開は、2031年まで年率12.36%で成長すると予測されており、これは展開モードの中で最も速い成長率です。自動車メーカーは現在、セルラー回線なしで音声翻訳を提供するために、コンパクトなバイリンガルモデルをプリロードしており、100ミリ秒以下の応答時間をプレミアム機能として売り込んでいます。米国国防総省はエアギャップ方式の言語システムを義務付けており、軍関連の需要をオンプレミス型ソフトウェアへと向かわせています。同様に、保護対象健康情報(PHI)を扱う医療提供者も、HIPAAの監査要件を満たすためにローカル推論を好んでいます。
クラウドで学習を行い、エッジハードウェアで推論を行うハイブリッド型トポロジーが、レイテンシ、プライバシー、コストのバランスをとる最適なアーキテクチャとして台頭しています。モデルのプルーニングや8ビット量子化の技術進歩により、メモリ要件が最大70%削減され、会議室のエンドポイントや耐環境性に優れた現場用デバイスに組み込まれたGPU上で、トランスフォーマーモデルを実行することが現実的になっています。データ主権に関する規制が強化される中、機械翻訳市場における導入形態は、純粋なクラウド依存から脱却し、多様化が進み続けています。
地域別分析
北米は2025年に37.89%のシェアを占め、これは企業による早期導入とハイパースケーラーの研究開発費が牽引しました。金融、医療、技術企業は通常、ローカライゼーションコストを50~70%削減し、外部用コンテンツの公開を当日中に完了させていると報告しています。カナダの二言語法により、政府と民間部門全体で安定した需要が維持されている一方、メキシコが米国のサプライチェーンに統合されたことで、物流や調達セグメントにおける英語とスペイン語の翻訳需要が高まっています。
アジア太平洋は、2031年までに12.78%という地域別で最も高いCAGRで推移すると予測されています。中国やインドのeコマースプラットフォームは、第2級と第3級の都市にリーチするために現地語のストアフロントに依存しており、これにより注文額が最大50%増加しています。日本では、人口動態の逆風により、企業は労働力不足に対処するために自動化を推進しており、韓国では、輸出メーカーが国際的な競合力を維持するために、製品ドキュメントへの翻訳を組み込んでいます。インドネシア、タイ、ベトナムにおけるデジタルコマースの急速な拡大に伴い、カート放棄率を低減するための自動翻訳への依存度が高まっています。
欧州では、EUの規制により企業がデジタルサービスのコンテンツをすべての公用語で提供することが義務付けられているため、依然として大きな需要があります。ドイツ、フランス、英国が、自動車、製薬、金融の各産業における支出を牽引しています。南米では、Mercado LibreやB2W Digitalが、ポルトガル語圏とスペイン語圏の消費者間の言語の壁を打破するために、商品リストのローカライズを行っています。中東・アフリカの成長は、湾岸地域におけるスマートシティ構想や、フロンティア市場への多国籍企業の参入と密接に関連しており、これらの市場では、多言語による市民用サービスや企業のワークフローに翻訳が不可欠となっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コンテンツのローカライズに対する需要の高まり
- 費用対効果の高い高速翻訳のニーズ
- 越境eコマースプラットフォームの拡大
- トランスフォーマー型機械翻訳における画期的な進展
- レイテンシを低減するコンパクトな多言語モデルのエッジ展開
- 新たなAI規制による多言語対応の義務化
- 市場抑制要因
- リソースの乏しい言語における持続的な精度格差
- 無料・オープンソースの機械翻訳エンジンの価格のコモディティ化
- 各国のデータプライバシー規制
- エネルギー集約型MT推論におけるカーボンアカウンティングの圧力
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 技術別
- 統計的機械翻訳
- ルールベース機械翻訳
- ニューラル機械翻訳
- シーケンストゥシーケンス型NMT
- トランスフォーマーベースNMT
- ハイブリッド・適応型機械翻訳
- その他
- 展開別
- オンプレミス
- クラウドベース
- エッジ/オンデバイス
- エンドユーザー産業別
- 自動車・モビリティ
- 軍事・防衛
- ヘルスケア・ライフサイエンス
- IT・通信
- eコマース・小売
- メディア・エンターテイメント
- 銀行・金融サービス・保険
- 政府・公共部門
- 教育・eラーニング
- その他のエンドユーザー産業
- 用途タイプ別
- 静的文書の翻訳
- ライブ音声翻訳
- マルチメディアのローカライズ
- コード・インターフェースの国際化
- カスタマーサポートチャット翻訳
- その他の用途タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Google LLC
- Microsoft Corporation
- Amazon Web Services Inc.
- DeepL GmbH
- IBM Corporation
- Meta Platforms Inc.
- Baidu Inc.
- Tencent Cloud Computing(Beijing)Co. Ltd.
- RWS Holdings PLC
- SYSTRAN International Co. Ltd.
- Lionbridge Technologies Inc.
- Welocalize Inc.
- Smartling Inc.
- AppTek LLC
- Lingotek Inc.
- PROMT Ltd.
- Yandex NV
- Cloudwords Inc.
- Omniscien Technologies Inc.
- LILT Inc.
- TransPerfect Global Inc.
- Unbabel Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


