


ギガビットイーサネットテスト機器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Gigabit Ethernet Test Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122907
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ギガビットイーサネットテスト機器の市場規模は、2025年の13億9,000万米ドルから2026年には14億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR6.38%で推移し、2031年には20億1,000万米ドルに達すると予測されています。
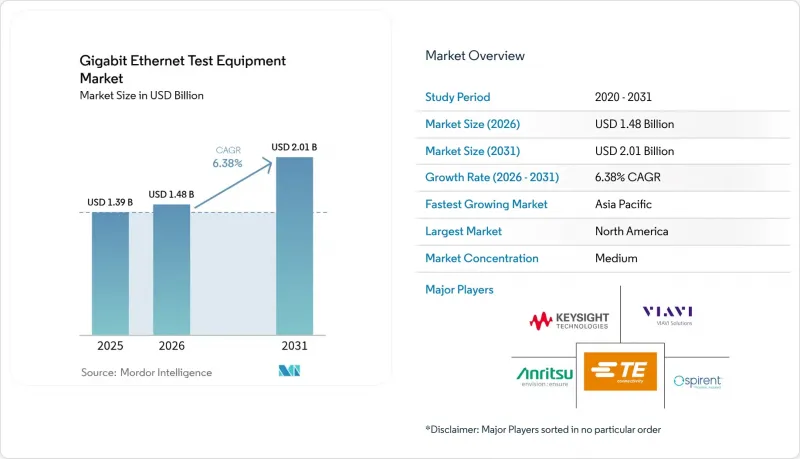
[1]Spirent Communications、「2024~2026年高速イーサネット展望」、spirent.com人工知能(AI)ワークロードの導入拡大により、帯域幅に対する期待値が見直されており、検証チームは400Gを超えて、新たに登場している800Gと1.6T規格の採用を迫られています。本レポートは、タイプ別(1GbE、10GbE、その他)、エンドユーザー産業別(電気通信、データセンター・クラウド、その他)、用途別(R&D・ラボ、製造・生産、その他)、テストタイプ別(機能テスト・トラフィック生成、性能・負荷、コンプライアンス・適合性、その他)、地域別に分類されています。
世界のギガビットイーサネットテスト機器市場の動向と洞察
AIクラスタインフラが800Gテストの需要を牽引
主要ハイライト
- 人工知能(AI)のトレーニングにより、帯域幅要件が従来型400Gを上回る水準に達しており、通信事業者は新たな検証戦略を必要とする800Gと1.6Tリンクの導入を余儀なくされています。現在のクラスターでは、xPUあたり1Tbpsが必要とされており、NRZからPAM4変調へ移行するSerDes設計に負荷がかかっています。その結果、信号対雑音比(SNR)の分析には、驚くほどの精度が求められています。ベンダー各社は現在、高速オシロスコープと自動デエンベディングソフトウェアをバンドルしており、これによりエンジニアは、10ps以下の単位間隔の特性評価を、数日ではなく数分で完了できるようになっています。Ultra Ethernet Consortiumは、IEEE 802.3の範囲を超え、従来型イーサネットでは見られなかった輻輳管理テストを追加したv1.0仕様の最終調整を行っています。1.6Tの機能を提供する先行企業は、AIファブリックの将来性を確保したいと熱望するハイパースケーラーとの間で、複数年にわたるフレームワーク契約を勝ち取っています。これらのプロジェクトは、光通信、トラフィック生成、分析を単一のオーケストレーション層に統合できる企業にとって、収益の拡大を加速させます。
クラウドサービスの拡大がマルチスピードテストを加速
クラウドプロバイダは、変動するワークロード全体でパフォーマンスとコストのバランスを取るため、100G、400G、800Gを混在させたトポロジーを展開しており、複数の速度を同時に検証できるテストリグへの需要が生まれています。これらの速度域では、前方誤り訂正(FEC)、特にRS-FECが不可欠であるため、ソリューションは潜在的な欠陥を隠蔽することなく、リアルタイムでパリティブロックをモニタリングする必要があります。現在、エミュレーションエンジンは数日分のトラフィックログを再生し、サブマイクロ秒レベルのレイテンシ指標を維持しながら、マイクロバーストによる輻輳を再現できるようになっています。通信事業者は、CI/CDツールチェーンと統合可能なプログラム可能なAPIを求めており、これによりネットワークアップグレードの毎日の回帰テストが可能になります。その結果、ハードウェアの設備投資(Capex)を削減しつつ、決定論的なパフォーマンスのベースラインを提供する仮想化テストラボへの需要が高まっています。
技術専門家の不足が市場拡大を制約
NRZからPAM4への移行には、デスキュー、シンボルエラープロット、224Gbpsチャネルモデリングに精通したエンジニアが必要ですが、こうしたスキルは世界の労働市場において依然として希少です。多くのサービスプロバイダは、アイの高さやジッターバジェットの分析に自動化されたアルゴリズムに依存していますが、複雑な障害の解決には依然として人間洞察力が求められます。「接続前の点検(Inspect Before You Connect)」といったファイバー検査キャンペーンは、スキル不足が設置エラー率をどのように押し上げているかを示しています。トレーニング体制は技術ロードマップに追いついておらず、ベンダーは最小限のユーザー入力に基づいて計測器を設定するAI駆動のウィザードを組み込むことを余儀なくされています。それにもかかわらず、PAM4のクロストーク、スキュー、FECマージンに関する高度トラブルシューティングは依然として手作業による作業であり、プロジェクトのスケジュールは人材不足の影響を受けやすい状態が続いています。
セグメント分析
10GbEカテゴリーは、2025年にギガビットイーサネットテスト機器市場の41.30%のシェアを維持し、エンタープライズスイッチングバックボーンにおけるその確固たる存在感を際立たせています。一方、800GbEと1.6TbEの測定装置は、2031年までにCAGR20.10%で成長すると見込まれており、これはすべての速度グレードの中で最も速いペースです。この成長は、レーンあたり224Gbpsでのラインレート検証を必要とするAIクラスターアーキテクチャに後押しされています。キーサイトのAresONEプラットフォームは6.4Tbpsのテストトラフィックをストリーミング可能であり、この飛躍的な進歩により、キーサイトによれば、2031年までにギガビットイーサネットテスト機器市場における超高速機器の市場規模は5億4,830万米ドルに達すると見込まれています。一方、25/40/50GbEと100GbEは、特にレガシーな光通信エコシステムが移行リスクを低減する場面において、コスト効率に優れた移行手段として機能しています。Marvellなどの半導体ベンダーは、モジュールの消費電力を20%削減し、高密度シャーシ内の冷却余地を拡大する3nm PAM4 DSPのサンプル提供を開始することで、この移行を加速させています。
購入者は、アップグレードのタイミングと規格の成熟度を天秤にかけています。400GbEは成熟したRS-FECプロファイルを備えているため、迅速な投資回収を目指すプロジェクトでは依然としてこれが好まれています。対照的に、1.6Tを評価しているエンジニアリングラボでは、当面のニーズに対応する800Gブレードと、将来の1.6Tプラグイン対応モジュールに備えた空のケージを組み合わせた、混合速度のシャーシを発注しています。この柔軟性により、資本計画が安定すると同時に、早期導入者が陳腐化から守られます。ハイパースケーラーが6か月ごとのSprintでファブリックのアップグレードを展開する中、現場でのアップグレードが可能なハードウェアと永久ライセンスのソフトウェアを提供するベンダーは、継続的な収益源を確保しています。この移行により製品ライフサイクルが短縮され、競合の焦点はハードウェアの部品原価から、プログラム可能な機能の提供スピードへと移行しています。
5Gバックホールの展開により、2025年の収益の36.05%を通信産業が占めていますが、データセンターとクラウドプロバイダは2031年までCAGR17.25%で拡大しており、2027年までに絶対的な支出額で通信事業者を上回ると見込まれています。AIワークロードの密度の高まりにより、データセンターでは、ロスレスパケットスプレー、サブマイクロ秒単位のジッター、RoCEv2輻輳制御を同時に検証する必要が生じており、これらはすべて従来型通信事業者の測定基準を上回っています。自動車・輸送のOEM各社は、運転支援と自動運転スタックをサポートするためにイーサネット準拠を加速させており、10GBASE-T1の特性評価が可能な堅牢なオシロスコープやEMIチャンバーへの需要を生み出しています。
一方、製造企業は危険区域内でのイーサネット-APLのパイロット導入を加速させており、電源ループアナライザとしても機能する本質安全型テスターが求められています。航空宇宙・防衛(A&D)セグメントのシステムインテグレーターは、振動、極端な温度、電磁パルスに耐える機器を必要としており、サプライヤーは軍事用グレードの筐体を採用せざるを得なくなっています。公益事業と医療分野では、決定論的なフェイルセーフプロトコルが規定されており、ロスゼロの保護切り替えやサイバー耐性のあるファームウェアを検証するテスト計画が求められています。こうした産業横断的な微妙な違いにより、ベンダーは、産業固有のコンプライアンス包装をオンデマンドで組み込めるモジュラー型プラットフォームの提供を迫られています。この戦略により、多様な規制枠組みに対応しつつ、研究開発(R&D)のオーバーヘッドを抑制することが可能になります。
地域別分析
北米は、半導体の研究開発が集中していることや、800Gの認定を過去最速で義務付ける積極的なAIクラスターの展開により、売上高の32.70%を占めています。米国のクラウドプロバイダが受注の大部分を占めていますが、カナダではブロードバンドの活性化や産業用イーサネットのアップグレードを通じて、需要が拡大しています。メキシコはニアショアリングの動向を活用して自動車用ハーネスの製造を拡大しており、T1コンプライアンスキットの需要を高めています。一部の州における低エネルギーコストがデータセンターの新規建設を誘引している一方で、800G機器の高い電力消費量はサステナビリティ監査を招き、調達サイクルに影響を与える可能性があります。
アジア太平洋は、中国のハイパースケール拡大と、現地化された1.6T光通信サプライチェーンを背景に、CAGR 10.05%で成長を牽引しています。日本の自動車産業では、厳格なEMC検証を必要とするデターミニスティックイーサネットスタックが主流となっている一方、韓国では半導体ファブが3nmクラスへと移行しており、超高速のジッターとクロストークプローブが求められています。ASEANでは、5Gバックホールやスマートファクトリーのパイロット導入が進められており、マルチレート対応のハンディ型アナライザへの受注が生まれています。インドでは、施策によるインセンティブが通信機器の製造やソフトウェア定義ネットワーク(SDN)ラボの設立を後押ししていますが、インフラの整備状況にばらつきがあり、人材不足も相まって、短期的な普及には制約が生じています。
欧州では着実な成長が見込まれており、ドイツのOEM各社が自動車イーサネットのテスト計画を正式に策定し、産業セグメントの事業者がプロセスプラント内でイーサネット-APLを採用しています。英国では光ファイバーバックボーンネットワークの近代化が進んでおり、携帯型OTDRやBERTへの需要を後押ししています。フランスとスペインは、確定性のある変電所イーサネットテストを必要とする再生可能エネルギー送電網のアップグレードに投資しています。中東では、石油収入を湾岸地域の新規データセンター建設に充てています。一方、アフリカの鉱山企業は、過酷な環境用に堅牢化されたPoEテスターを導入しています。南米は、ブラジルの通信網のアップグレードやアルゼンチンの自動車用ワイヤハーネスの輸出に牽引され、伸びは緩やかですが安定した推移を見せています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルバックホールの成長
- クラウドサービス・ビッグデータの導入
- 製造業におけるイーサネットの利用拡大
- レガシー配線における2.5/5GbEへのアップグレード
- 800G/1.6Tテスト用のAIクラスター需要
- RoCEv2を活用した超低遅延の検証
- 市場抑制要因
- 技術的専門知識の不足
- 複雑な測定精度の限界
- 800Gリグにおける電力・熱の制約
- PAM-4用光学部品のサプライチェーンにおけるボトルネック
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 1GbE
- 10GbE
- 25/40/50GbE
- 100GbE
- 400GbE
- 800GbE・1.6TbE
- エンドユーザー産業別
- 電気通信
- データセンター・クラウド
- 製造業
- 自動車・輸送
- 航空宇宙・防衛
- その他(公益事業、医療)
- 用途別
- R&D・ラボ
- 製造・生産
- フィールドサービス・設置
- 認証・コンプライアンス
- テストタイプ別
- 機能テスト・トラフィック生成
- 性能・負荷
- コンプライアンス・適合性
- ネットワークエミュレーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Keysight Technologies Inc.
- Anritsu Corp.
- VIAVI Solutions Inc.
- Spirent Communications plc
- EXFO Inc.
- Rohde and Schwarz GmbH and Co KG
- Teledyne LeCroy(Xena)
- Yokogawa Test and Measurement
- VeEX Inc.
- GL Communications Inc.
- Trend Networks
- GigaNet Systems
- Xinertel Technology
- Apposite Technologies
- NetScout Systems Inc.
- Te Connectivity Ltd.
- Aquantia(Marvell)
- GAO Tek Inc.
- IDEAL Industries Inc.
- Veryx Technologies
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


