


継続的テスト:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Continuous Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122906
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、継続的テスト市場の規模は2025年に24億4,000万米ドルと評価され、2026年の25億4,000万米ドルから2031年までに30億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは4.05%となる見込みです。
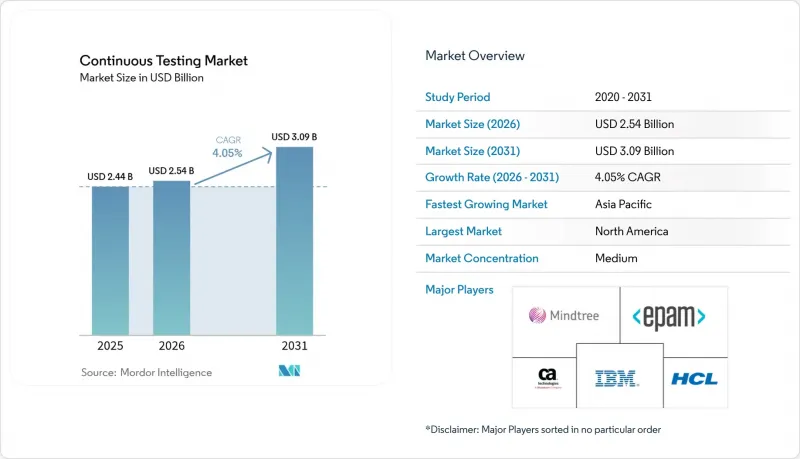
本レポートは、サービスタイプ(マネージドサービス・プロフェッショナルサービス)、インターフェース(Web、デスクトップ、モバイル)、展開モード(オンプレミス・クラウド)、テストタイプ(機能テスト、性能・負荷テスト、その他)、組織規模(大企業・中小企業)、産業セグメント(BFSI、IT・通信、その他)、地域別に分類されています。
世界の継続的テスト市場の動向と洞察
アジャイル・DevOps手法の導入
DevOpsの実践は今や主流となっていますが、継続的テストには依然として不足しているスキルが求められるため、テスト面での大きなギャップが残っています。DevOpsと継続的テストを組み合わせた企業は、規制の厳しい銀行産業において、AIによって生成されたテストケースが監査証跡を維持しつつリリースサイクルを短縮することで、20%の生産性向上を達成していると報告しています。企業が品質エンジニアリングモデルへと移行するにつれ、テストカバレッジの責任が開発チーム全体に移行し、従来型QA部門の役割は縮小しつつあります。アナリストは、2027年までにすべてのテストワークフローの90%が自動化されると予測しており、これによりAIアシュアランスエンジニアやモデルトレーナーへの需要が高まると見込まれています。ネイションワイドビルディングソサエティ(Nationwide Building Society)などの組織は、アジャイルのインクリメントの早い段階でテストを組み込んだ結果、変更の提供が迅速化し、顧客満足度スコアが向上したことを挙げ、その成果を実証しています。
新型コロナウイルス禍後のデジタルトランスフォーメーションの加速化の必要性
デジタルチャネルへの急速な移行により、企業はかつてないスピードでソフトウェアをリリースせざるを得なくなり、品質管理の安全基準がしばしば逼迫しています。ラテンアメリカ企業では、完全な回帰テストサイクルを経ずにコードがデプロイされた結果、欠陥の流出が増加しています。小売業者は、24時間365日のeコマース稼働時間を確保するために、AIを活用したユーザー受入テストを拡大しており、あるグローバルチェーンでは、「5-9」の可用性を維持しつつ、1日1万件の注文に対応しながら、コンバージョン率を4.5ポイント向上させました。製造業のリーダーたちは、スマートファクトリーの競合力はソフトウェアの品質にかかっていると述べていますが、AIのパイロットプロジェクトをスケールアップできないために、その野心が頓挫することが頻繁にあり、概念実証(PoC)と企業全体への展開を橋渡しできるプラットフォームレベルのテストフレームワークの必要性が浮き彫りになっています。
エンドツーエンドのテスト環境オーケストレーションスキルの不足
米国の労働市場データによると、QA(品質保証)セグメントの求人は2032年までに17%増加する見込みであり、人材が確保できない場合、年間1,620億米ドルの生産高がリスクにさらされる可能性があります。CI/CDパイプライン、クラウドインフラ、AI駆動型のテスト自動化を統合的に組み合わせて運用できる専門家の不足は特に深刻です。この人材不足を補うため、企業はマネージドサービスや、技術的な知識が浅いスタッフでも参入しやすいコードレスなテストプラットフォームを導入しています。自動化により反復的な作業は削減されますが、その一方で、AIモデルの選定、バイアスの監査、データ漏洩からパイプラインを保護できるアーキテクトへの需要が高まっています。
セグメント分析
マネージドサービスは2025年に継続的テスト市場の67.05%を占め、2031年までCAGR5.55%で成長すると予測されています。外部パートナーへの依存度が高まっている背景には、厳格化する規制基準を満たさなければならない、AIを活用した複雑なテスト環境を運用するための社内リソースが限られていることがあります。プロバイダ各社は事業戦略を見直し、従来型手動テスターではなく、AIアシュアランスエンジニアやモデルガバナーを採用しています。アドバイザリーとプロフェッショナルサービス事業は、アウトソーシング契約を補完するものであり、品質エンジニアリングやCloudOpsとの連携に用いた文化的な変革において、クライアントを導いています。
マネージドサービスモデルは、現在では基本的なテスト実行にとどまらず、包括的な品質インテリジェンスへと拡大しており、プロバイダはリリース速度、リスク分析、エネルギー効率の高いテストスケジューリングを保証しています。オーストラリアやニュージーランドでは需要の回復が見られ、クラウド移行とデータモダナイゼーションのワークストリームを組み合わせる企業が、ハイブリッドワークロード全体をカバーし続けるために専門家を再起用しています。このような幅広い対応力により、成長が加速する中でも既存企業はシェアを守ることができ、マネージドサービスは継続的テスト市場の構造的な基盤となっています。
2025年時点では、Webアプリケーションが57.45%のシェアを占め、依然として最大のインターフェースクラスでしたが、モバイルテストは2031年までに5.28%という最高のCAGRで推移する見込みです。2027年までに世界の小売売上高の大部分を占めると予測されるスマートフォン主導のコマースは、分散したデバイス環境に対して、厳格なパフォーマンスと使用性の要件を課しています。企業は、数千通りにも及ぶ端末の組み合わせにわたってブランドの一貫性を維持するため、クラウドホスト型のデバイスファーム、ネットワーク状態のエミュレーション、AIベース視覚的検証を導入しています。
Webテストは決して静的なものではありません。ブラウザ標準は、ブロックチェーンとエッジサービスを融合させた分散型のWeb 4.0構造へと進化しており、その結果、状態の永続化やAPI層のフォールトトレランスに対する新たなアプローチが求められています。デスクトップテストは、レガシーのビジネスプロセスプラットフォームにおいては依然として重要ですが、割り当てられる資本は減少傾向にあります。全体として、インターフェースの多様化が進む中、単一の管理画面(シングル・ペインオブグラス)内で、クロスチャネルのテストデータ、アーティファクト、分析を管理できる統合的なオーケストレーションの必要性が高まっています。
地域別分析
北米は2025年に売上高の26.10%を占め、DevOpsの早期導入、堅牢なクラウドインフラ、品質エンジニアリングプラットフォームへの強力なベンチャー資金調達の恩恵を受けています。生成AIの採用は広く普及しており、企業の96%がテスト生成と最適化ワークフローにおいてAIの検査導入または拡大を行っています。技術面でのリーダーシップにもかかわらず、同地域は深刻な人材不足に直面しており、マネージドサービス契約や自動化されたツールチェーンへの依存度が高まっています。米国の銀行では、リスクベース回帰テストパックを推奨するAIエージェントを導入した結果、二桁の生産性向上が報告されており、迅速な機能提供と厳格な規制要件とのバランスが取れています。
アジア太平洋は最も急速に拡大している市場であり、2031年のCAGRは4.82%と予測されています。中国、インド、東南アジア諸国は、スマート製造やフィンテックエコシステムに資本を投入しており、継続的な品質自動化に用いた新たなビジネス機会を生み出しています。オーストラリアとニュージーランドでは、企業がSAP S/4HANAのアップグレード、APIの近代化、産業固有のコンプライアンス報告にまたがる専門知識を求める中、テスト業務の外部委託が再び増加しています。2033年までに、この地域全体で380万人の製造業従業員が追加で必要になると予想されており、スケーラブルでオーバーヘッドの少ないテストフレームワークへの需要が高まっています。
欧州は依然として主要な市場であり、継続的テストを事実上義務付ける規制環境によって形作られています。2024年に採択された「サイバーレジリエンス法(CRA)」と2025年に施行される「デジタルオペレーショナルレジリエンス法(DORA)」は、それぞれ製造業者と金融機関に対し、継続的なセキュリティ検証の実施を義務付けています。ドイツ、フランス、英国は、手作業を最小限に抑えつつ、CRAとDORAの指標を両立できるAIを活用したコンプライアンス自動化への企業投資を牽引しています。改正されたEU製品責任指令などの関連法規は、ソフトウェアの欠陥に対する責任を強化しており、品質を単なるエンジニアリング上の付随事項ではなく、取締役会レベルの責任として位置づける継続的テストと市場浸透を促進しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジャイル・DevOps手法の導入
- 新型コロナウイルス禍後のデジタルトランスフォーメーションの加速化の必要性
- AIを活用したテストプラットフォームの導入拡大
- クラウドネイティブアーキテクチャ・マイクロサービスへの移行
- より迅速かつ安全なリリースに対するコンプライアンス上の圧力
- 効率的なテストを重視した、サステナビリティに配慮したIT調達
- 市場抑制要因
- エンドツーエンドのテスト環境オーケストレーションスキルの不足
- レガシーのモノリシックアーキテクチャによるテスト自動化の遅れ
- ツールチェーンのセグメント化とベンダーロックインへの懸念
- 本番環境に近いデータを制限するテストデータのプライバシー規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- サービスタイプ別
- マネージドサービス
- プロフェッショナルサービス
- インターフェース別
- Web
- デスクトップ
- モバイル
- 展開モード別
- オンプレミス
- クラウド
- テストタイプ別
- 機能テスト
- 性能・負荷テスト
- セキュリティテスト
- APIテスト
- UI/UXテスト
- 組織規模別
- 大企業
- 中小企業
- 産業セグメント別
- BFSI
- IT・通信
- 小売・eコマース
- ヘルスケア・ライフサイエンス
- 製造業
- メディア・エンターテイメント
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Broadcom Inc.(CA Technologies)
- Tricentis GmbH
- Micro Focus International plc
- Sauce Labs Inc.
- Mindtree Ltd(LTIMindtree)
- EPAM Systems Inc.
- HCL Technologies Ltd
- Cigniti Technologies Ltd
- Cognizant Technology Solutions Corp.
- Tech Mahindra Ltd
- Hexaware Technologies Ltd
- Larsen and Toubro Infotech Ltd
- Accenture plc
- Infosys Ltd
- Capgemini SE
- Atos SE
- Keysight Technologies Inc.
- SmartBear Software
- Perfecto(Perforce Software)
- Applitools Ltd
- Parasoft Corporation
- Katalon Inc.
- mabl Inc.
第7章 市場機会と将来の展望



