


自動車・輸送用コネクタ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Automotive And Transportation Connector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122897
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
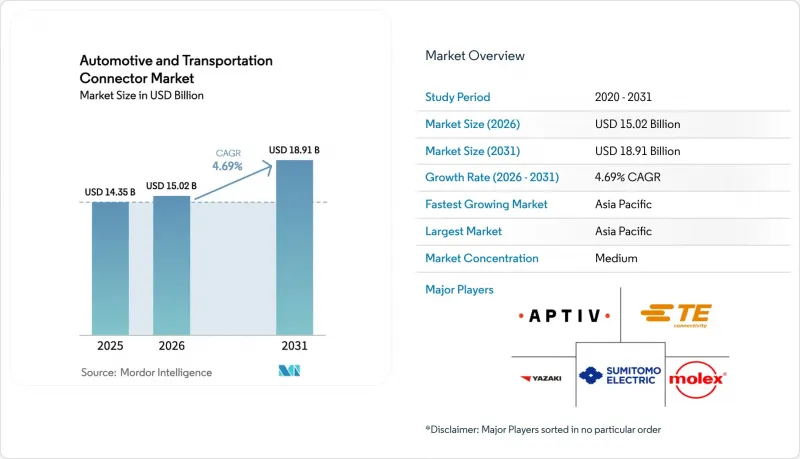
Mordor Intelligenceによると、2026年の自動車・輸送用コネクタ市場の規模は150億2,000万米ドルと推定されており、2025年の143億5,000万米ドルから拡大し、2031年には189億1,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR4.69%で成長すると見込まれています。
本レポートは、製品タイプ(ワイヤトゥボードコネクタ、ボードトゥボードコネクタ、その他)、用途(安全・セキュリティ、車体配線・電力分配、その他)、車種(乗用車、小型商用車、その他)、推進力、流通チャネル、地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の自動車・輸送用コネクタ市場の動向と洞察
電動化の急拡大が高電圧コネクタの需要を牽引
電気自動車は、同等の内燃機関車に比べて約3倍の銅を必要とし、これに伴いコネクタの電流容量と沿面距離の設計要件も飛躍的に高まっています。TE ConnectivityのAMP+シリーズは、350Aを超える充電電流に耐えるタッチセーフハウジングと最適化された絶縁チャネルを採用し、すでに800Vアーキテクチャに対応しています。電流の増加に伴い、超急速充電時の熱的限界を確保する浸漬冷却式コネクタアセンブリが登場しています。絶縁耐力、耐振動性、自動製造性をバランスよく兼ね備えたサプライヤーは、世界中のEVプログラムにおいて優先調達先としての地位を確立しています。
ADAS・インフォテインメントの統合が高速データコネクタの需要を牽引
自動運転プロトタイプは1日あたり4TB以上のデータを生成しており、1dB以下の挿入損失で20GHzの信号を伝送しつつ、高い振動に耐えるコネクタシステムが求められています。AptivのH-MTDミニチュア同軸コネクタファミリーは、密閉型の自動車用ハウジング内で56Gbpsの要件を満たし、従来型FAKRA設計に比べて設置面積を縮小しています。1000BASE-T1などのイーサネット規格の移行により、ワイヤハーネスは単一のツイストペアに簡素化され、高級車における軽量化目標の達成を支えています。コネクタの信頼性の高いEMI性能は、レベル3の自動運転を支えるカメラベースセンサフュージョンの精度に直接影響を与えます。
銅価格の変動がBOMコストを押し上げ
世界の銅の供給は電動化の需要に追いついておらず、米国地質調査所(USGS)は、鉱石の品位低下が採掘コストを押し上げ、2024年には1トンあたり平均8,490米ドルという価格変動の一因となっていると指摘しています。そのため、コネクタの部品表(BOM)の見直しがより頻繁に行われており、導電性は依然として低いも、エンジニアリングチームは重要度の低い電源ピンに対してアルミニウム合金の採用を検討しています。現在、リサイクルは世界の銅消費量の32%を占めていますが、自動車グレードの清浄度に関する制限により、その普及は依然として限定的です。
セグメント分析
ワイヤトゥボード(WTB)設計は2025年の売上高の39.12%を占め、計装パネルにおける不朽の役割を裏付けていますが、自動車・輸送用コネクタ市場では現在、2031年までにCAGR9.17%で成長が見込まれる高電圧アセンブリに用て、主要な研究開発が注がれています。大電流カテゴリーは、800Vで動作する炭化ケイ素(SiC)インバータの普及により恩恵を受けており、これには強化された沿面距離と液冷ピンが求められます。また、レーダーやカメラの搭載台数が増加するにつれ、RF・同軸コネクタも再び重要性を増しています。JAEなどのサプライヤーは、世界の安全基準を満たすため、200AのCHAdeMOプラグに電磁ロックや緊急脱着機能を組み込んでいます。
標準ECU包装では依然として基板間メザニンデッキが主流ですが、ゾーン別ハードウェアの採用により、ピン密度は1インチあたり120ピンを超える水準にまで向上しています。1つのヘッダー内に信号用と50A用ブレードを組み合わせたハイブリッドハウジングは、SKU数を削減し、自動ピックアンドプレースプロセスを簡素化します。その結果、モジュールインテグレーターは現在、コネクタを単なる汎用的な接続点ではなく、機能的なサブシステムとして扱うようになっており、自動車・輸送用コネクタ市場においてプレミアム価格を維持しています。
2025年の支出のうち、車体配線と電力分配が37.74%を占めましたが、カメラ、レーダー、LiDARセンサの普及が加速するにつれ、ADASと自動運転用電子機器はCAGR11.74%を記録する見込みです。この上昇傾向により、専門サプライヤーにとって、ADASの接続性は利益率拡大への最速の道筋となっています。没入型ディスプレイや無線アップデートにはマルチギガビットのバックボーンが必要であるため、コックピットエンターテインメントプラットフォームもそれに続いています。
パワートレインとバッテリーシステム用の自動車・輸送用コネクタ市場規模は、EVの販売台数の増加に伴い拡大すると予測されており、シールド付き高電圧インターフェースにおける規模の経済が期待されます。一方、安全セキュリティモジュールは、単一のハウジング内に冗長な電源ピンを統合することで、スペースの無駄を最小限に抑えつつ、ISO 26262の診断要件を満たしています。
地域別分析
アジア太平洋は2025年の売上高の45.05%を占め、世界最大の自動車組立拠点であると同時に、最も急成長している電動モビリティクラスターとしての地位を反映しています。中国のOEM各社は、高電圧とバッテリー管理用コネクタに対する集中的な需要を生み出している一方、日本と韓国は、世界のプレミアムブランド用に精密な基板間接続用と同軸形態のコネクタを供給しています。2024年のインドネシアにおける乗用車生産台数140万台は、米国の調達規則により中国製部品の認定要件が厳格化される中でも、現地のコネクタ金型開発を促進する二次生産拠点としての東南アジアの台頭を浮き彫りにしました。
北米では、IP68を超える保護グレードを持つ密閉型円形電源コネクタを好む高級トラックの需要が維持されています。「インフレ抑制法」により、国内のバッテリー工場へのインセンティブが提供され、現地での高電圧端子の供給が促進されています。2024年のカナダの銅生産量は50万8,250トンに達し、価格変動のリスクをヘッジする地域のプレス加工事業における原料の安定供給を支えています。また、コネクタメーカー各社は、2027年に施行予定の米国産部品使用規制(中国製のテレマティクスモジュールの使用を禁止する)に直面しており、これによりデュアルソースの認定取得が加速しています。
欧州では、高度なEV生産と、輸入急増によるコスト圧力が併存しています。ドイツでは2024年に135万台の電気自動車を生産しましたが、同年にEUのメーカーでは5万3,669人の雇用が失われました。欧州委員会の「戦略的対話」では、ハーネス重量の削減を目的として、Horizon基金を相互運用可能な10BASE-T1Sネットワークに投入しています。一方、中東・アフリカのプロジェクトでは、湾岸諸国のスマートシティへの投資や南アフリカの輸出契約を活用しています。英国が2027年から産業用電力料金を25%引き下げることを約束したことは、コネクタプレス加工の競合を回復させることを目的としています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電動化の急拡大が高電圧コネクタの需要を後押し
- ADAS・インフォテインメントの統合が高速データコネクタの需要を牽引
- ゾーン型E/Eアーキテクチャへの移行が高密度基板エッジコネクタの需要を後押し
- 安全重要システムへの準拠(ISO 26262、UN R155)による信頼性要件の高まり
- ギガビットイーサネット・FAKRA-Mini同軸インターフェースへの移行
- 内燃機関車における新たな48Vサブシステムの台頭
- 市場抑制要因
- 銅価格の変動によるBOMコストの上昇
- 低コスト調達を制限する地元調達義務
- コネクタのシールまたは圧着不良によるリコール
- 自動車ワイヤレスセンサノードの増加による有線ポートの減少
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ワイヤトゥボードコネクタ
- ボードトゥボードコネクタ
- ワイヤトゥワイヤコネクタ
- 高電圧・EV用コネクタ
- RF・同軸コネクタ
- モジュラー・ハイブリッドコネクタ
- 用途別
- 安全・セキュリティ
- 車体配線・電力分配
- コックピット、接続性、エンターテインメント(CCE)
- パワートレイン・バッテリーシステム
- 先進運転支援システム・自動運転
- 車種別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 二輪車
- 推進力別
- 内燃機関車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- バッテリー式電気自動車
- 流通チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米の諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity
- Yazaki Corporation
- Aptiv PLC
- Amphenol Corporation
- Molex(Koch Industries)
- Sumitomo Electric Industries
- Lear Corporation
- Leoni AG
- Korea Electric Terminal(KET)
- Rosenberger Hochfrequenztechnik
- Luxshare Precision Industry
- JST Mfg.
- HARTING Technology Group
- Furukawa Electric
- ITT Cannon
- Hirose Electric
- Japan Aviation Electronics(JAE)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日