


電子書籍:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
E-book - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122888
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
電子書籍市場の規模は、2025年の180億2,000万米ドルから2026年には188億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.6%で推移し、2031年には236億米ドルに達すると予測されています。
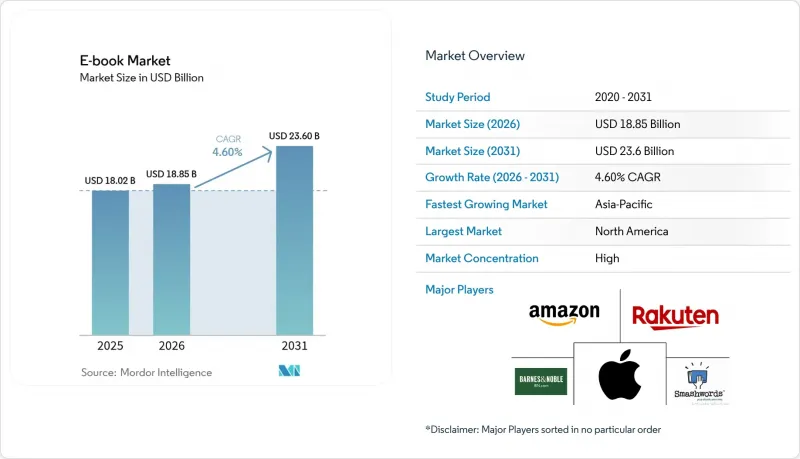
本レポートは、収益モデル(サブスクリプション、ダウンロード課金、フリーミアム/広告収入型、機関向けライセンシング)、ジャンル(フィクション、ノンフィクション、教育・学術、コミック・グラフィックノベル、専門・技術書)、エンドユーザー(個人消費者、機関)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の電子書籍市場の動向と洞察
モバイルデバイスの普及拡大
スマートフォンの普及率の高まりにより、デジタル読書における重心が、専用電子書籍リーダーから常時接続可能な端末へと移行しています。出版社は、この実情を活かし、短編コンテンツのエピソードを配信したり、縦スクロールに最適化したり、毎日の連続読書習慣を強化するゲーミフィケーション要素を取り入れたりしています。ディスプレイメーカーは、長時間の読書時の目の疲れを軽減するため、反射防止機能を備えたOLEDスクリーンや、適応型リフレッシュレートの改良を進めています。AIを活用したレコメンデーションエンジンの台頭により、アプリ内でのコンテンツ発見がさらにパーソナライズされ、読了率や1回のセッションあたりの平均読書時間が向上しています。端末の買い替えサイクルが短いアジア太平洋地域では、現在、プレミアム端末に読書アプリがプリインストールされており、これが電子書籍市場へのデフォルトの入り口となっています。
世界のインターネット接続環境の拡大
次世代ブロードバンドの展開や5Gバックホールの投資により、これまで帯域幅のコストによって制約を受けていた市場においても、対象となるユーザー層が拡大しています。GSMAの「Digital Nations」フレームワークによると、アジア太平洋地域の18の政府が、経済競争力の柱として、至る所での通信カバレッジの確保を優先課題として掲げています。より高速で安価な接続環境により、出版社は、許容できないほどの読み込み時間を生じさせることなく、高解像度のイラスト、音声の抜粋、短編動画を組み込むことが可能になります。地域の帯域幅の品質に応じた動的価格設定も普及しつつあります。通信速度の遅いネットワークを利用する読者は、低価格の低ビットレートプランを選択でき、インフラの現実を考慮しつつ、アクセシビリティを確保することができます。また、接続性の向上により、クラウド同期の障壁が取り除かれ、複数のデバイス間でシームレスな読み進め状況の追跡が可能になります。
電子書籍販売業者と著者間のプライバシーおよび著作権問題
デジタル著作権管理やデータ利用をめぐる複雑な問題は、流通エコシステムの分断を招く恐れがあります。欧州の規制当局はGDPRに基づく罰則を適用しており、コンプライアンスに準拠したインフラの維持に苦慮する小規模出版社にとっては、年間デジタル収益の10%以上を吸収する可能性があります。管理されたデジタル貸出をめぐる訴訟は、フェアユースの境界線に関する曖昧さが依然として残っていることを浮き彫りにしており、これにより機関による購入決定が遅れ、図書館チャネルにおける電子書籍市場の短期的な成長が抑制されています。著者たちは、AI企業が同意なしに全文をスクレイピングしていないかについて疑問を強めており、ジョンズ・ホプキンス大学出版局のような早期導入者は、モデル学習に対する報酬を保証する明確なAIライセンシング枠組みを策定するよう促されています。先見の明のある出版社は、コンテンツ取引のブロックチェーンによるタイムスタンプを模索しており、各コピーがいつ、どこで、どのようにアクセスされたかを記録することで、透明性と監査可能性を高めています。
セグメント分析
サブスクリプションサービスは2025年の収益の55.72%を占め、引き続き電子書籍市場の拡大を牽引する原動力となっています。データが豊富なこれらの環境は、新シリーズのアルゴリズムによる企画に活用され、タイトルが事前に選定された読者層に向けて確実にデビューできるようになっています。主に図書館や企業の研修ポータルを対象とした機関向けライセンシングは、ユーザー1人あたりの支出額が高いことを背景に、CAGR5.05%という最も急激な勢いを見せています。この上昇傾向は、ユーザー数が消費者向けサブスクリプションに及ばないにもかかわらず、電子書籍市場の規模に大きく寄与しています。永続的なアクセスが必須とされる学術単行本や専門参考書では、ダウンロードごとの課金モデルが依然として定着していますが、コストに敏感な地域では、広告枠の収益化やソーシャルメディアでの共有後に章のロックを解除するなどのフリーミアムモデルが勢いを増しています。
出版社は「コンテンツ・アズ・ア・サービス」を軸にワークフローを構築し、リアルタイムの誤植修正やマルチメディアコンテンツの追加を通じて、デジタルバックリストを刷新しています。このライフサイクルの延長により、収益認識が安定し、カタログの持続性が強化されます。プラットフォームにとって、サブスクリプションの解約率管理は科学的な領域となっています。予測分析によって関与度が低下している読者を特定し、解約リスクがピークに達する前に、厳選されたプッシュ通知やロイヤルティ報酬を配信しています。統合された決済システムにより、プランのアップグレードが簡素化され、熱心な読者をオーディオブックやグラフィックコンテンツがセットになったプレミアムプランへと誘導しています。こうした取り組みは、エンゲージメントの向上により、サブスクリプション形式の電子書籍市場シェアが年々拡大するという好循環を強化しています。
地域別分析
北米は、定着した電子書籍リーダーの利用習慣、高いブロードバンド普及率、そして図書館や学術機関の購入者による密なエコシステムにより、2025年も39.45%のシェアを維持しました。主要プラットフォームは、章を要約したり、文章をその場で翻訳したりするAI生成の読書支援ツールに投資しており、時間に追われるビジネスパーソンのエンゲージメントを高めています。プラットフォームの独占的取引に関する規制当局の調査は、まだ構造的な是正措置には至っていませんが、買収戦略を抑制する効果をもたらしており、既存企業は積極的なコンテンツの買い占めよりも、顧客中心の機能アップグレードに注力するよう迫られています。
アジア太平洋地域は、スマートフォンの普及と柔軟なモバイル決済システムに後押しされ、2031年までCAGR4.72%で地域別で最も急速な拡大を遂げています。日本のデジタルマンガの売上高は2020年以降2倍に増加しており、一方、韓国のウェブトゥーンは、ドラマやゲームへの翻案を通じてIPの継続的な価値を高め、消費者を原作タイトルへと呼び戻しています。GSMAによると、シンガポール、韓国、オーストラリアでは5Gのカバー率がほぼ100%に達しており、帯域幅を大量に消費するインタラクティブな書籍にとって好条件が整っています。東南アジアのスタートアップ企業は、1章を数セントで販売する「小分け価格設定」を試みており、これにより手頃な価格帯が広がり、電子書籍市場が活性化しています。
欧州では、機関によるデジタル化の義務化や国境を越えたコンテンツ規制を背景に、着実な成長が見られます。GDPRへの準拠は消費者の信頼を生み出し、コストのかかるデータ処理の安全対策を課す一方で、サブスクリプションの転換率を向上させています。多言語対応のニーズが高まる中、出版社はローカライゼーションのリードタイムを短縮するAI翻訳パイプラインへの投資を加速させています。ドイツやオランダでは、ブロックチェーンを活用したパイロットプロジェクトにより、透明性の高い印税支払いが試験的に導入され、支払サイクルを数ヶ月から数日へと短縮することを目指しています。並行して、英国はブレグジット後の複雑なライセンシング問題に対処しつつ、堅調な独立系出版業界を活かし、オンデマンド印刷の追加サービスを統合した「読者向け直接販売バンドル」の実験を進めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイル端末の普及率の向上
- 世界のインターネット接続環境の拡大
- デジタル教育およびeラーニングの成長
- サブスクリプション型読書プラットフォームの利用拡大
- ブロックチェーンを活用した権利管理とマイクロペイメント
- 出版社によるD2CストアフロントとCRMデータの連携
- 市場抑制要因
- 電子書籍販売業者と著者間のプライバシーおよび著作権に関する問題
- 新興市場における紙書籍への根強い嗜好
- 電子書籍リーダーのエコシステム間の相互運用性の制限
- 「デジタル疲労」が、スクリーンタイム削減の取り組みを後押ししています
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 収益モデル別
- 定期購読(読み放題)
- ダウンロード課金
- フリーミアム/ 広告収入型
- 機関向けライセンシング
- ジャンル別
- フィクション
- ノンフィクション
- 教育・学術
- コミックおよびグラフィックノベル
- 専門・技術系
- エンドユーザー別
- 個人消費者
- 成人
- 子どもおよび若年層
- 機関
- K-12教育機関
- 高等教育
- 企業/ 専門研修
- 公共図書館
- 個人消費者
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon.com, Inc.
- Rakuten Kobo Inc.
- Apple Inc.
- Barnes and Noble, LLC
- Smashwords, Inc.
- Blurb, Inc.
- DIY Media Group, Inc.
- Lulu Press, Inc.
- Macmillan Publishers Ltd
- Scribd, Inc.
- Google LLC
- Hachette Livre SA
- HarperCollins Publishers LLC
- Penguin Random House LLC
- Draft2Digital, LLC
- OverDrive, Inc.
- Storytel AB
- Wattpad Corp.
- Inkitt GmbH
- John Wiley and Sons, Inc.
- Pearson plc
- Cengage Learning, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


