


オフィス家具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Office Furniture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122886
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
オフィス家具市場の規模は、2025年の781億米ドル、2026年の826億米ドルから、2031年までに1,168億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は7.15%となる見込みです。
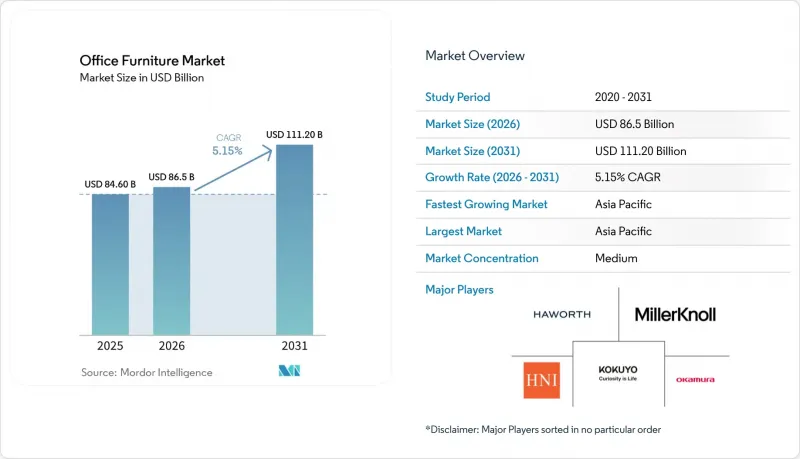
本レポートは、家具の種類(椅子、テーブルなど)、販売チャネル(B2B、B2Cなど)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のオフィス家具市場の動向と洞察
コワーキングスペースの拡大とハイブリッドワークモデルの普及
ハイブリッドワークの普及により、本社、地域拠点、サードプレイスにおける従業員数の分布が安定したため、購入者は、密度とプライバシーを両立させ、チームでの打ち合わせと集中作業を柔軟に切り替えられるシステムを好むようになっています。オフィス家具市場は、運営事業者や雇用主が、より閉鎖的なマイクロ環境、標準化された人間工学に基づいた椅子群、および拠点間で再配置可能なモジュラー式収納を整備するにつれて恩恵を受けています。企業のポートフォリオには現在、通勤の負担を軽減するためのメンバーシップやサテライトスペースが含まれており、これにより調達範囲は主要な都心部(CBD)を超えて、拡張可能な物流を重視する郊外の拠点へと広がっています。メーカー各社は、迅速な仕様決定を可能にするため、地域密着型のショールームやデジタルツールを導入して対応しています。その一例として、ミラーノール(MillerKnoll)による2025年の中国ショールーム開設や、ハイブリッドワークを原動力とする設備更新サイクルを取り込むことを目的とした、小売拠点の拡大戦略が挙げられます。多目的ルームに対応するため、製品ラインナップは拡大しており、可動式テーブル、積み重ね可能な座席、適応性の高いワークブースなどが追加されています。また、岡村製作所によるボスデザイン(Boss Design)の買収などは、フレキシブルな環境で使用されるラウンジ家具や単体家具のラインナップを強化しています。
商業用不動産の拡大がオフィスの内装需要を増加させている
新規オフィス供給や活発な改修計画は、デスク、椅子、収納、パーティションへの受注に直結しており、その影響はアジア太平洋地域で最も顕著です。インドの2026年の需要見通しは、2025年のプロジェクトの勢いに基づいており、2025年には6,500万~7,000万平方フィートの新規オフィススペースが予測されていました。現地の主要企業は、この需要に対応するため、人間工学に基づいた製品群に新たな資本を投入しています。UAEやサウジアラビアにおける湾岸諸国のプロジェクトも同様に、政府および教育セクター全体での機関による調達を後押ししており、耐久性があり、規格に準拠した製品が大量発注される傾向にあります。これらのプロジェクトでは、オフィス家具市場はサイト全体のパッケージ契約に偏っており、タスクチェア、システム家具、共用エリアにわたる統合的な製品ラインを提供するサプライヤーが優位に立っています。また、国際的な企業も、地域における内装市場の地位を強化するために提携や買収を進めており、納期を競争力のある水準に保ちつつ、開発業者や施設管理者の選択肢を広げています。
企業の不動産保有面積の統合によるワークステーション密度の低減
ハイブリッドワークの方針が定着するにつれ、多くの大企業が総床面積を縮小しています。この縮小は、家具を必要とするワークステーション数の減少に直結します。以前は全従業員を収容していた本社も、現在はピーク時の稼働率をわずか60~70%に抑えるよう計画を見直しています。この変化は、一括注文量の減少につながるだけでなく、買い替えサイクルの長期化も招いています。施設管理チームは現在、個々のデスクよりもコラボレーションゾーンに予算を振り向けており、製品カテゴリー間で需要の格差が生じています。タスクデスクや基本的な椅子に重点を置いているメーカーは、この販売量のリスクを最も強く受けている状況です。対照的に、モジュラー式ラウンジシステムを提供するメーカーは、こうした損失の一部を軽減する方策を見出しています。専門家は、ハイブリッドな利用パターンが定着するまでの今後2~3年間、この過渡期が売上高の伸びに影響を与えると予測しています。
セグメント分析
2025年にはチェアが31.40%の市場シェアでカテゴリーを牽引し、2031年までCAGR8.30%で成長すると予測されています。これは、タスクチェアの導入全体において、雇用主が健康的な姿勢、調整機能、耐久性を重視していることを反映しています。タスクチェアは依然として職場環境の基盤であり、その仕様は腰部サポート、アームレストの調整機能、そしてハイブリッドな出勤パターンにおける日常的な使用に耐える信頼性の高い機構を重視しています。ウェルネスを重視したポジショニングが投資レベルの購入を促進しており、従業員をオフィスへ呼び戻すために再構築を進めるオフィスでは、プレミアムなチェアがアップグレードの要となっています。複数のベンダーが、人間工学に基づいたサポートと、姿勢や快適性に対する反応性の高い動きやセンサーによるフィードバックを融合させたデザインを推進しています。主要ブランドの製品ロードマップでは、オープンなコラボレーションスペースと個室の集中ルームの両方に適した新しいタスクチェアやゲスト用チェアが導入されており、世界のオフィス家具市場におけるバランスの取れた空間計画戦略を支えています。
テーブルやデスクシステムは、可動性と電源統合に向けて進化を続けており、シットスタンドプラットフォームはニッチなオプションではなく、標準装備として組み込まれています。会議用テーブルには現在、隠し電源、ケーブル管理、そして頻繁な清掃にも耐え、目立った摩耗が見られない仕上げが求められています。電話ブースからモジュラー式パーティションに至るまでのプライバシーソリューションは、オープンプランの騒音に対処するためにチームが集中スペースを追加する場面で、シェアを拡大しています。メーカー各社は、同じ設置面積内でチームのスタンドアップミーティング、クライアントとの打ち合わせ、個人作業のためのゾーンを再構成できる、音響・プライバシー・モジュラーシステムを強調しています。新しいシステムでは工具不要での再構成が可能となり、レイアウト変更時の施設のダウンタイムや人件費を削減します。こうした形式の採用は、ハイブリッドワークやオフィス家具市場全体との整合性を保つ、複数年にわたる更新サイクルを支えています。
2025年、オフィス家具市場における木材のシェアは45.20%を維持しており、温かみや視覚的な質が選定に影響を与える役員室や顧客対応スペースにおいて、依然として好まれる仕上げ材となっています。オフィス家具市場が拡大する中、モジュラーシステム、木目突き板、ラミネート材は、金属構造と相まって、美観と機能性の両方を提供しています。持続可能性への取り組みが木材の調達に影響を与えており、認証や再生可能エネルギーの導入が企業の目標に組み込まれています。規制対象セクターのバイヤーからは、素材の原産地に関する製品レベルの開示やサプライヤーの透明性が求められており、入札における書類提出のハードルが高まっています。金属フレームは、頻繁な再構成に耐え、サービスコールを必要としないシット・スタンドデスク、モジュラーベンチ、パーティションシステムを背景に、CAGR 7.60%で成長を加速させています。
金属を主軸とするプラットフォームは、設置面積の合理化と部品の標準化による恩恵を受けており、これによりコスト効率の向上とリードタイムの信頼性が向上しています。関税政策は引き続き輸入金属のコストに影響を与えており、北米への納品においてニアショアリングの価値を高めています。国内での変革とブランド横断的な部品戦略を組み合わせた企業は、仕入れ価格の急騰というショックを乗り切る上で、より有利な立場にあります。循環型素材の取り組みも進展しており、クローズドループ型のプラスチックや、解体を想定した設計により、座席やパネルからの廃棄物が削減されています。こうした取り組みは、企業の報告要件や、企業購買要件の長期的な方向性と合致しています。
地域別分析
アジア太平洋地域は2025年に41.20%で首位を占め、活発な開発とサービス部門の雇用拡大に支えられ、2031年までCAGR7.20%で成長すると予測されています。2025年にインドで計画されている6,500万~7,000万平方フィートのオフィススペースの供給は、ワークステーションやシーティングに対する大きな需要を示しており、現地のメーカーはこの機会を活かすため、生産能力やデジタルツールへの投資を進めています。地域の企業は、主力であるタスクチェアの強みに、単体家具や建築要素を統合するため、製品ポートフォリオと販売網を拡大しています。グローバルブランドも、企業の仕様に応え、現地の嗜好に合わせるために、ショールームやパートナーネットワークを拡大しており、中国の主要都市に新設されたブランドスペースがその一例です。これらの動きが相まって、オフィス家具市場におけるアジアの役割は、需要の中心地であると同時に製造拠点としてもさらに強固なものとなっています。
北米では、単純な床面積の拡大よりもレイアウトの近代化に重点を置いた、着実な更新サイクルが見られます。関税政策により、金属を多用する部品のコストが上昇しており、地域での製造や複数供給源からの調達(マルチソーシング)の重要性が高まっています。いくつかの企業は、北米でのサービスレベルを維持しつつ、リードタイムの短縮、輸送距離の削減、特定の関税リスクの回避を図るため、メキシコでの生産拠点を拡充しています。政府機関は、原産地や性能基準の順守を引き続き優先しており、これがベンダー選定やプロジェクト計画に影響を与えています。小売ショールームやダイレクトチャネルは、在宅勤務やデザイン志向の購入者からの高利益率の売上を獲得するために拡大しており、契約販売を補完し、ブランドの認知度を高めています。こうした動向は、オフィス家具市場に対するバランスの取れた見通しを支えています。
欧州では、エネルギーコストや規制コストへの対応を図りつつ、柔軟で持続可能なデザインへの投資が進んでいます。サプライヤー各社は、公共調達や企業のESG要件に合致させるため、トレーサビリティ、クリーンな化学物質の使用、リサイクル可能性を重視しています。製品イノベーションのサイクルは活発で、職人技、洗練されたワークブース、ハイブリッドな働き方をサポートするラウンジ要素を強調した受賞作や展示が相次いでいます。より広範なEMEA地域全体では、政府主導の開発プロジェクトや多角的な企業拡大が、規制に準拠した世界的に認知されたブランドへの需要を牽引しています。地域ごとのショールームやサービスパートナーを擁するサプライヤーは、迅速な対応と複数国にわたる実行が求められるプロジェクトを獲得する上で、より有利な立場にあります。持続可能性と柔軟性がますます重要になる中、オフィス家具市場では、進捗状況を明確に示し、大規模な供給が可能なメーカーが引き続き優位に立つでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コワーキング・ネットワークとハイブリッドワークモデル
- 雇用率の上昇により、家具の需要が増加しています
- 商業用不動産の成長が内装工事需要を牽引
- 持続可能性とESG目標を背景とした、環境に優しい家具への嗜好の高まり
- 職場のエルゴノミクスと従業員のウェルネスに焦点を当てる
- デジタル調達による市場範囲の拡大とアクセスの向上
- 市場抑制要因
- 企業の不動産保有面積の集約化により、ワークステーション密度が低下しています
- 中堅・地域メーカー間における激しい競合と利益率の圧迫
- マクロ経済の不確実性と高金利により、オフィスの内装工事に関する設備投資が先送りされています
- 耐久性の高い素材や再生家具プログラムにより、製品の買い替えサイクルが長期化しています
- 業界バリューチェーン分析
- ポーターのファイブフォース分析
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する洞察
- オフィス家具に関する規制の枠組みと業界基準に関する考察
第5章 市場規模と成長予測
- 製品別
- 椅子
- 従業員用チェア
- 会議用チェア
- ゲスト用椅子
- テーブル
- 会議用テーブル
- 机
- その他の表
- 収納ユニット
- ファイルキャビネット
- 本棚・棚
- ソファ/ソフトシーティング
- ブースおよびオフィス用パーティション
- その他のオフィス家具(スツール、受付エリア用家具、アクセサリー、その他)
- 椅子
- 素材別
- 木
- 金属
- プラスチック・ポリマー
- その他の素材
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- エンドユーザー別
- 企業オフィス
- 医療施設
- 教育機関
- 政府・公的機関
- ホスピタリティ・小売業界のバックオフィス
- その他
- 流通チャネル別
- B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B/メーカー直販
- B2C/小売
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- MillerKnoll Inc.
- Haworth Inc.
- HNI Corporation
- Okamura Corporation
- KOKUYO Co., Ltd.
- Teknion Corporation
- Kimball International
- Global Furniture Group
- ACTIU Berbegal y Formas S.A.
- Godrej Interio
- Nowy Styl Group
- KI(Krueger International)
- Vitra International AG
- Sedus Stoll AG
- Wilkhahn
- Bene GmbH
- AIS, Inc.
- Workrite Ergonomics
- Geeken Seating Collection Private Limited
- Humanscale
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


