


自動車用端子:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Terminals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122883
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用端子市場の規模は2025年に249億7,000万米ドルと評価され、2026年の285億9,000万米ドルから2031年までに562億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.48%となる見込みです。
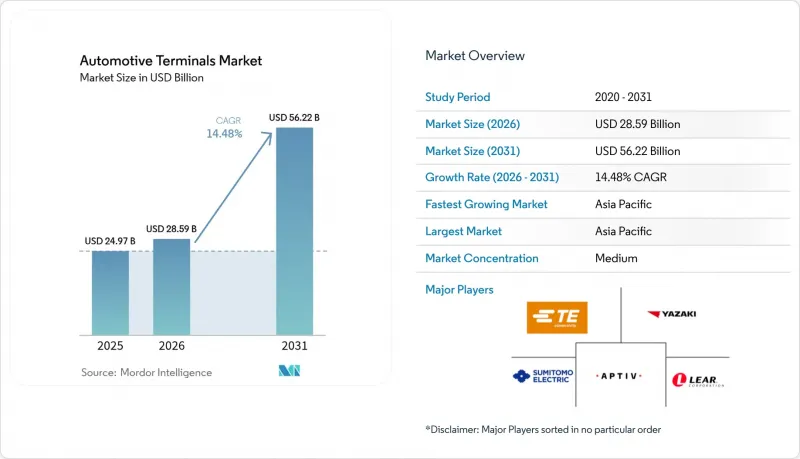
本レポートは、用途(バッテリーシステム、照明システムなど)、車種(乗用車、小型商用車など)、端子タイプ(リング端子、スペード端子など)、材質(銅、真鍮など)、定格電流(25アンペア未満など)、販売チャネル(OEMおよびアフターマーケット)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用端子市場の動向と洞察
電動化に牽引された低電圧接続ポイントの急増
車両の電動化により、低電圧接続ポイントの数が飛躍的に増加しています。現代のバッテリー式電気自動車プラットフォームには200以上の異なる接続ポイントが統合されていますが、従来の12V車では100未満でした。バッテリー管理システムは堅調なCAGRで成長しており、セル電圧や温度をミリ秒単位で監視する超小型端子の需要が高まっています。48V配電システムにおける電流密度の向上により、接点表面への熱負荷が増大しており、これに対応するため、フレッティング腐食を起こさずに100Aの連続負荷に耐える新しいスズ・銀メッキの配合が採用されつつあります。商用車fleetsもこの需要を後押ししており、48V電動ターボチャージャーや回生式アクセサリーへの後付け改修により、1台あたり4~6本の新たなハーネス分岐が追加されています。
プレミアム車における48V電気アーキテクチャへの移行
BMW、メルセデス・ベンツ、ボルボは現在、2024年半ば以降に発売されたすべてのプレミアムモデルに48Vサブシステムを搭載しており、ワイヤーのゲージを過大にすることなく、アクティブシャシー、e-ターボチャージャー、ゾーンコントローラーに電力を供給しています。ハーネスの重量は1台あたり最大19kg削減され、これは0.3 L/100 kmの燃料節約、あるいは補助電気機器と組み合わせた場合のEV航続距離の延長につながります。テスラのLVCSは、DC-DC変換ノードを通じて48 Vのバックボーンが従来の12 V負荷と共存できることを実証しており、アフターマーケットとの互換性を維持しながら段階的な移行を可能にしています。端子については、既存の圧着工具との下位互換性を維持しつつ、60 V DCの絶縁耐力を保証することが求められています。
銅価格の変動が端子のBOMマージンを圧迫しています
2024年初頭、銅の平均価格は1トンあたり1万800米ドルでした。2025年初頭には、米国関税やドル安を背景に銅価格が上昇しましたが、世界の景気減速への懸念や中国の報復関税が、価格および需要見通しに重くのしかかっています。チリの露天掘り鉱山が閉鎖され、鉱石の品位が低下したことで、中国の製錬所は精鉱の供給逼迫に直面しており、加工業者は四半期ごとの価格エスカレーター条項の交渉を余儀なくされています。リサイクルは価格変動の緩和に寄与しています。米国の真鍮棒製造メーカーは、2025年に平均リサイクル含有率が総量の5分の4以上であることを認証しており、これにより一次銅への依存度を38 kt削減しました。
セグメント分析
2025年、バッテリーシステムは自動車用端子市場シェアの32.94%を占め、自動車用端子市場全体において最も端子の使用密度が高いサブシステムであるという地位を際立たせています。ユニット数の増加は、セルレベルのセンシング技術とパック電圧の上昇に起因しており、次世代のスケートボード型シャーシではコンタクト密度が1,400ピンを超えるようになっています。「安全・ADAS」分野は、各カメラおよびレーダーモジュールに4~6個のシールド接続が追加されるため、2031年までCAGR14.62%で成長しています。
新興のソリッドステート・パックは、ピッチが0.35mm未満となるマイクロターミナルの採用を促進しており、これによりプレミアム価格設定が生まれています。HVACおよび快適性セグメントは、シェアは控えめであるもの、48Vのブロワー、シートヒーター、ヒートポンプがブラシレスモーターに切り替わるにつれて重要性が高まっており、これにより電流消費量が増加し、銅製バスバーの統合が進んでいます。
2025年には、乗用車が自動車用端子市場シェアの64.12%を占め、CO2排出規制の厳格化によりゼロ・テールパイプ・ソリューションが重視されることから、CAGR15.29%で成長しています。小型商用車(LCV)も、都市部の低排出ガス区域への対応として、宅配事業者がラストマイルの車両を電動化しているため、着実に成長しています。オートバイやスクーターでは、交換可能なバッテリープラットフォームが活用されており、これがIP67規格の密閉型DC端子の標準化を促進しています。
フリート事業者はライフサイクルコストを厳格に評価しています。稼働率の高いLCVにおいて、予定外の路肩修理が発生するたびに配送遅延による罰金が課されるため、耐久性に優れた高サイクルターミナルの採用が促進されています。Aptiv社のCTCS大型コネクタは、30.6 Gの振動および-40°Cから+140°Cの温度環境に耐え、稼働時間の面で優位性を発揮します。これにより、総所有コスト(TCO)モデルにおいて、14~18%の価格プレミアムを正当化しています。
地域別分析
アジア太平洋地域は2025年に自動車用ターミナル市場で37.42%のシェアを占め、中国が世界の新エネルギー車生産を主導していることを背景に、2031年までCAGR14.83%という最も高い成長率を示しています。日本のティア1サプライヤーは、数十年にわたるリーン生産方式のノウハウを活かし、欠陥率が1桁のPPMに抑えられた精密プレス成形コンタクトを、世界中のOEMメーカーに供給しています。インドネシアやタイなどの東南アジア諸国では、2024年にEVの新規登録台数が3桁の伸びを記録したことを受け、OEMメーカーはコネクタやワイヤーハーネスの生産を現地化する動きを見せています。
欧州では、インフレやエネルギーコストの上昇といった逆風により、地域の自動車関連売上高が予想を下回ったもの、厳格な車両CO2排出規制により、2025年にはEV販売台数が予想値に達すると見込まれており、高出力充電端末やデータグレードの基板間コネクタなどへの需要が拡大しています。ドイツはEVの新規登録台数87万3,000台を目標としており、これにより端末サプライヤーに対する現地調達要件が確固たるものとなっています。ISO 19642やDIN 72036を通じた同地域の規制面での主導力は、経済停滞により短期的な利益率が抑制されている状況下でも、規制に準拠したベンダーに先駆者としての優位性をもたらしています。
車両の老朽化によりアフターマーケットは活況を呈しており、高品質なシールド付きコネクタを必要とするADAS後付けキットの販売が加速しています。ゼネラル・モーターズによる40億米ドルの工場改修、ヒュンダイによる210億米ドルの複数年にわたる拡張計画、そしてクラリオスの投資戦略により、先進的な48Vおよび800V用端子に対する安定した需要が保証されています。2024年には、中東・アフリカおよび南米が合わせてかなり堅調なシェアを占め、南米ではブラジルのCO2規制やアルゼンチンのリチウム採掘奨励策を背景に、着実な成長が見られました。サウジアラビアとアラブ首長国連邦は、始まったばかりのEV組立プログラムにおいて現地調達政策を活用し、地域内のケーブルおよび端子製造クラスターの活性化を図っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電化を原動力とする低電圧接続ポイントの爆発的な増加
- 高級車における48V電気アーキテクチャへの移行
- ADAS後付けキットがアフターマーケットの需要急増をもたらしています
- 厳格なISO 19642ハーネス規格により、端子の再設計サイクルが加速しています
- 高精度のマイクロ端子を必要とする全固体電池用BMS
- 自動車メーカー各社は、組立タクトタイムの短縮を目指し、圧着不要のレーザー溶接端子の導入を推進しています
- 市場抑制要因
- 銅価格の変動が、末端のBOMマージンを圧迫しています
- OEMによる統合コネクタブロックへの移行により、端子数が減少しています
- EVの高電流経路用アルミニウム合金リング端子の信頼性に関する課題
- アジアの新規生産ラインにおける、圧着力の自動監視に関するスキルギャップ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- バッテリーシステム
- 照明システム
- インフォテインメントシステム
- パワートレインおよびエンジン管理
- 安全・ADAS
- HVACおよび快適性
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 二輪車
- ターミナルタイプ別
- リング型ターミナル
- スペード型ターミナル
- クイックコネクト端末
- バットコネクタ
- マルチピンコネクタ
- 素材別
- 銅
- 真鍮
- 鋼
- その他の合金
- 電流定格別
- 25アンペア未満
- 25~50アンペア
- 50アンペア超
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity
- Lear Corporation
- Aptiv PLC
- Viney Corporation
- Furukawa Electric Co., Ltd.
- Grote Industries
- Keats Manufacturing Co.
- Sumitomo Electric Industries, Ltd.
- Yazaki Corporation
- Amphenol Corporation
- K.S. Terminals Inc.
- Hirose Electric Co., Ltd.
- Littelfuse, Inc.
- Samtec Inc.
- Wurth Elektronik