


泌尿生殖器用薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Genitourinary Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122853
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
泌尿生殖器用薬市場の規模は2026年に306億9,000万米ドルと推定されており、2025年の302億1,000万米ドルから拡大し、2031年には331億9,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは1.58%となる見込みです。
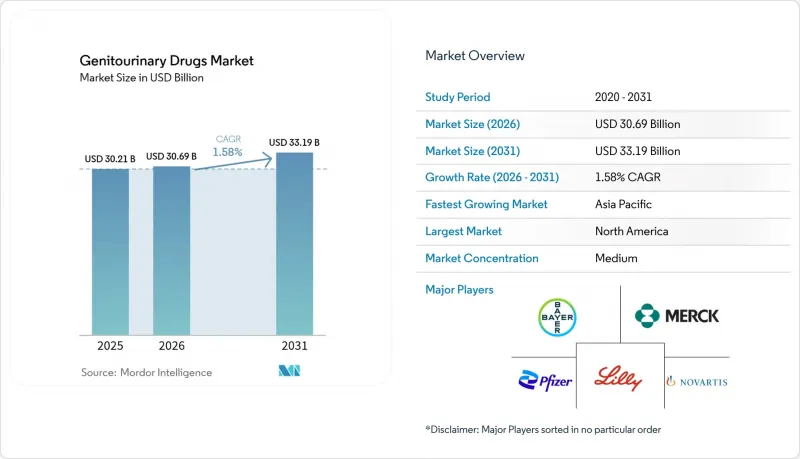
本レポートは、疾患種別(勃起不全など)、薬剤クラス別(ホルモン療法など)、投与経路(経口、注射など)、性別(男性・女性)、流通チャネル(病院薬局など)、分子タイプ(低分子タイプなど)、地域(北米、欧州など)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の泌尿生殖器用薬市場の動向と洞察
泌尿生殖器疾患の有病率の増加
前立腺肥大症は、60~69歳の男性の50%以上に影響を及ぼし、85歳までにその割合は最大90%に達するため、診断率および治療率の上昇につながっています。FDAが2025年にOptilume BPHシステムの承認を行ったことは、医療機器を用いた介入により、性機能を保護しつつ最大尿流速を7.9 mL/sから16.4 mL/sに向上させることができることを示しています。尿失禁はすでに65歳以上の女性の25~45%に影響を及ぼしており、抗コリン作用による副作用を回避できるB-3アドレナリン作動薬への需要を後押ししています。「MyProstateScore 2.0」尿検査は、高悪性度前立腺がんの94%を検出することができ、早期治療への需要を後押ししています。医療制度においては、泌尿生殖器疾患が生活の質(QOL)の優先事項として位置づけられる傾向が強まっており、これが保険償還範囲の拡大につながり、泌尿生殖器用薬市場の長期的な堅調さを支えています。
泌尿器系の問題を抱える高齢男性人口の増加
テストステロン欠乏症は、60歳以上の男性の20%、80歳以上の男性の50%に影響を及ぼしています。2025年2月、FDAはTRAVERSE試験の結果を反映してテストステロンの添付文書を改訂し、長年にわたる加齢性性腺機能低下症に関する警告を削除することで、処方医の懸念を和らげました。前立腺がんの発生率は、50歳以降、10年ごとに2倍になります。バイエルの「ヌベカ(Nubeqa)」は、2024年に約10万人の患者に投与され、ARANOTE試験において、プラセボ群の7.8%に対し、42.6%という極めて低いPSA反応率を示しました。寿命の延長と性的健康への期待の高まりが相まって、勃起不全治療薬および関連する併用療法への需要が高まっており、泌尿生殖器用薬市場の収益基盤を強化しています。
治療のコンプライアンス不足
泌尿生殖器疾患全般において、服薬遵守率は40~70%の範囲にあります。過活動膀胱治療薬は、抗コリン作用による副作用の影響を受け、6ヶ月以内に50%の患者が治療を中止しています。ビベグロンなどの長時間作用型B-3アゴニストは、より優れた忍容性を示します。勃起不全の治療法は、パートナーとの関係やパフォーマンス不安に起因する行動上の障壁に直面しています。遠隔医療企業は、毎月の処方箋更新サービスや継続的なカウンセリングを通じて治療の継続率向上を図っていますが、確固たる縦断的データはまだ蓄積されつつある段階です。服薬遵守率の格差を解消し、泌尿生殖器用薬市場からの価値の流出を防ぐため、デジタルリマインダーやインプラント型投与システムが研究されています。
セグメント分析
2025年、勃起不全を対象とした泌尿生殖器用薬市場は、遠隔医療の普及とジェネリックPDE5阻害薬の価格手頃さにより、市場シェアの34.42%を占め、トップの地位を確立しました。しかし、このセグメントは治療上の飽和状態に近づき、GLP-1誘発性機能障害という新たな合併症に直面していることから、成長は鈍化しつつあります。尿失禁は、3.42%のCAGRが見込まれており、高齢化や診断技術の向上により、B-3アゴニストや低侵襲なデバイス・医薬品ハイブリッド製品への需要が加速していることから、その差を縮めつつあります。
尿路感染症治療薬は、薬剤耐性の問題があるにもかかわらず安定した収益源を維持しており、一方、前立腺がん治療薬は、アンドロゲン受容体を精密に標的とすることで高価格帯の価格設定を実現しています。TAR-200などの膀胱がん治療法は、局所投与が治療成果をいかに再定義し得るかを示しており、研究開発投資を高リスクかつ非筋層浸潤性の疾患というニッチ分野へと誘導しています。これらの変化が相まって、泌尿生殖器用薬市場におけるポートフォリオの優先順位が見直されています。
2025年、ホスホジエステラーゼ5(PDE5)阻害剤は、臨床現場での広範な認知度と経口投与への強い選好に支えられ、泌尿生殖器用薬市場の売上高の29.12%を占めました。しかし、特許の満了により価格水準が圧迫され、差別化された製剤や併用療法への移行が促進されています。CAGR3.6%で成長しているβ-3アドレナリン受容体作動薬は、抗コリン作用による副作用を抑制することで、過活動膀胱治療分野でシェアを拡大しています。
FDAによる添付文書の明確化を受けて、ホルモン療法が勢いを増している一方、α遮断薬/5αー還元酵素阻害薬の固定用量レジメンは服薬遵守率の向上に寄与しています。ニューロキニン拮抗薬やマイクロバイオーム調節剤がパイプラインの初期段階に多く見られ、泌尿生殖器用薬市場の長期的な拡大を支える多様化の傾向が浮き彫りになっています。
地域別分析
北米は、成熟した保険償還制度と先駆的な遠隔医療の普及を活かし、2025年の売上高の42.10%を占めました。FDAのファストトラック制度により、TAR-200などの革新的な治療法が迅速に導入されており、人口の高齢化や前立腺がん検診率の高さが患者の需要を後押ししています。PDE5阻害剤のジェネリック医薬品による市場侵食は価格を抑制する一方で販売量を拡大させ、泌尿生殖器用薬市場の地域全体の成長を安定させています。
CAGR2.55%で成長するアジア太平洋地域は、保険適用範囲の拡大、都市化、および欧米での承認に対する規制上の遅れを短縮する政策改革の恩恵を受けています。中国における集中調達制度はコストを削減しつつもアクセスを拡大しており、一方、日本の超高齢化社会は尿失禁および前立腺肥大症(BPH)治療薬の需要を後押ししています。インドのジェネリック医薬品に関する専門知識は、国内および輸出需要の両方を満たし、地域の自給自足度を高めています。価格圧力こそ激しいもの、絶対的な患者数により、この地域は泌尿生殖器用薬市場の長期的な成長エンジンとしての地位を確立しています。
欧州では、伸び率は緩やかではありますが、着実な拡大が見込まれます。欧州医薬品庁(EMA)による審査の一元化により申請手続きが簡素化され、ドイツなどの国々では、ビベグロンなどの新規薬剤に対して高価格を維持しています。とはいえ、一部の市場における緊縮財政措置や、各国ごとにばらばらな償還規則が、新薬の発売順序を複雑にしています。東欧では、ヘルスケアの近代化がEU基準に整合するにつれて、さらなる成長の余地が生まれています。ブレグジットにより、英国は単独での申請を余儀なくされており、コストはわずかに上昇していますが、泌尿生殖器用薬市場の需要の基礎的条件には変化はありません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 泌尿生殖器疾患の有病率の増加
- 泌尿器系の問題を抱える高齢男性人口の増加
- 特許満了後のジェネリックPDE5阻害剤の採用拡大
- 新規泌尿生殖器系治療薬のパイプラインの拡大
- マイクロバイオームを調節する尿路治療薬が臨床試験段階に入りました
- 遠隔医療を活用した性健康プラットフォームが処方率を押し上げている
- 市場抑制要因
- 治療遵守の欠如
- 尿路感染症の病原体における抗生物質耐性の深刻化
- 勃起不全治療薬の偽造品の横行
- GLP-1関連の性機能障害が治療の普及を妨げている
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患タイプ別
- 勃起不全
- 尿路感染症
- 尿失禁
- 淋病
- 性器ヘルペス
- 糸球体腎炎
- 慢性腎不全
- その他の疾患タイプ
- 薬剤クラス別
- ホルモン療法
- ホスホジエステラーゼ-5阻害薬
- βー遮断薬および5-α還元酵素阻害薬
- 子宮弛緩薬および子宮収縮促進薬
- 尿路用鎮痙薬
- 尿pH調整薬
- その他の泌尿生殖器系薬剤
- 投与経路別
- 経口
- 注射剤
- 外用/ 経皮
- 膣/ 直腸用坐剤
- ジェンダー別
- 男性
- 女性
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 分子タイプ別
- 低分子医薬品
- 生物製剤およびペプチド
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Pfizer Inc.
- Eli Lilly and Company
- Bayer AG
- Merck & Co., Inc.
- Novartis AG
- GlaxoSmithKline plc
- Cipla Ltd.
- Viatris Inc.
- F. Hoffmann-La Roche Ltd
- Melinta Therapeutics Inc.
- Camber Pharmaceuticals, Inc.
- Astellas Pharma Inc.
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd.
- Endo International plc
- Boston Scientific Corp.
- AbbVie Inc.
- Johnson & Johnson(Janssen)
- Aspen Pharmacare
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日


