


仮想化ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Virtualization Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122836
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、仮想化ソフトウェアの市場規模は、2025年の955億9,000万米ドル、2026年の1,102億1,000万米ドルから、2031年までに2,245億9,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は15.30%となる見込みです。
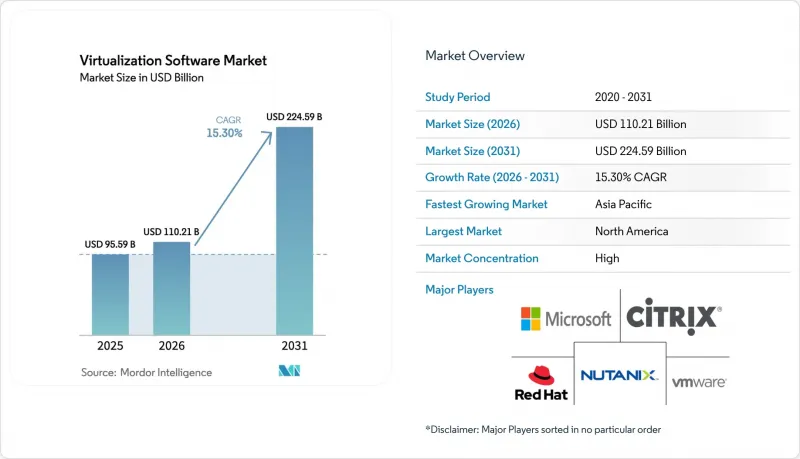
本レポートは、プラットフォーム(PC/サーバー仮想化、モバイル/エンドポイント仮想化)、仮想化のカテゴリー(アプリケーション仮想化など)、導入モデル(オンプレミス、クラウド/SaaSホスト型など)、組織規模(大企業など)、エンドユーザー業界(IT・通信など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の仮想化ソフトウェア市場の動向と洞察
サーバー統合によるコスト削減
数百台の物理ホストを運用する企業では、データセンターの運営予算の3分の1以上を、電力、冷却、および施設関連の諸経費に充てることが常態化しています。各ソケットに数十台の仮想マシンを集約することで、利用率は60%を超え、ハードウェアの更新サイクルが長期化し、スループットを損なうことなく、稼働率が低いラックを撤去することが可能になります。欧州の事業者は、エネルギー効率指令により1メガワットを超える施設が年間電力使用効率(PUE)の数値を公表することが義務付けられているため、さらなる圧力に直面しており、ワークロード密度の指標は取締役会レベルの主要業績評価指標(KPI)となっています。エッジ展開はコスト削減効果をさらに拡大します。製造現場のゲートウェイに搭載された軽量ハイパーバイザーがセンサートラフィックをローカルでフィルタリングすることで、製造企業の広域ネットワーク(WAN)へのデータ送信料金を最大で半減させることができます。
クラウドファーストのエンタープライズIT戦略
最高情報責任者(CIO)は現在、ワークロードのモビリティを直接念頭に置いてアーキテクチャを設計しており、オンプレミスのクラスターとハイパースケールリージョンを組み合わせることで、レガシーアプリケーションのリファクタリングを行うことなく、レイテンシやデータ居住性の目標を達成しています。金融サービス機関は、取引データを国内に保持しつつ、機密性の低い分析についてはパブリッククラウドでの利用を認めるバーゼルIIIの業務回復力に関する規則を根拠として挙げており、これがGoogle Cloud VMware EngineやAzure VMware Solutionといったプロジェクトを後押ししています。これらはいずれも、2024年に課金対象時間において3桁の成長を記録しました。米国国防総省の「Joint Warfighting Cloud Capability」契約も、COBOLやAdaのワークロードが依然としてミッションクリティカルであることを認識し、ベンダーに対してマイクロサービスに加えモノリシックな仮想マシンのサポートを義務付けることで、この傾向を裏付けています。
導入とライフサイクル管理の複雑さ
高可用性クラスタの管理、メモリバルーニングのチューニング、ローリングアップグレードのオーケストレーションには、依然として専門的なスキルが求められます。認定プログラムはエンジニア1人あたり数千米ドルの費用がかかり、2年ごとに更新が必要となるため、専任のプラットフォームチームをほとんど維持していない中小企業にとっては障壁となっています。新興市場では、マネージドサービスの料金がソフトウェアのサブスクリプション費用に匹敵することが多く、総所有コスト(TCO)を押し上げています。コンプライアンスも障壁となります。ライフサイエンス企業は、FDA 21 CFR Part 11に基づき、すべての構成変更を文書化しなければならず、ハイパーバイザーAPIと統合する追加のツールの導入を余儀なくされています。
セグメント分析
仮想化ソフトウェア市場のサーバー部門は、2025年の売上高の62.46%を占めました。これは、ミッションクリティカルな稼働時間を確保するためにタイプ1ハイパーバイザーに依存する金融サービス事業者や通信事業者に支えられたものです。サブミリ秒単位のフェイルオーバー、ハードウェア支援型メモリ暗号化、および決定論的I/Oスケジューリングは、これらのワークロードにとって依然として不可欠な要件です。一方、仮想化ソフトウェア市場では、低消費電力のエッジゲートウェイ上で動作し、圧縮されたペイロードを地域クラウドに送信する前にセンサーデータをローカルで処理できる軽量スタックに対する需要が急速に高まっています。
モバイルおよびエンドポイントの仮想化は、CAGR 16.32%で成長する見込みであり、これは仮想化ソフトウェア市場の中で最も急速な成長軌道にあります。企業では、完全に構成済みのノートPCへの設備投資を回避するため、高解像度のデスクトップをブラウザにストリーミングするケースが増えています。オンプレミスのCitrixファームを廃止した病院では、クラウドホスト型のシンクライアントに移行した後、エンドポイント管理コストを40%近く削減できたと報告されています。パスワードレス認証が標準となる中、仮想デスクトップインスタンスは自動的に起動・終了させることができ、手動でのパッチ適用サイクルを必要とせずに、コンテキストに応じたセキュリティを維持できます。
サーバーおよびコンピュート層は、依然としてカテゴリー収益の42.72%を占めています。これは、拡散したx86環境を統合し、メンテナンス期間中のワークロードのライブ移行を可能にするためです。金融トレーダーは、レイテンシーに敏感なエンジンを専用のコアペアに分割し、バッチ分析を共有プールに割り当てることで、速度とコストのバランスを取っています。一方、ネットワークに焦点を当てた仮想化は、CAGR15.96%で推移しています。これは、通信事業者が5Gコア機能を仮想化し、サイトあたりの設備投資を、専用アプライアンスの約50万米ドルから、汎用サーバーでは10万米ドル未満に削減していることが後押しとなっています。
仮想化ソフトウェア市場においては、SD-WANオーバーレイがマルチプロトコル・ラベル・スイッチング(MPLS)回線を置き換え、分散した支店の俊敏性を高めています。ETSIのNFVブループリントにより、ディスアグリゲートされたネットワーク機能の相互運用性が確保され、ISO/IEC 27001のフレームワークによって一貫したセキュリティ基準が課されています。ストレージおよびアプリケーションの仮想化は、モノリシックなワークロードの「リフト・アンド・シフト」を引き続き促進しており、ポリシーベースのデータ配置により、管理者は機密性の高いデータセットを暗号化されたメディアに固定することが可能になります。
地域別分析
北米は、メトロエリアの顧客に対して10ミリ秒未満の近接性を提供するハイパースケーラーのリージョンが豊富であることから、2025年の収益の42.42%を占めました。規制対象の企業は、欧州の「デジタル運用レジリエンス法(Digital Operational Resilience Act)」や、4時間未満の復旧時間目標(RTO)を達成するために重要なデータを国境内に保持することを義務付ける他地域の同様の規制を満たすため、ハイブリッド構成を採用しています。
アジア太平洋地域は、中国が個人情報の国内保存を義務付けるサイバーセキュリティ規制を施行していることから、CAGR17.26%で成長しており、これによりHuawei FusionSphereや国産KVMディストリビューションへの需要が高まっています。[3]インドの国家クラウドイニシアチブも同様に、海外プロバイダーへの依存度を低減しつつ、デジタル公共インフラの迅速な展開を支援するため、オープンソースのハイパーバイザーを推奨しています。日本、韓国、オーストラリアでは、災害復旧のレジリエンスを確保するため、オンプレミス・クラスターと地域パブリッククラウドを組み合わせる動きが続いており、これは同地域の規制産業において仮想化ソフトウェア市場の浸透が拡大していることを反映しています。
欧州では、一般データ保護規則(GDPR)により、企業は個人データの流れを定量的に管理することが義務付けられているため、依然として重要な役割を果たしています。ドイツ、フランス、英国の銀行や保険業界では、ハイブリッド型のコンプライアンスアーキテクチャが主流となっており、明示的な同意がない限り、機密性の高いワークロードが国境を越えることがないよう保証されています。南米、中東・アフリカは、全体的な導入規模では後れを取っていますが、通信インフラの近代化やデジタル政府プログラムが本格化するにつれて、二桁の成長率を記録しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- サーバー統合によるコスト削減
- クラウドファーストの企業IT戦略
- リモートワークとエッジコンピューティングの普及
- vSphereからのベンダー多角化
- 機密コンピューティングを活用した仮想化の推進
- AIによるワークロード配置の最適化
- 市場抑制要因
- 導入およびライフサイクル管理の複雑さ
- ハイパーバイザーのライセンス費用の高騰
- VM固有のセキュリティ攻撃対象領域の拡大
- 「コンテナファースト」という文化的な転換が、仮想マシン(VM)の普及を鈍化させている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- プラットフォーム別
- PC/サーバー仮想化
- モバイル/ エンドポイント仮想化
- 仮想化カテゴリー別
- アプリケーション仮想化
- ネットワーク/SD-ネットワーク仮想化
- サーバー/ コンピューティング仮想化
- ストレージ仮想化
- 展開モデル別
- オンプレミス
- クラウド/SaaS(ホスト型)
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 製造業
- 政府・防衛
- メディア・エンターテイメント
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- VMware Inc.
- Microsoft Corporation
- Citrix Systems Inc.
- Red Hat Inc.(IBM Corporation)
- Nutanix Inc.
- Oracle Corporation
- Amazon Web Services Inc.
- Google LLC(Google Cloud)
- Huawei Technologies Co. Ltd.
- Parallels International GmbH
- NComputing Co. Ltd.
- Lynx Software Technologies
- TenAsys Corporation
- Proxmox Server Solutions GmbH
- SUSE LLC(Harvester)
- Virtuozzo International GmbH
- Xen Project
- KVM(Open-Source)
- QEMU Project
- Scale Computing Inc.
- Dell Technologies Inc.
- Cisco Systems Inc.
- Hewlett Packard Enterprise(SimpliVity)
- IBM PowerVM(IBM Corporation)
- TuxCare(KernelCare)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日


