


流量センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flow Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122835
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、流量センサー市場の規模は2025年に91億1,000万米ドルと評価され、2026年の96億2,000万米ドルから2031年までに126億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.61%となる見込みです。
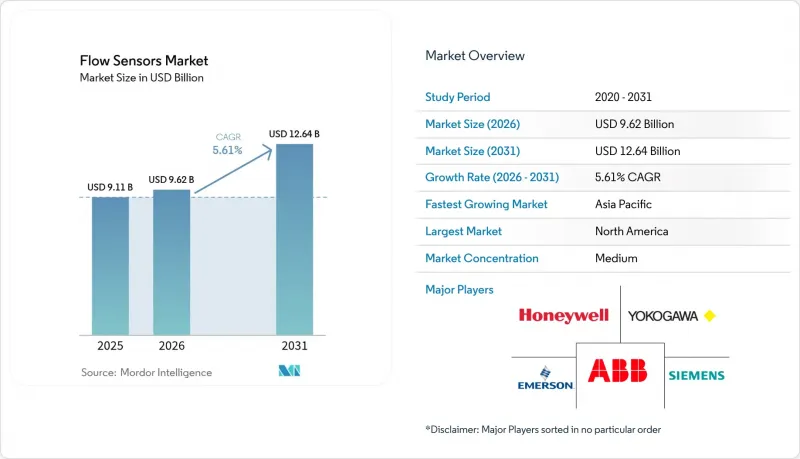
本レポートでは、業界を「種類(液体、気体)」、「技術(コリオリ式、差圧式、超音波式、渦式、熱式、磁気式)」、「設置方式(インライン式、クランプオン式、挿入式)」、エンドユーザー産業(石油・ガス、上下水道、化学・石油化学、食品・飲料、発電、パルプ・紙、製薬、その他の産業)、および地域ごとに分類しています。
世界の流量センサー市場の動向と洞察
スマートおよびIIoT対応の流量計測ソリューションの採用拡大
KROHNEなどのサプライヤーが提供するエッジ対応センサーは、バルブ駆動機能と組み込み型の流量・圧力・温度測定機能を統合しており、これによりオペレーターは事後対応型の点検から予知保全へと移行できるようになります。IIoT対応センサーを導入した施設では、異常が早期に検出されるため、予期せぬダウンタイムを最大30%削減できました。ローカルでのデータ処理により、ネットワーク負荷が軽減され、リアルタイムの安全対策が可能になります。しかし、ABB TotalFlowコンピュータにおけるリモート実行の脆弱性が最近発見されたことは、サイバーリスクを浮き彫りにするとともに、強固なセキュリティ体制の必要性を強調しています。
改修プロジェクトにおける非侵襲型クランプオン式超音波流量計の需要急増
クランプオン式ユニットは配管の切断を必要とせず、設置はおよそ30分で完了します。これは、数日かかるインライン改修とは対照的です。発電所や化学プラントでは現在、操業を停止することなく旧式の配管を更新するために、この技術が好まれています。エマーソンのFLUXUSシリーズは-200°Cから+630°Cの温度範囲に対応しており、極低温および高温環境での使用に適していることが実証されています。計器の自動検証により、現場での状態確認が可能となり、メンテナンス時間を短縮し、資産全体の稼働率をさらに向上させることができます。
大口径の取引計量ラインにおけるコリオリ流量計の高額な設備投資
大口径のコリオリ式流量計の設置には、1件あたり10万米ドルを超える場合もあり、プロジェクト予算を圧迫しています。事業者は、コストは低いもの精度が劣る超音波式や差圧式の代替案と比較して、その割高感を慎重に検討しています。リースモデルや成果連動型契約が負担軽減の手段として提供されていますが、多くの取引量測定に関する規制ではコリオリ式レベルの精度が義務付けられているため、コスト面のハードルがあるにもかかわらず、需要は維持されています。
セグメント分析
2025年時点で、液体計測は流量センサー市場の57.48%を占めており、CAGR6.78%で成長すると予測されています。ユーティリティ規模のスマートウォータープロジェクトが需要を後押ししており、モルトン・ナイゲル水道局による5万5,000台のメーター導入により、年間5億ガロンが節約されています(mnwd.com)。導電性流体においては電磁式が依然として主流ですが、低導電性またはスラリー環境では超音波センサーのシェアが拡大しています。ガス分野では、パイプライン監視や産業用燃焼制御が安定した収益を支えていますが、成長率が低いため、その貢献度は液体セグメントを下回っています。
スマートシティの導入要件により、水道事業者に無収水(NRW)の削減が求められ、液体分野での導入が加速しています。ノースカロライナ州ケアリーで導入された1,800万米ドルのAMIプラットフォームは、年間71,000トラックマイルの走行距離を削減し、サービスコストの削減と排出量の削減を実現しました。化学加工業者や醸造所も液体分野の導入を後押ししており、特に衛生基準が厳しい場合や腐食性の強い媒体を使用する場合、完全溶接されたステンレス鋼製の流路が求められます。
差圧式デバイスは、数十年にわたる導入実績と有利なライフサイクル経済性に支えられ、依然として30.62%という最大の売上シェアを占めています。一方、超音波センサーは、クランプオン型設計によりダウンタイムを削減し、高度な信号アルゴリズムによって測定誤差を1%に抑えることができるため、7.02%という最も高いCAGRを記録しています。超音波デバイスに関連する流量センサーの市場規模は、2031年にかけて、改修が盛んな重工業分野において2桁の成長が見込まれています。
コリオリ式流量計は、密度や質量流量が重要な多パラメータ測定において依然としてトップクラスの地位を維持しており、一方、渦式および熱式流量計は、蒸気ラインや低流量のガス用途に対応しています。磁気式センサーは、圧力損失がゼロであり、耐腐食性ライナーを採用しているため、水道事業やパルプ工場において引き続き人気があります。ほとんどの技術に自己検証用ファームウェアが組み込まれていることで、オペレーターの信頼性が高まり、再校正にかかる費用が削減されます。
地域別分析
北米は、PHMSA(米国パイプライン・危険物安全局)の厳格な漏洩検知規制と、スマートウォーター関連の多額の助成金により、2025年の売上高の33.92%を占めました。オースティン・ウォーターによる8,020万米ドルのメーター近代化プロジェクトは、インフラ整備パッケージが複数年にわたるセンサー調達を促進する好例です。メタン削減技術に対する連邦政府の奨励措置により、自動警報システムにデータを提供する高精度センサーへのパイプライン事業者の支出はさらに増加しています。
アジア太平洋地域は、世界最高となるCAGR 6.24%を記録しています。中国およびインドの自動化プロジェクトにおける年間投資額が17億米ドルを超えることで、自動車塗装工場、化学複合施設、電子機器製造工場全体で需要が喚起されています。現地のベンダーは、価格競争力のあるインライン式電磁流量計やシンプルな渦流量計モデルで世界の既存企業に挑んでおり、多国籍企業は現地サポートと付加価値の高い分析機能の強化を余儀なくされています。東南アジアでは、超純水や化学薬品ラインにおける厳密な流量制御を必要とする電子機器およびバッテリーのギガファクトリーへの投資流入の恩恵を受けています。
欧州では、改正された廃水指令により排出基準が厳格化され、自治体が連続監視システムの導入を余儀なくされていることから、規制主導による安定した需要が見られます。中東およびアフリカでは、オマーンのバルカ5号などの海水淡水化メガプロジェクトにおいて、耐食性に優れた流量計測ソリューションが不可欠であり、2桁の投資が行われています。南米では、センサーの導入はブラジルの衛生施設コンセッション事業やアルゼンチンのLNGターミナル拡張事業と密接に関連しており、いずれも過酷なプロセス条件下での信頼性の高い計測が求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートおよびIIoT対応の流量計測ソリューションの導入拡大
- 改修プロジェクトにおける非侵襲型クランプ式超音波流量計への需要が急増しています
- 国境を越える石油・ガスパイプラインにおける漏洩検知の義務化規制
- 水不足に悩む国々における海水淡水化および再利用施設の急速な拡大
- 使い捨てバイオプロセス機器を支える小型MEMS流量センサー
- 継続的な収益源を生み出す「Data-as-a-service(DaaS)」のビジネスモデル
- 市場抑制要因
- 大口径の取引量計測用配管におけるコリオリ式流量計の設備投資額の高さ
- 新興国における熟練した校正ラボの不足
- 無線流量計ネットワークにおけるサイバーセキュリティ上の脆弱性
- 重要半導体チップのサプライチェーンの変動性
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主要利害関係者への影響評価
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- タイプ別
- リキッド
- ガス
- 技術別
- コリオリ
- 差圧
- 超音波
- Vortex
- サーマル
- 磁気
- 設置タイプ別
- インライン
- クランプオン
- 挿入
- エンドユーザー産業別
- 石油・ガス
- 水・廃水処理
- 化学・石油化学
- 食品・飲料
- 発電
- パルプ・紙
- 医薬品
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧
- その他の欧州諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Endress+Hauser Group Services AG
- Siemens AG
- Emerson Electric Co.
- Honeywell International Inc.
- Yokogawa Electric Corporation
- Krohne Messtechnik GmbH
- Badger Meter, Inc.
- Christian Burkert GmbH and Co. KG
- Sensirion AG
- TSI Incorporated
- Keyence Corporation
- Brooks Instrument LLC
- TE Connectivity Ltd.
- Texas Instruments Incorporated
- Schneider Electric SE
- OMEGA Engineering Inc.
- SICK AG
- Proxitron GmbH
- Rechner Sensors
- Bronkhorst High-Tech B.V.
- Katronic Technologies Ltd.
- Alicat Scientific, Inc.
- Tokyo Keiki Inc.
- Fuji Electric Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日