


コンデンサ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Capacitor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122829
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
コンデンサ市場の規模は2025年に267億米ドルと評価され、2026年の282億6,000万米ドルから2031年までに374億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.82%となる見込みです。
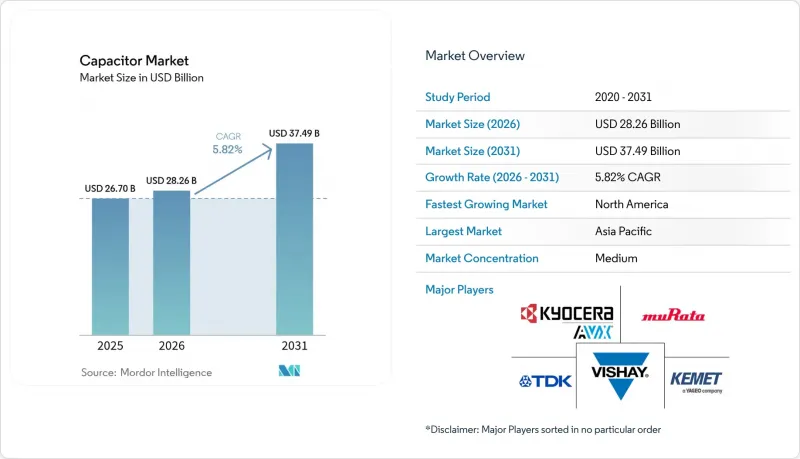
本レポートは、タイプ別(セラミック、タンタルなど)、電圧範囲別(低電圧<=100 V、中電圧100 V~1 kV、高電圧1 kV超)、実装方式(表面実装、スルーホール)、エンドユーザー産業(自動車、産業用、エネルギー・電力、民生用電子機器など)、および地域(北米、南米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のコンデンサ市場の動向と洞察
EV用パワーエレクトロニクスの採用拡大
2024年の電気自動車(EV)の生産台数は1,730万台に達し、前年比25%の急増を記録しました。これは、トラクションインバーター向けの高電圧フィルムコンデンサの需要増加に直結しています。現在、1台のバッテリー式電気自動車には1万5,000個以上のMLCCが搭載されており、これは従来の内燃機関車に見られる基本搭載数の4倍に相当します。また、プレミアムな800V駆動系には、より高い耐電圧と熱安定性を備えたデバイスが求められています。AEC-Q200規格の認定を取得したコンデンササプライヤーは、複数年にわたる設計採用を獲得しており、これにより民生用電子機器市場の変動の影響を受けにくくなっています。TDKの3225ケースサイズの100V、10µF MLCCは、フットプリントを拡大することなく性能の限界を押し広げる製品ロードマップの好例です。その結果、1台あたりの平均販売価格が構造的に上昇し、電動化とコンデンサ市場との間の好循環がさらに強化されています。
5G/FTTxの急速な展開が高周波MLCCの需要を牽引
2024年末までに300社以上の通信事業者が商用5Gサービスを開始する見込みであり、アナリストは2029年までに世界のモバイルデータの75%が5Gインフラを経由すると予測しています。Massive-MIMOアンテナアレイには、6 GHzを超える周波数帯で超低誘電損失を持つコンデンサが必要ですが、従来のセラミック材料ではこの仕様を満たすことが困難です。そのため、サムスンエレクトロメカニクスは、もともと通信基地局向けに開発されたノウハウを活用し、コネクテッドカー・プラットフォーム向けに自動車用MLCCの売上高1兆ウォンを目標としています。村田製作所の006003インチMLCCは、従来品より75%小型化されており、電気的性能指標を維持しつつ、絶え間ない小型化競争を体現しています。各基地局の無線基板には数万個のコンデンサが搭載されており、5Gの導入が拡大するにつれ、コンデンサ市場は世界の帯域幅消費動向と密接に連動し続けることが確実です。
高容量セラミック用MLCCサプライチェーンの変動
チタン酸バリウムの供給不足により、2024年には自動車用MLCCのリードタイムが6ヶ月以上に延び、前駆体加工を中国が独占していることから、地理的集中リスクが浮き彫りとなりました。AEC-Q200規格に準拠するコンデンサの歩留まり率は依然として70%を下回っており、供給が逼迫するたびに、自動車業界と通信業界の顧客の間で割り当てを巡る争いが生じています。誘電体層の薄層化を可能にする設備のアップグレードは、層の厚さが物理的な限界に近づくにつれて超高純度の原材料を必要とするため、供給制約をさらに悪化させています。欧米のメーカーは生産能力の拡大を発表していますが、新規工場の認定には最大2年を要するため、短期的な供給不均衡が長期化する見込みです。
セグメント分析
セラミックコンデンサは、体積効率と高い耐熱性のバランスを保つことで、2025年にはコンデンサ市場シェアの41.92%を占め、代替誘電体がニッチ市場で足場を固めつつある中でも、売上高でのトップの座を維持しています。このセグメントの勢いは、層数の絶え間ない増加と微細な制御に起因しており、村田製作所が、フットプリントを75%削減しながらも静電容量を維持する006003インチのMLCCを発売したことがその好例です。今後の成長は、高温下でのマイグレーションを防止しつつ、銀・パラジウムのコストリスクを低減するニッケルバリア端子の採用にかかっています。
スーパーキャパシタおよびウルトラキャパシタは、高電圧リチウムイオンパックと炭素系パワーバッファを組み合わせたハイブリッドバスラインに牽引され、全タイプ中で最も速いCAGR7.38%を記録しています。タンタル部品は、体積効率がコストプレミアムを相殺する医療用インプラントや航空電子機器モジュールにおいて依然として重要な位置を占めていますが、鉱石の調達により価格の変動性が高まっています。アルミニウム電解コンデンサは、サージ電流対応能力が耐久性の懸念を上回る高電圧電源ソケット分野で引き続き採用されています。フィルムコンデンサの需要は二極化しています。ポリプロピレンフィルムは再生可能エネルギー用コンバータで需要が伸びている一方、PTFEベースの製品はPFAS関連の段階的廃止規制に直面しています。
低電圧デバイス(100 V以下)は、スマートフォン、ウェアラブル機器、インフォテインメントコンソールを主軸として、2025年の売上高の48.74%を占めました。一方、高電圧クラス(>1 kV)は、800 Vのバッテリー式電気自動車や直列コンデンサバンクの普及に伴い、CAGR 6.33%で成長が加速すると予測されています。これらにより、送電調整向けのコンデンサ市場規模は拡大しています。中電圧部品(100 V~1 kV)は、効率向上のためにロボット工学や工場自動化の改修がより高いDCバスレベルへと移行しているため、着実に成長しています。
設計者からは、ワイドバンドギャップ半導体スイッチにおけるリンギングを抑えるため、セラミック技術とフィルム技術を組み合わせたインピーダンス制御型の高電圧スタックに対する需要が高まっています。これに対応してハイブリッドモジュールを提供するサプライヤーは、高価格帯の市場を獲得しており、高リップル電流と部分放電耐性の両方を処理できるソリューションに付加価値が生まれることを示しています。その結果生じる製品の差別化により、販売数量が増加しても価格の下落は抑制されています。
地域別分析
アジア太平洋地域は、中国、日本、韓国における垂直統合型のサプライチェーンのおかげで、2025年の世界売上高の46.28%を占めました。成熟したセラミック粉末の焼成技術、MLCCの自動焼結、およびエレクトロニクスOEMクラスターへの近接性は、規模の経済をもたらし、同地域が基礎的な生産において強固な地位を維持することを後押ししています。日本のベンダーは、人件費の高さにもかかわらず、小型化に関する特許を活用してより高い平均販売価格を確保しており、一方、韓国の生産ラインは、AEC-Q200の熱衝撃限界を満たす自動車グレードのロットを専門としています。
北米は2031年までCAGR7.29%を記録すると予測されており、主要地域の中で最も高い成長率となります。「CHIPS and Science Act」に基づく連邦政府の優遇措置により、ウエハー製造工場への投資に併せて受動部品の国内回帰が促進されており、また、新設のEV組立工場では、クリーン車両税額控除を受けるために現地調達を活用しています。また、AIアクセラレータにより基板レベルの静電容量予算が約25%増加しているため、データセンター事業者の需要も高まっており、高信頼性のセラミックおよびポリマー・アルミニウム製デバイスに対する需要は、今後数年にわたり上昇傾向を維持すると見込まれます。
欧州では、産業用オートメーション分野における安定した需要と、材料選定の在り方を変える規制上の逆風とのバランスが取られています。PFASの段階的廃止により、ポリプロピレンやポリエチレンナフタレートフィルムへの迅速な代替が迫られている一方、「バッテリー規制2023/1542」では、クローズドループリサイクルを証明できるサプライヤーを優遇する拡大生産者責任(EPR)の規則が導入されています。
南米および中東・アフリカの新興市場では、再生可能エネルギーの入札や通信ネットワークの拡張により、時折需要が上向きになりますが、インフラの不足により絶対的な数量は依然として小規模にとどまっています。全体として、地域的な分散化は単一地域におけるショックを緩和し、コンデンサ市場の長期的な拡大を後押しします。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用パワーエレクトロニクスの採用拡大
- 急速な5G/FTTxの展開が、高周波MLCCの需要を牽引しています
- グリッド規模の蓄電池の導入
- 自動車用ゾーンE/Eアーキテクチャ
- 超低ESRコンデンサを必要とするエネルギーハーベスティング型IoTノード
- 市場抑制要因
- 高容量セラミック用MLCCのサプライチェーンにおける変動性
- 固体型ウルトラキャパシタに関する技術的ノウハウの格差
- PTFEフィルムコンデンサに対するPFASの段階的廃止圧力
- タンタル鉱石の原材料コストの上昇
- マクロ経済要因の影響
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- タイプ別
- セラミックコンデンサ
- タンタルコンデンサ
- アルミニウム電解コンデンサ
- フィルムコンデンサ(紙およびプラスチック)
- スーパー/ウルトラキャパシタ
- 電圧範囲別
- 低電圧(100 V以下)
- 中電圧(100 V~1 kV)
- 高電圧(1 kV以上)
- 取り付け方式別
- 表面実装
- スルーホール
- エンドユーザー産業別
- 自動車
- 産業
- エネルギー・電力
- 通信/サーバー/データストレージ
- 家庭用電子機器
- 航空宇宙・防衛
- 医療用機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- KYOCERA AVX Components Corporation
- KEMET(Yageo Group)
- Vishay Intertechnology, Inc.
- Panasonic Holdings Corporation
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Walsin Technology Corporation
- Nippon Chemi-Con Corporation
- Rubycon Corporation
- Nichicon Corporation
- Cornell Dubilier Electronics, Inc.
- EPCOS AG(Infineon Technologies)
- Eaton Corporation plc(xEV capacitors)
- Maxwell Technologies, Inc.(UCAP)
- Skeleton Technologies Group OU
- LS Materials Co., Ltd.
- WIMA GmbH & Co KG
- Wurth Elektronik eiSos GmbH & Co KG
- Illinois Capacitor(Cornell Dubilier)
- Cap-XX Limited
- Lelon Electronics Corporation
- Samwha Electric Co., Ltd.
- Faratronic Co., Ltd.
- Elna Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


