


口腔乾燥症(ドライマウス)治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Xerostomia (Dry Mouth Disease) Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122827
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
口腔乾燥症(ドライマウス)治療薬市場の規模は、2025年の18億5,000万米ドルから2026年には19億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.02%で推移し、2031年には23億5,000万米ドルに達すると予測されています。
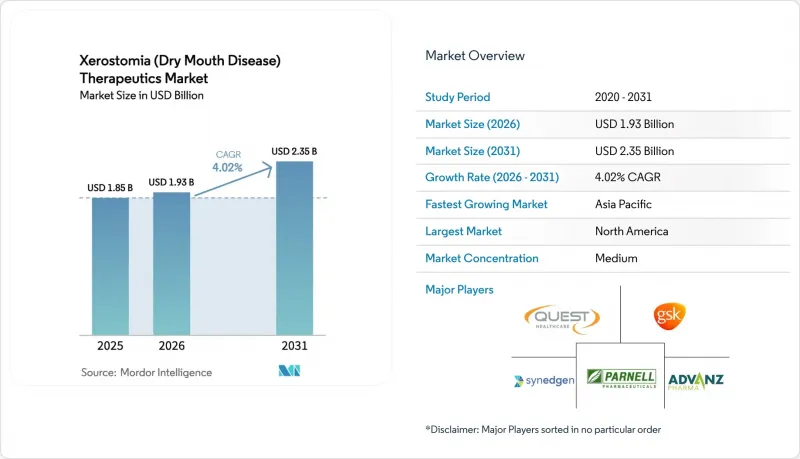
本レポートは、治療法(人工唾液/唾液代替剤、唾液分泌促進剤など)、剤形(スプレー、ジェル、ロゼンジ/パステルなど)、流通チャネル(小売薬局など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の口腔乾燥症(ドライマウス)治療薬市場の動向と洞察
高齢化および多剤併用患者における発症率の増加
2025年までに、OECD加盟国における高齢者の多剤併用率は68%に達し、抗コリン薬、降圧薬、抗うつ薬が併用されることで、口腔乾燥症のリスクが3倍になることがよくあります。こうした患者のうち、服薬管理の際、予防的な唾液代替剤を処方されているのはわずか18%にとどまっており、保険者らがますます注目する治療のギャップが生じています。日本では2024年、口腔乾燥症に関連する誤嚥性肺炎による入院が14%増加したと報告され、これを受けて、抗コリン薬療法の開始時に特定の時点で口腔評価を義務付ける措置が導入されました。2025年、メディケアは口腔乾燥症に関連する合併症に対して28億米ドルを支出しており、これにより唾液代替剤や唾液分泌促進剤に対する償還が強化されました。これを受けて、製薬各社は、認知機能低下の高齢者向けに、保存料を控えめにし、1日1回の投与で済むジェルを開発しました。
OTC製品の入手可能性とEコマースの拡大
FDAは2024年3月、3種類の唾液スプレーのOTC販売を承認し、EMAは2024年9月、カルボキシメチルセルロースゲルに対し調和化されたOTC承認経路を認めたことで、軽度の症状を持つ何百万人もの患者が医師の診察を受ける必要がなくなりました。Amazon Pharmacyにおける口腔乾燥症製品の売上は、2024年第1四半期から2025年第4四半期にかけて127%急増し、定期購入による補充の増加が堅調な需要を示しています。遠隔医療プラットフォームは、糖尿病プログラムに口腔乾燥症のスクリーニングを組み込み、2025年には米国のユーザー22万人に製品のおすすめ情報を提供しました。メーカー各社は、消費者への直接販売(D2C)により高い利益率を享受していますが、ブランド認知度を高めるためにはデジタルコンテンツへの投資が不可欠です。中国は依然として「欠けているピース」となっています。同国の規制当局は、まだOTCとしての承認を行っておらず、世界第2位の医薬品市場におけるEコマースの勢いを鈍らせています。
処方箋が必要な唾液分泌促進薬の高コスト
米国では、ピロカルピンのブランド品は30日分で450米ドル、ジェネリック医薬品でも平均180米ドルと高価なため、シェーグレン症候群の新規患者の31%が治療を中断しています。セビメリンのブランド品は月額620米ドルと、多くのメディケア受給者にとっては手の届かない金額となっています。インド製のジェネリック医薬品は1ヶ月あたり約3,200インドルピーですが、これは世帯収入の中央値の約12%に相当するため、利用は都市部の富裕層に限定されています。有効成分の合成は依然として複雑であり、供給も集中しているため、競合によって価格が60~80%下落するという事態は、通常見られません。また、米国の保険プランの43%で事前承認が義務付けられているため、事務手続き上の摩擦が生じ、治療開始が最大2週間遅れることがあります。
セグメント分析
人工唾液およびその代替品は、2025年の口腔乾燥症治療薬市場規模の62.21%を占めており、これは腫瘍学およびリウマチ学分野における定着した第一選択薬としての処方によって支えられています。電気刺激装置は、2024年後半に追加されたメディケアの償還コードにより患者の自己負担額が約40%削減されたことも後押しされ、2031年までにCAGR7.02%で最も急速に拡大すると予想されます。処方薬および市販薬(OTC)の両方の唾液分泌促進剤は、コリン作動性副作用によりユーザーの約3分の1で長期的な服薬遵守が制限されるため、依然として中程度の選択肢にとどまっています。レーザー光生体調節療法などのその他の治療法は、売上高の5%未満を占めるに過ぎませんが、保険者の方針が適応されれば、普及が進む可能性があります。
メーカー各社の戦略は分岐しつつあります。代替製品の主要メーカーは製剤の改良を推進しており、グラクソ・スミスクライン社のキシリトール配合ジェルが現在、虫歯予防効果を提供していることからも明らかです。医療機器分野の新規参入企業は、使用状況を記録するBluetoothモジュールを組み込んでおり、これにより臨床医は遠隔でパルス設定を調整して服薬遵守率を向上させると同時に、保険者との契約交渉に活用できるデータを生成しています。したがって、口腔乾燥症治療薬業界はコネクテッドケアの領域へと進出しており、従来の消費財メーカーにとっての参入障壁が高まっています。
地域別分析
2025年、北米は世界売上高の39.16%を占めました。これは、疾患に対する高い認知度、包括的な保険適用範囲、そして積極的な消費者向け直接広告に牽引されたものです。米国の口腔乾燥症治療薬市場規模は、地域全体の85%を占めており、ジェネリック医薬品の台頭やOTC(一般用医薬品)との競争が販売数量の伸びを相殺しているため、安定しています。カナダでは、重症例のみを対象とする厳格な処方薬リストの規定により、市場が低迷しています。一方、メキシコでは、厳格な価格統制が実施されているにもかかわらず、「セグロ・ポプラール(Seguro Popular)」の適用範囲拡大により、2027年までに治療を受ける患者数が100万人以上増加すると予想されています。
ドイツは、法定保険による給付と歯科医院の密なネットワークにより、一人当たりの消費量がトップとなっています。英国はブレグジット後に二重の規制申請を余儀なくされており、これにより承認までの期間が数ヶ月延長されていますが、一方で一部のニッチな製剤については迅速な承認が可能となっています。フランスでは頭頸部放射線治療センターにおいてゲル製剤の採用が堅調である一方、イタリアとスペインではOTC医薬品の保険償還が制限されており、価格に敏感な高齢者層における販売量の伸びが抑制されています。北欧市場ではオンライン販売が好調で、スウェーデンでは口腔乾燥症治療薬の売上の42%がオンライン薬局を通じて行われていますが、これとは対照的に、東欧では実店舗が依然として主流となっています。
アジア太平洋地域はCAGR8.04%で成長すると予想されており、これは世界最速のペースです。中国では1億4,000万人の糖尿病患者が巨大な潜在需要を牽引しており、2024年の国家保険適用リストに主要な代替薬が追加されたことで、自己負担率が40%という水準であっても都市部での販売が刺激されました。日本は国内売上の18%が電気刺激療法によるもので、世界最高の普及率を誇っており、これは医療機器による解決策を好む文化的傾向を反映しています。インドでは2025年に超低価格のピロカルピンが発売され、数百万人の新規ユーザーが加わりましたが、その普及は依然として都市部に偏っています。オーストラリアや韓国などの成熟市場では、保険による全額給付が受けられるプレミアムな徐放性ジェルが好まれています。東南アジアでは2024年から2025年にかけて現地生産が開始され、インドネシアやタイでは輸入コストが削減され、販売量が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化および多剤併用患者層における罹患率の増加
- OTC製品の入手可能性の拡大とEコマースの普及範囲の拡大
- 革新的な粘膜付着性・徐放性製剤の開発
- 新興の再生医療および細胞を用いた唾液腺治療法
- AIを活用した個別化唾液代替プラットフォーム
- 口腔乾燥症関連製品に対する認知度の高まり
- 市場抑制要因
- 処方箋が必要な唾液分泌促進薬の高コスト
- 新規製剤に対する厳しい規制上の障壁
- 既存の代替品における長期的な有効性の限界
- 原材料(ブタムチン、グリセリン)の価格変動
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療モダリティ別
- 人工唾液/唾液代替剤
- 唾液分泌促進剤
- 電気刺激装置
- その他の治療法
- 製品形態別
- スプレー
- ジェル
- ロゼンジ/パスティール
- マウスウォッシュ/うがい薬
- その他の製品形態
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M
- ADVANZ PHARMA Corp.
- Church & Dwight Co., Inc.
- Colgate-Palmolive Company
- Fresenius Kabi
- GlaxoSmithKline plc
- Lupin Limited
- OraCoat(OraHealth)
- Parnell Pharmaceuticals Inc.
- Perrigo Company plc
- Pfizer Inc.
- Pharmascience Inc.(Pendopharm)
- Sun Pharmaceutical Industries Ltd.
- Sunstar Suisse S.A.
- Synedgen Inc.
- Xlear Inc.
- Sonic Healthcare
- SQI Diagnostics
- Thermo Fisher Scientific Inc.
- Trinity Biotech
- Quest Healthcare