


歯科用セメント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Cement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122823
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
歯科用セメント市場規模は2026年に16億3,000万米ドルと推定されており、2025年の15億4,000万米ドルから成長し、2031年には21億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.62%となる見込みです。
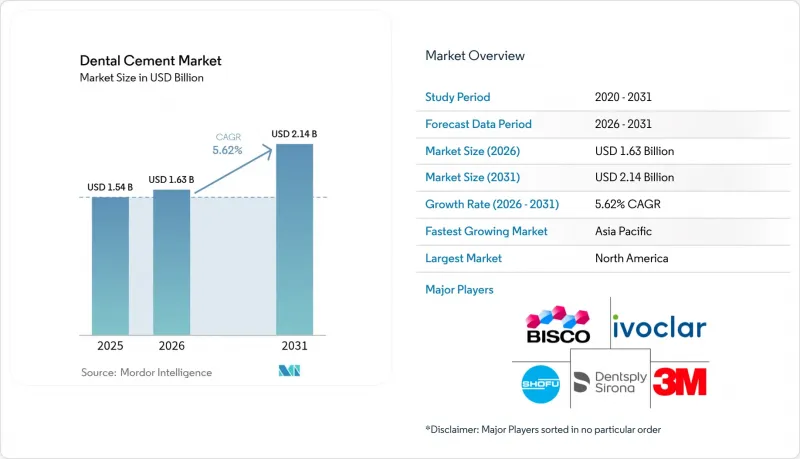
本レポートでは、業界を製品タイプ別(仮歯用および永久歯用)、材料タイプ別(ガラスアイオノマー、酸化亜鉛・オイゲノール、リン酸亜鉛など)、用途別(歯髄保護、セメント固定・接着など)、エンドユーザー別(病院、歯科医院、その他のエンドユーザー)、および地域別(北米、欧州、アジア太平洋など)に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科用セメント市場の動向と洞察
虫歯および無歯顎の有病率の増加
2024年には、未治療の虫歯に罹患した人が約35億人に達し、歯科セメント市場を支える持続的な臨床業務量を生み出しています。人口の高齢化に伴い、無歯顎の割合が増加しており、高強度の永久セメントを用いた耐久性の高い補綴ソリューションへの需要が高まっています。世界の経済的負担(直接費用3,870億米ドル、間接費用3,230億米ドル)は、再治療サイクルを最小限に抑えるセメントの必要性をさらに強めています。生体活性、フッ化物の放出、およびワークフローの簡素化を実現するメーカーは、歯科セメント市場においてコストに敏感な医療提供者の間で採用を拡大しています。
矯正歯科および補綴歯科治療件数の増加
調査によると、若年成人の20.6%がアライナー治療を受ける意向を示しており、セラミックブラケットやクリアアライナー用アタッチメントと互換性のあるセメントへの需要が高まっています。CAD/CAMや3Dプリンティングの普及により、診療時間が短縮され審美性が向上していることから、補綴分野は拡大しており、ジルコニア、二ケイ酸リチウム、およびポリマー浸透型セラミックスに接着するセメントへの需要が高まっています。補綴分野におけるロボット工学やAIの導入により、接着強度や辺縁密着性に関する性能基準が引き上げられています。これらの要因が、歯科用セメント市場における長期的な需要の伸びを後押ししています。
小規模歯科医院における高い価格感度
2024年には、独立系歯科医院の95%が資材費の高騰を報告しており、2018年から2023年にかけて歯科衛生士の賃金が26.6%上昇したことで、利益率が圧迫されています。こうした歯科医院では、高価な生体活性セメントを低コストの代替品に置き換えるケースが多く、価格弾力性の高い地域での市場浸透が鈍化しています。保険償還の上限は調達上のトレードオフを深刻化させ、診療所がセメントシステムを選定する際に治療の総コストを評価するよう促しています。新興市場では、この動向が先進的な配合製品の販売量の伸びを抑制し、歯科用セメント市場全体の拡大を鈍化させています。
セグメント分析
2025年、永久用製品は歯科セメント市場シェアの71.80%を占め、最終的なクラウン、ブリッジ、インプラント修復における役割により、全体の収益を支えました。ACTIVA BioACTIVEなどの強化された生体活性製剤は、フッ化物、カルシウム、リン酸イオンを放出し、再石灰化を促進するとともに、二次う蝕のリスクを軽減します。汎用自己接着型セメントは、別途プライマーを必要としないため臨床ワークフローを簡素化し、患者数の多い診療所におけるチェアタイムを短縮します。
仮セメントは、売上高は小さいもの、多段階のインプラント症例や複雑な修復治療が増加するにつれて、CAGR6.15%で拡大すると予測されています。さらに、最終的な装着前に咬合確認のために仮歯を使用する「即日CAD/CAMワークフロー」の普及により、需要はさらに後押しされています。オイゲノールフリーで樹脂強化された仮歯用セメントの革新により、除去性を損なうことなく安定性が向上し、歯科用セメント市場において患者様の体験と診療所の効率が向上しています。
地域別分析
2025年には、北米が歯科用セメント市場シェアの39.05%を占め、市場を牽引しました。これは、先進的な歯科インフラ、高い保険普及率、およびデジタル歯科の広範な導入に支えられています。歯科サービス組織の拡大により、調達プロトコルが標準化され、プレミアムな生体活性システムの導入が加速しています。FDAの510(k)承認プロセスによる規制の明確化は、要件が厳格化されたにもかかわらず、特に汎用接着剤やデュアルキュア製品において、早期の市場投入を促進しています。
アジア太平洋地域は、中産階級の人口増加と啓発キャンペーンの強化に後押しされ、6.90%という最も高いCAGRを記録しています。インドには約65,000の歯科医院があり、17億米ドル規模の歯科エコシステムが形成されており、性能と手頃な価格のバランスが取れた修復材料への需要を牽引しています。中国では急速な都市化に伴い修復処置件数が増加している一方、日本と韓国は、先進的な材料の革新や高齢者ケアに対する保険支援を通じて市場に貢献しています。とはいえ、歯科セメント市場において、診療所がプレミアムな機能と予算の制約を天秤にかけるため、価格への敏感さが多層的なポートフォリオ戦略を必要としています。
欧州では、2025年1月の水銀アマルガム使用禁止に伴い、材料の移行という差し迫った課題に直面しており、これにより水銀を含まないフッ化物放出型セメントの採用が加速しています。ドイツ、フランス、英国では、充実した補綴歯科の研修プログラムと、審美治療を好む消費者の傾向により、需要を牽引しています。ISO 106歯科規格による規制の調和により、製品品質の基準が引き上げられており、生体適合性が実証され、長期的な臨床データを有するメーカーが有利となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 虫歯および無歯顎の有病率の上昇
- 矯正歯科および補綴歯科の治療件数の増加
- 審美歯科の成長
- 水銀を含まないフッ化物放出型修復材への規制による推進(報道が不十分)
- 生物活性およびナノハイブリッドセメント技術の急速な台頭(報道が不十分)
- 市場抑制要因
- 小規模歯科医院における価格に対する高い感受性
- ISO 4049およびFDA 510(k)の厳格な性能検証
- 特殊モノマーおよび希土類充填剤におけるサプライチェーンの逼迫(報道不足)
- オイゲノールおよびビス-GMAの廃棄に関する環境面での監視(報告不足)
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 永久
- 仮
- 素材別
- 酸化亜鉛・オイゲノール
- リン酸亜鉛
- ポリカルボン酸塩
- グラスアイオノマー
- 樹脂系
- その他
- 用途別
- パルプ保護
- 接着およびボンディング
- 修復
- 外科用ドレッシング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M
- Dentsply Sirona
- Danaher(Envista-Kerr)
- Ivoclar Vivadent
- GC Corporation
- SHOFU Dental
- Coltene Holding
- Kuraray Noritake Dental
- BISCO
- Medental International
- VOCO GmbH
- Tokuyama Dental
- Ultradent Products
- Septodont
- SDI Limited
- Pulpdent
- DenMat Holdings
- DMG Chem-Pharma
- FGM Dental
- Kuraray America
第7章 市場機会と将来の展望



