


ゼオライト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Zeolites - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122821
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ゼオライト市場の規模は2026年に95億8,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 3.97%で推移し、2031年までに116億4,000万米ドルに達すると見込まれています。
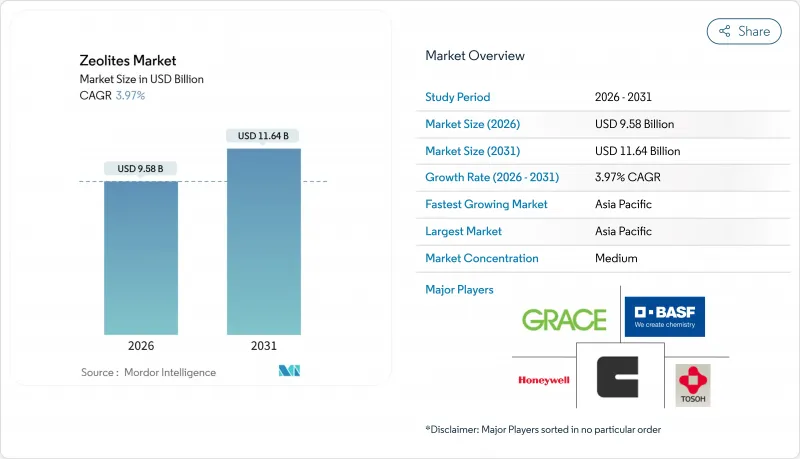
本レポートは、製品タイプ(天然ゼオライトおよび合成ゼオライト)、形態(粉末、顆粒/ペレットなど)、用途(吸着剤、触媒など)、エンドユーザー産業(水処理、空気浄化、農業など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のゼオライト市場の動向と洞察
リン酸塩不使用洗剤に向けた規制の動き
欧州規則648/2004では、ゼオライトAの表示が義務付けられており、これを受けてプロクター・アンド・ギャンブル、ユニリーバ、ヘンケルは、粉末洗剤の80%以上をリン酸塩フリーの配合に切り替えました。ゼオライトはアルカリ度を緩衝しつつ硬度イオンを封じ込めるという二重の機能を持つため、洗剤メーカーは、配合設計者が界面活性剤の総使用量を最大15%削減できるようになります。この規制により、欧州および北米全域で代替需要が高まっており、現在では東南アジア市場、特にインドネシアやベトナムでも同様の動きが見られます。その結果、ゼオライト市場は、洗剤用ビルダーにとって、政策に支えられた重要な成長基盤を確保しています。Zeolyst Internationalなどの合成ゼオライトメーカーは、汎用化学品の市況が変動しても稼働率を安定させる長期供給契約の恩恵を受けています。
水処理および廃水処理分野からの需要増加
更新された米国国家汚染物質排出排除システム(NPDES)の許可基準により、アンモニアの許容濃度が1 mg/L未満に引き締められ、水道事業者は予測可能なイオン交換等温線を提供するクリノプティロライトカラムの採用へと向かっています。セント・クラウド・マイニング社の報告によると、水処理向けの販売量は、2022年の28%から2024年には出荷量の35%に増加しました。再生コストの面でもゼオライトが有利です。これは、塩水循環により交換容量の最大90%が回復するのに対し、活性汚泥法の改修には数倍の費用がかかるためです。並行して行われている欧州連合(EU)の都市下水処理規制の改定により、アンモニウムや重金属の排出に対するコンプライアンスが引き続き注目されており、長期的な成長が持続しています。
低コストのシリカゲルおよび活性炭の入手可能性
シリカゲルは、防湿剤として合成ゼオライトよりも20~30%安価ですが、活性炭はその巨孔構造によりVOC除去において優位性を示しています。建設用乾燥剤においてコストを重視する購入者にとっては、価格面での優位性がゼオライトの再生によるメリットを上回る場合が多く、これがゼオライト市場の拡大を抑制しています。触媒グレードのメーカーは、ゼオライトの選択性と炭素の吸着能力を融合させたハイブリッド吸着剤で対応していますが、その採用は依然としてニッチな範囲にとどまっています。
セグメント分析
合成ゼオライトは2025年の売上高の44.88%を占めており、CAGR5.67%で成長すると予測されており、これは天然ゼオライトの2倍のペースです。合成グレードによるゼオライト市場の規模拡大は、石油化学用触媒によって牽引されており、そこでは組成の精度が高まることで収率の経済性が向上します。BASF社のX3D触媒は、階層構造を持つアルミナにナノゼオライトを埋め込むことで、拡散を促進し、コークスの堆積を低減しており、これは明らかなプレミアム機能です。天然クリノプティロライトは、農業や基礎的な水処理においてコスト面での優位性を維持していますが、下流のユーザーは、鉱山では保証できない、より厳密なイオン交換の再現性を求めています。
価格差は依然として顕著であり、合成結晶は単位価格において2~3倍の高値で取引されています。この状況により、天然ゼオライトは販売数量では優位を保っていますが、売上高はまちまちとなっています。鉱業による採掘は水熱合成に比べてエネルギー消費量が40~50%少ないため、持続可能性を訴求するメッセージが天然ゼオライトの販売を後押ししていますが、規制当局の監視が厳格化され、農業用途であっても微量金属の分析が求められるようになっています。予測期間を通じて、特殊触媒の需要がバルク製品よりも急速に拡大するため、市場シェアは体積ベースで50対50の均衡状態へと再調整される見込みです。
粉末グレードは、狭い粒子径分布を重視する洗剤、触媒、吸着剤メーカーへの供給により、2025年においてもゼオライト市場シェアの60.23%を維持しました。顆粒およびペレットは、低圧力損失が重要な充填層乾燥機において主流となっています。膜およびコーティング形態は、数量ベースでは一桁台半ばにとどまりますが、動的分離を必要とする脱炭素化プロジェクトに後押しされ、CAGR 6.21%で拡大する見込みです。
レゾナック・ホールディングスのDDR型管状エレメントは、すでに日本のパイロットプラントにおいて、水素ストリームを99.99%の純度で精製しています。ISO 22734ガイドラインによりガス分離膜の試験が標準化され、認証の厳格化が進んだことで、より広範な普及が加速すると見込まれます。モジュール設置コストが1平方メートルあたり800米ドル前後で推移しているため、投資の障壁は依然として残っていますが、石油化学産業の拠点における早期導入企業は、圧力スイング吸着法に比べてエネルギー集約度が低い点を高く評価しています。
地域別分析
アジア太平洋地域は2025年にゼオライト市場の需要の45.26%を占め、2031年までCAGR6.23%で拡大する見込みです。中国の盛虹石油化学および玉龍複合施設では大規模なFCC装置が追加される一方、アラムコ・シノペック・福建の計画では、現地での触媒調達を確実なものにしています。日本と韓国は水素充填向けの膜技術のパイロット事業を主導しており、インドは全国的な廃水処理施設の改修の一環として、クリノプティロライトの採用を加速させています。
北米のゼオライト市場は、セント・クラウド・マイニング社の年間42,000~4万5,000トンの天然ゼオライト生産量と、EPAの厳格なアンモニア規制の影響を受けています。カナダのオイルサンド精製施設は触媒需要を安定させていますが、ペメックス(Pemex)主導のメキシコ製油所の近代化により、需要がさらに増加しています。欧州のシェアは北米と同様で、洗剤用添加剤や水質規制が基礎的な成長を支えています。また、EUの水素戦略に関連する膜技術のパイロット事業は、モジュール価格が下落すれば、さらなる成長の可能性を秘めています。
南米に加え、中東およびアフリカが合わせて残りの需要を占めています。ブラジルのアグリビジネスでは、土壌の保水力向上にクリノプティロライトが活用されており、チリの銅鉱山では、尾鉱池の水処理にゼオライト層が導入されています。ルワイスやジャフラなどのGCC(湾岸協力理事会)地域の石油化学メガプロジェクトは、複数年にわたる合成ゼオライトの契約を確保しており、これがサプライヤーの生産能力計画の基盤となっています。南アフリカの公益事業者は、重金属除去のためのゼオライトカラムの試験を行っており、エジプトの製油所の改修により、地域内のガソリン需要が軟調であるにもかかわらず、触媒の需要が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リン酸塩不使用洗剤に対する規制当局の推進
- 上下水道処理分野からの需要の増加
- FCC触媒クラッキングにおける大幅な利用
- 中国およびGCC諸国における石油化学製品の生産能力増強
- 低炭素水素の精製用ゼオライト膜
- 市場抑制要因
- 低コストのシリカゲルおよび活性炭の入手可能性
- アルミノケイ酸塩(ボーキサイト)原料の供給変動
- 希土類ゼオライト(La、Ce)のサプライチェーンの脆弱性
- バリューチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 天然ゼオライト
- 合成ゼオライト
- フォーム別
- パウダー
- 顆粒/ペレット
- ハニカム/ ブロック
- 膜/ コーティング
- 用途別
- 吸着剤
- 触媒
- 洗剤
- その他の用途(精製およびバイオガス)
- エンドユーザー産業別
- 水処理
- 空気清浄
- 農業
- 石油化学
- 建設
- その他(医療、原子力)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア/ランキング分析
- 企業プロファイル
- BASF
- Albemarle Corporation
- Arkema
- Blue Pacific Minerals
- Clariant
- GCMIL
- Honeywell International Inc.
- Huiying Chemical Industry(Quanzhou)Co.
- International Zeolite Corp.
- Interra Global
- KNT Group
- Ningbo Jiahe New Materials Technology Co., Ltd.
- PQ
- Resonac Holdings Corporation
- St. Cloud Mining
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
- Zeotech