


カメラモジュール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Camera Module - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 194 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122816
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
カメラモジュール市場の規模は、2025年の411億2,000万米ドルから2026年には430億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.22%で推移し、2031年には529億1,000万米ドルに達すると予測されています。
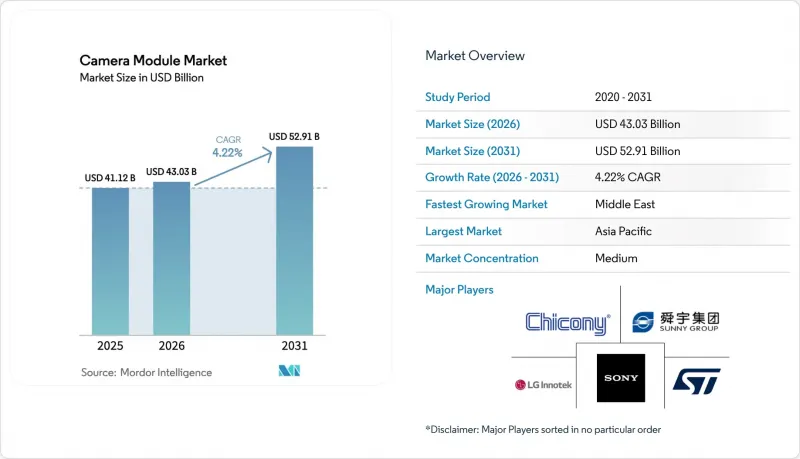
本レポートは、構成部品(イメージセンサー、レンズセットなど)、センサータイプ(CMOS、CCD)、画素数または解像度(7 MP以下、8~13 MP、その他)、フォーカス方式(固定焦点、オートフォーカス)、製造プロセス(チップ・オン・ボードなど)、モジュールのフォームファクター(コンパクト、MIPIインターフェースモジュール)、用途(自動車など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のカメラモジュール市場の動向と洞察
3レンズを超えるマルチカメラ搭載スマートフォンの普及
中国のフラッグシップ端末には現在、4つ以上の独立したカメラが搭載されており、端末1台あたり約1.3モジュールが追加されています。Xiaomiの「17 Ultra」は、超広角、広角、マクロ各レンズに加え、それぞれ独自のオートフォーカス機構を備えた2億画素のペリスコープカメラを初搭載しました。OPPOとvivoも「Find X8」および「X200 Pro」シリーズで同様のアプローチを採用し、出荷台数を維持しつつ平均販売価格を引き上げました。かつてはフラッグシップモデルに限定されていた深度検知用のTOF(Time-of-Flight)モジュールは、現在では小売価格400米ドル以上の機種で標準装備となり、新たな拡張現実(AR)ショッピング機能を実現しています。その結果、世界のスマートフォン買い替え需要が頭打ちとなっているにもかかわらず、モジュール需要は漸増しています。サムスンの「All Lenses on Prism」設計により、ペリスコープカメラのZ軸方向の高さが22%削減され、競合他社もバッテリー容量を犠牲にすることなく、折りたたみ式光学系を搭載できるようになりました。
後方視認性およびADASカメラの規制
安全規制により、オプションのカメラシステムが標準装備へと変化しています。米国では、FMVSS-111により、2026年モデル以降のすべての軽自動車にリアビューカメラの搭載が義務付けられています。欧州連合(EU)の一般安全規制も同様の圧力をかけており、2024年7月以降、新車種に対して車線維持支援や速度制限支援のための前方カメラの搭載を義務付けています。ティア1サプライヤーは現在、レーダーやライダーと組み合わせて1台あたり3~4台のカメラを統合しており、2030年までにモジュール搭載数は予測で3.8ユニットに達すると見込まれています。北米で販売されるレクサスモデルは2026年から少なくとも4台のカメラを搭載することになり、自動車用グレードの部品の認定サイクルが加速しています。
2024年の地震後のVCMアクチュエーターの供給制約
2024年4月の花蓮地震により、台湾の主要アクチュエータサプライヤーのクリーンルームが被害を受け、オートフォーカスおよび光学式手ぶれ補正用ボイスコイルモーターのリードタイムが2倍に延びました。サムスン・エレクトロメカニクスとLGイノテックは、限られた部品を確保するために高額な物流コストを支払った結果、モジュール出荷量が前四半期比で12%減少したと報告しています。2025年末までに復旧率は85%に達しましたが、OEM各社はそれ以降、将来の供給ショックを軽減するため、日本のベンダーからデュアルソーシングを行っています。
セグメント分析
2025年のカメラモジュール市場において、イメージセンサーの市場規模は売上高の47.17%を占めましたが、アクチュエータはシェアは小さかったもの、2031年までの年間平均成長率(CAGR)は5.07%と最も高い伸びを示しました。ソニーの積層型CMOS部品は高価格帯で取引されていますが、ペリスコープモジュール向けの2軸光学式手ぶれ補正用アクチュエータへの需要が、その差を縮めています。各レンズに独自のオートフォーカス駆動装置が搭載されるようになったことで、ボイスコイルモーターの出荷台数は増加しており、自動車向けプログラムでは、-40°C~105°Cの耐環境性能を持つ堅牢なアクチュエータが指定されています。レンズセットは依然として2番目に大きな構成要素であり、高温環境下ではプラスチック製に代わってガラス成形非球面レンズが採用されています。組立サービスは構成要素の中でシェアは最も小さいもの、振動減衰や気密性が民生用レベルの要件を上回る長寿命の自動車用プラットフォームにおいて、付加価値を提供しています。
用途を問わず、構成比の変化が見られます。自動車用カメラでは、ハイダイナミックレンジ(HDR)センサーやグローバルシャッターに対して30%のプレミアムが支払われている一方、民生用電子機器では、ピクセルビニングされた裏面照射型チップが主流になりつつあります。STマイクロエレクトロニクスとONセミコンダクターは、夜間運転支援向けの0.1ルクス対応センサーを発売し、出荷数量が控えめな場合でも平均販売価格を押し上げています。一方、主要なスマートフォンブランドが設計を自社内製化する中、専業の組み立てメーカーはコモディティ化に直面しています。
CMOS技術は2025年の売上高の89.22%を占め、CAGR 4.73%で成長すると予測されており、科学分野のニッチ市場においてCCD(電荷結合素子)を駆逐しつつあります。ディープトレンチ絶縁、ピン付きフォトダイオード、およびオンチップA/D変換により、感度が向上すると同時に消費電力が削減され、CMOSの優位性が確固たるものとなりました。サムスンの1億800万画素「ISOCELL」センサーやオムニビジョンのスタッガードHDR対応「OV50K」は、自動車分野の賞を受賞し、従来のCCDユニットに取って代わりました。対照的に、テレダインの超低ノイズCCDは、フレームレートよりも画素の純度が重視される天文学や実験用機器の分野で生き残っています。
かつてはCCDの代名詞であったグローバルシャッターや16ビットデュアルゲイン出力といった機能を備えた次世代CMOSデバイスは、カメラモジュール分野におけるCCDの市場シェアをさらに蝕む態勢にあります。OEM各社はCCDよりも代替品をますます好むようになっており、CCDは主に特殊な撮像用途に限定されつつあります。この変化は、効率と性能の両方を高める複合的なコスト面での優位性と技術的進歩によって推進されています。
13メガピクセルを超えるモジュールは、ペリスコープ式望遠レンズや4K動画撮影の普及に支えられ、CAGR 4.83%で拡大しています。Xiaomiの2億ピクセルセンサーは、低照度撮影時には1,250万ピクセルにピクセルビニングを行いますが、デジタルズーム時にはフル解像度を維持しており、マーケティング上のスペックと実用性を両立させています。定着している8~13メガピクセルクラスは依然として売上高の48.54%を占めていますが、エントリーレベルのスマートフォンが高解像度へと急速に移行するにつれ、そのシェアは縮小しつつあります。また、顔認識に関する自治体の調達規則を満たすため、防犯カメラも4Kへとアップグレードが進んでおり、2メガピクセルのアナログ機器は淘汰されつつあります。
光学の物理法則には限界があります。1.0µmの画素サイズを持つf/1.8のレンズでは、108メガピクセルを超えると回折限界に達するため、画質を損なうことなく解像度をさらに高めることは現実的ではありません。ソニーのIMX989は、50メガピクセルで1.6µmの画素ピッチを誇り、単純な画素数よりも画素ごとの感度を重視することで、低照度環境下での優れた性能と、より鮮明な画像を実現しています。自動車分野においては、8メガピクセルのセンサーがコスト効率と機能性のバランスを取り、50メートル離れた場所からナンバープレートを認識するのに十分な解像度を提供します。この構成は、手頃な価格と性能の両立が求められる一般車両における実用的な限界を定めています。
地域別分析
2025年、アジア太平洋地域はカメラモジュール市場シェアの42.37%を占めました。これは、設計サイクルを短縮する中国のセンサー製造工場、レンズ研磨工場、および組立ラインの集積に支えられたものです。Sunny Optical、O-Film、LuxVisionsの各社は、最終組立現場から500キロメートル圏内の工場から、世界のスマートフォン用モジュールの60%以上を出荷しました。インドの73,000カロールインドルピー(87億7,000万米ドル)に上る「生産連動型インセンティブ制度」により、生産能力が国内企業のDixon TechnologiesやBhagwati Productsへと振り向けられており、地域ブランドがモジュールをより迅速に入手できるようになっています。日本は自動車用グレードのセンサーへと軸足を移している一方、韓国は垂直統合を活用し、プレミアム車向けの契約に向けてセンサーとレンズをバンドルしています。
中東は規模こそ小さいもの、CAGR5.21%を記録し、最も急成長している地域です。NEOMやドバイのスマートシティ計画におけるAI対応監視ハードウェアの導入要件が、高利益率の出荷を後押ししています。湾岸諸国がスタジアム、交通拠点、主要な公共施設での監視体制を強化する中、4K・120fpsの顔認識カメラの導入により、入札件数が急増する見込みです。この拡大は、人通りの多い場所や重要地域におけるセキュリティインフラの強化と公共の安全確保に向けた、より広範な取り組みの一環です。
北米では、堅調な需要とイノベーションに牽引され、自動車および産業分野への依存度が高まっていますが、スマートフォンの生産は他の地域へオフショア化されています。欧州では、EN 303645サイバーセキュリティ規制によりIoTカメラの認証が遅延しているため、成長には課題が生じており、一部の導入が2027年まで先送りされ、技術導入のペースに影響を及ぼしています。南米では、ブラジルやアルゼンチンにおける自動車生産の回復に支えられ、景気の改善も相まって、市場が回復の兆しを見せています。一方、依然としてニッチ市場であるアフリカでは、主に南アフリカの鉱業における自動化に注力しており、技術の進歩を活用して効率と生産性の向上を図っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中国のフラッグシップモデルにおける3眼以上のマルチカメラ搭載スマートフォンの普及
- 後方視界およびADAS用カメラの義務化、FMVSS-111およびEU-GSR
- 中東のスマートシティ・プロジェクトにおけるAIを活用したエッジ分析型監視システムの導入
- ペリスコープ式またはフォールドド・オプティクス式ブームにより、モジュールあたりのレンズ数が増加しています
- PLIスキームに後押しされたインドにおけるモジュールの現地組立
- 米国および韓国におけるXRヘッドセットの3Dまたは深度検知機能に対する需要
- 市場抑制要因
- 2024年の台湾地震後のVCMアクチュエータの供給制約
- ディスプレイ下カメラモジュールにおけるウエハーレベル光学技術の歩留まり低下
- 積層型CISアーキテクチャに関する特許訴訟の増加
- EN 303645:EUにおけるネットワーク接続モジュールのサイバーセキュリティコンプライアンスによる遅延
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
- 超小型カメラモジュールの動向
- 投資分析、組立・検査ラインへの設備投資
第5章 市場規模と成長予測
- コンポーネント別
- イメージセンサー
- レンズセット
- カメラモジュールアセンブリ
- ボイスコイルモーター、AFおよびOIS
- センサータイプ別
- CMOS
- CCD
- ピクセルまたは解像度別
- 7 MP以下
- 8~13 MP
- 13 MP以上
- フォーカスタイプ別
- 固定焦点
- オートフォーカス
- 製造プロセス別
- チップ・オン・ボード
- フリップチップ/ウエハーレベル・パッケージング
- モジュールのフォームファクター別
- コンパクト
- MIPIインターフェース・モジュール
- 用途別
- モバイルおよびスマートフォン
- 家庭用電子機器
- 自動車
- ヘルスケアおよび医療用画像診断
- セキュリティ・監視
- 産業用およびロボット分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動き、M&A、合弁事業、設備投資
- 市場シェア分析
- 企業プロファイル
- LG Innotek Co. Ltd
- Samsung Electro-Mechanics Co. Ltd
- Sunny Optical Technology Group Co. Ltd
- O-Film Group Co. Ltd
- Hon Hai Precision Industry Co., Ltd.
- Chicony Electronics Co. Ltd
- LuxVisions Innovation Ltd, Lite-On
- Cowell E Holdings Inc.
- Sony Group Corporation
- OmniVision Technologies Inc.
- STMicroelectronics N.V.
- AMS Osram AG
- ON Semiconductor Corp.
- Panasonic Corp.
- Largan Precision Co. Ltd
- MINEBEA MITSUMI Inc.
- Canon Inc.
- Robert Bosch GmbH
- Continental AG
- Magna International Inc.
- Valeo SA
- e-con Systems Pvt Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 194 Pages
- 納期
- 2~3営業日


