


マイクロキャリア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Microcarrier - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122807
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
マイクロキャリア市場規模は2026年に22億7,000万米ドルと推定されており、2025年の21億5,000万米ドルから拡大し、2031年には30億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.79%で成長すると見込まれています。
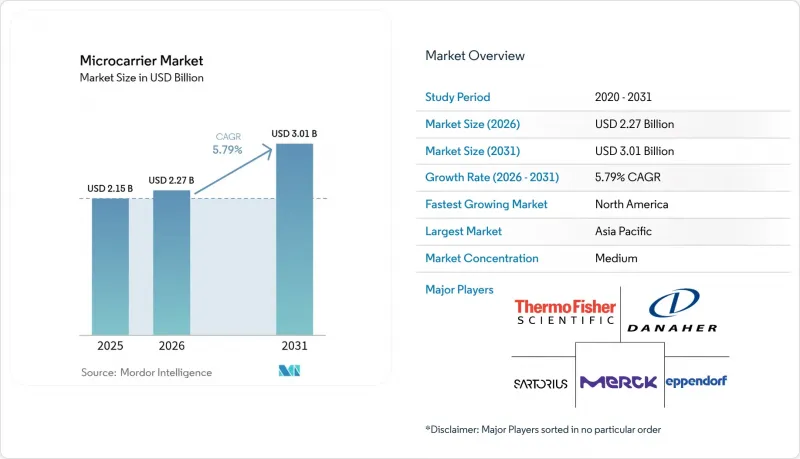
本レポートは、材料タイプ(ポリスチレン系、デキストラン系、アルギン酸塩系など)、用途(ワクチン製造、細胞治療、その他)、エンドユーザー(バイオ医薬品・バイオテクノロジー企業など)、事業規模(実験室規模、パイロット規模、商業規模)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマイクロキャリア市場の動向と洞察
細胞由来ワクチンおよび治療薬への需要
加速するmRNAおよびウイルスベクタープログラムには、懸濁培養で一般的な500万~800万細胞/mLをはるかに上回る、2,000万細胞/mLを超える能力を持つ付着培養システムが必要です。規制の合理化により、特定の治療法において開発期間が7~10年に短縮され、拡張性の高いマイクロキャリアプラットフォームへの持続的な受注が促進されています。パンデミック期における国内ワクチン生産能力への投資により、反応器の設置面積を最大70%削減し、中小企業の資本制約を緩和する最適化されたマイクロキャリアの役割が確固たるものとなりました。個別化医療のパイプラインでは、柔軟性のある小ロット用バイオリアクターが求められており、マイクロキャリアの採用をさらに後押ししています。これらの要因が相まって、マイクロキャリア市場の予測CAGRに1.2ポイントの上乗せをもたらしています。
バイオ医薬品およびバイオシミラー製造の拡大
2025年にはバイオロジクスの売上高が3,000億米ドルを突破し、中国とインドの政府は過去2年間でグリーンフィールドのバイオ医薬品生産能力に150億米ドル以上を投入しました。連続灌流システムは体積生産性を10倍に高め、培地の使用量を50%削減しますが、その高細胞密度での運転には、持続的なせん断に耐える頑丈なマイクロキャリアが不可欠です。バイオシミラーの開発企業は、先発品の培養条件を忠実に再現するキャリアの化学的特性を求めており、これにより表面改質の精度に対する要求水準が高まっています。「BIOSECURE法」により、欧米からのアウトソーシング先がインドのCDMOへとシフトしており、2024年にはインドへの問い合わせ件数が40%以上急増し、マイクロキャリア市場の世界の展開が拡大しています。
バイオ医薬品および細胞療法の高コスト
細胞療法において、製造コストはエンドユーザー価格の40~60%を占めており、低分子医薬品の典型的な10~15%をはるかに上回っています。そのため、新興市場の保険支払機関は償還を制限しており、これにより施設の建設が抑制され、新しいマイクロキャリア設備への需要も鈍化しています。スケールアップは規模の経済をもたらす一方で、小規模な企業が吸収するのに苦労するバリデーションコストも生じ、商業化のスケジュールを遅らせています。キャリアの詳細な特性評価には、規制当局への申請費用として200万~500万米ドルが追加される可能性があり、これが新規素材の参入を阻み、マイクロキャリア市場の成長を鈍化させています。
セグメント分析
ポリスチレン製キャリアは、ウイルスワクチンやモノクローナル抗体生産ラインにおいて長年にわたり主力として活用されてきたことから、2025年のマイクロキャリア市場規模において42.88%のシェアを維持しました。その表面化学的性質は十分に解明されており、ロット間の均一性が高く、規制関連資料も整備されているため、適格性評価のハードルが低くなっています。しかし、バイオ医薬品業界における環境への関心の高まりや、培養肉メーカーの台頭により、研究開発予算は生分解性アルギン酸塩、キトサン、セルロースの各バリエーションへとシフトしつつあります。アルギン酸塩系は、その食用適性とCa2+濃度勾配下でのゲル化能力--これは培養肉における筋繊維の足場として高く評価される特性です--を強みとし、全素材クラスの中で最も高いCAGR6.55%を記録しています。
ハイブリッド製剤は現在、剛性の高い合成コアと生物活性を持つ外層を融合させており、高せん断力の灌流処理中に機械的耐久性を確保しつつ、繊細な幹細胞に対して天然のリガンドを提供しています。コラーゲン断片でコーティングされた磁性ポリスチレンコアは、自動分離と穏やかな剥離を可能にし、商業プラントにおける収穫時間を30~40%短縮しています。熱応答性ポリ-N-イソプロピルアクリルアミドシェルは、酵素による損傷を与えることなく、5°Cの温度低下で細胞を放出するため、細胞治療の有効性に不可欠な膜結合タンパク質を保持することができます。化学的に定義された、動物由来成分を含まないプロセスへの規制上の動きは、合成・植物ハイブリッドへの需要をさらに刺激し、マイクロキャリア市場の成長の勢いを維持しています。
2025年には、インフルエンザ、ポリオ、そして近年ではmRNAベースのプラットフォームにおいて、抗原やウイルスの増殖に付着性細胞株が用いられていることから、ワクチン製造がマイクロキャリア市場規模の38.55%を占めました。数十年にわたるプロセスの最適化により、新規参入障壁は依然として高く、安定した需要が確保されています。しかし、CAR-T、間葉系幹細胞、誘導多能性幹細胞、NK細胞に及ぶ細胞療法のパイプラインは、CAGR 6.38%を牽引しており、他のあらゆる使用事例を上回っています。同種「オフ・ザ・シェルフ」免疫療法の規制当局による承認には、1ロットあたり数十億個の細胞を保存でき、かつロットリリースまでの期間を2週間以内に収めることができるリアクターが求められます。これは、マイクロキャリア培養を強化することによってのみ達成可能な基準です。
センサーを多数搭載した収穫スキッドを統合した自動化システムにより、インラインでの洗浄、濃縮、充填・仕上げ工程が可能となり、CAR-T候補の「静脈から静脈」までの所要時間が20日から12日未満へと大幅に短縮されました。ダウンストリーム工程においては、培養肉用キャリアにおいて、食感や風味を損なうことなく分解されるか、あるいは食用可能な状態を維持することが、重要な設計パラメータとなりつつあります。組織工学やオルガン・オン・チップを含む研究開発分野では、スケーラブルな概念実証研究のためにマイクロキャリアの採用が進んでおり、マイクロキャリア市場の応用基盤が徐々に広がっています。
地域別分析
北米は、成熟したGMPインフラ、堅調なベンチャー資金調達、そしてしばしば世界の検証基準を設定する規制当局への近接性により支えられ、2025年の売上高の42.31%を占めました。熟練労働者の不足や高い運営コストにより、企業はデュアルショアモデルへの移行を迫られていますが、同地域は高付加価値の細胞・遺伝子治療分野におけるリーダーシップを維持しており、マイクロキャリアのイノベーションパイプラインが最も密集しているクラスターの一つとなっています。
アジア太平洋地域は、政府の補助金、低い人件費、およびバイオシミラーの輸出拡大に支えられ、CAGR6.68%で最も急速に成長している地域です。中国は2024年にバイオ医薬品産業団地に80億米ドル以上を投じ、シードトレインからハーベストに至るまでマイクロキャリアプロセスを標準化する専用設計のシングルユーススイートを整備しました。インドのCDMO施設では、米国のサプライチェーン関連法案を契機に、プロジェクトに関する問い合わせが40%以上急増し、ハイデラバードやバンガロールでの生産能力拡大が進められています。日本と韓国は、再生医療や細胞療法の商業化に注力しており、厳格な薬典基準を満たすために、サプライチェーンの追跡可能性を備えた高度なキャリアが求められています。
欧州では、循環型経済に関する指令が生物分解性キャリアやクローズドループ式水システムの導入を後押しし、環境に配慮した着実な成長が見られます。産業政策により、ドイツ、オランダ、アイルランドにおける連続製造パイロットプラントが支援されており、エネルギーコストの上昇の中でもマイクロキャリア市場の勢いが維持されています。中東・アフリカ、南米の新興地域では、技術移転契約やモジュール式のGMPスイートなどを通じて基盤能力を構築しており、マイクロキャリア市場の規模を徐々に拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 細胞由来ワクチンおよび治療薬への需要
- バイオ医薬品およびバイオシミラーの製造拡大
- 細胞・遺伝子治療の研究開発に対する世界の資金調達が急増しています;
- 使い捨てバイオプロセシングプラットフォームへの移行
- 培養肉産業の成長に伴い、食用キャリアの需要が高まっています
- 磁気応答性および熱応答性担体を用いたプロセスの高密度化
- 市場抑制要因
- 生物学的製剤および細胞療法の高コスト
- キャリア培養におけるせん断応力および凝集の問題
- 規制当局の承認を得た生分解性マイクロキャリアの不足
- 特殊ポリマーおよびコーティング剤のサプライチェーンの変動性
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- ポリスチレン系
- デキストラン系
- アルギン酸系
- コラーゲン/ゼラチン系
- その他
- 用途別
- ワクチン製造
- 細胞療法
- その他
- エンドユーザー別
- バイオファーマおよびバイオテクノロジー企業
- CROおよびCDMO
- 学術研究機関
- その他
- 事業スケール別
- 実験室規模
- パイロット規模
- 商用規模
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Sartorius AG
- Danaher(Cytiva & Pall)
- Corning Inc.
- Lonza Group Ltd.
- Eppendorf SE
- VWR International LLC
- Becton Dickinson & Co.
- Getinge AB
- Greiner Bio-One GmbH
- Matrix F.T.
- Gelatex Technologies
- CelVivo ApS
- CELLTREAT Scientific
- HiMedia Laboratories
- Microcarriers Labs(China)
- Esco Aster
- Nanofiber Solutions
- PBS Biotech
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日


