


ジオテキスタイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Geotextile - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122806
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ジオテキスタイル市場の規模は、2025年の42億9,000万米ドルから2026年には47億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 10.39%で推移し、2031年には77億7,000万米ドルに達すると予測されています。
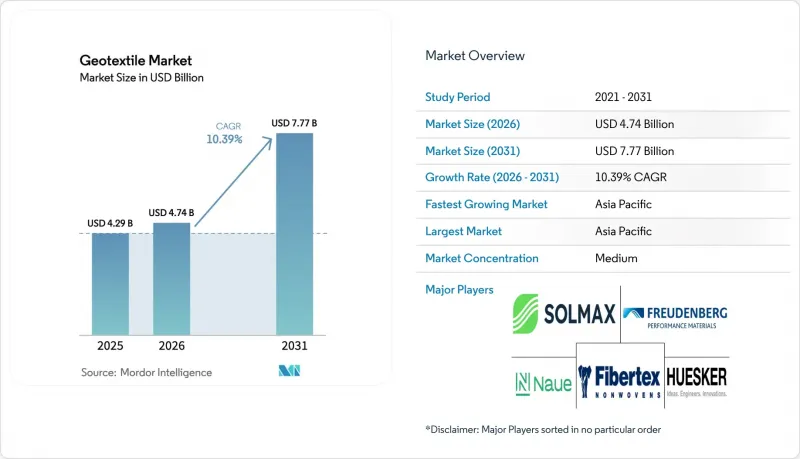
本レポートは、素材(ポリプロピレン、ポリエステルなど)、織物タイプ(織物、不織布、ニット)、機能(分離、排水、ろ過など)、用途(道路建設・舗装補修、浸食防止など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のジオテキスタイル市場の動向と洞察
道路・高速道路インフラプロジェクトにおける採用の拡大
2026会計年度の米国連邦予算では、高速道路に1,113億米ドルが割り当てられており、そのうち72億米ドルが橋梁の建て替えに充てられています。これにより、分離用および補強用ジオテキスタイルに対する複数年にわたる需要が確固たるものとなっています。インドでは2025年に8,500キロメートルの国道建設契約が締結され、モンスーン地域における地盤沈下を抑制するためにジオテキスタイル層が組み込まれています。中国では2026年初頭に4,200キロメートルの高速道路が認可され、現在、江蘇省および浙江省の軟質粘土地帯における路線では、地盤補強用ジオシンセティックの使用が義務付けられています。ASEAN全域では、交通回廊において、砕石路盤の下に不織布のろ過層を使用し、細粒分の移動を抑制しています。契約形態は、最低価格入札から、保証や遠隔監視を組み合わせた性能ベースの契約へと移行しており、統合設計プラットフォームを有するサプライヤーが有利な立場にあります。
水管理施設におけるろ過・排水への需要の高まり
2025年、EUの公益事業者は雨水処理施設の改修に180億ユーロを投じ、ドイツおよびオランダの排水基準において、耐用年数を50年に延ばすため、ジオテキスタイルで被覆された穿孔パイプの使用が規定されました。米国環境保護庁(EPA)は2025年、「クリーンウォーター州回転基金」の下で68億米ドルを支出しました。多くの処理施設では、浮遊物質の制限値を満たすため、人工湿地にジオテキスタイル製のろ過層を採用しています。インドの「ジャル・ジーヴァン・ミッション」では、乾燥した州全域でジオテキスタイルを裏打ちした浸透ギャラリーの規模を拡大しており、一方、オーストラリアのマレー・ダーリング川流域の近代化事業では、塩分濃度の上昇を抑制するため、ニードルパンチ生地で包まれた地下排水管の整備に資金が充てられています。これらのプログラムにより、ジオテキスタイルは、単なる汎用的な繊維素材ではなく、測定可能な運用コスト(OPEX)の削減を実現する工学的なシステムとして位置づけ直されています。
原油価格に連動するポリプロピレンおよびポリエステル価格の変動
OPEC+による減産でナフサの供給が逼迫したことを受け、2026年第1四半期のアジアにおけるポリプロピレン価格は1トンあたり1,150米ドルと予測されており、これは2025年第4四半期比で18%の上昇となります。欧州のポリエステル短繊維は、製油所の操業停止やガス価格の高騰により、1トンあたり1,420ユーロ(1,530米ドル)に達しました。加工業者は顧客への販売価格を12~18ヶ月間固定していますが、樹脂の調達は毎月行っているため、価格高騰が15%を超えると利益率が圧迫されます。ヘッジ手段を持たない中小の加工業者はキャッシュフローの逼迫に直面しており、これがプロジェクトの遅延や生地の仕様引き下げにつながっています。
セグメント分析
ポリプロピレンは2025年の売上高の57.38%を占めており、交通機関がリサイクル含有率よりもアルカリ性土壌への耐性を優先しているため、2031年までCAGR11.33%で成長しています。ポリエステルはrPETの供給不足に制約されていますが、尾鉱ダムの補強材のような高引張強度が求められる用途では依然として不可欠です。ポリエチレンは、紫外線が強力な埋立地のキャップにおいてニッチな市場を占めており、その成形性の高さがプレミアム価格を正当化しています。ココナッツ繊維やジュートなどの天然繊維は、南アジアや東アフリカにおける短期的な侵食防止対策として活用されています。バイオベースのポリプロピレンのパイロットプロジェクトでは、2028年までに再生可能原料の割合を30%とすることを目標としていますが、本格展開には25%のコストギャップを埋める必要があります。
ポリプロピレンの疎水性により、湿気による路盤の弱体化が防がれ、中国やインドの高速道路では舗装の耐用年数を最大20年延長しています。ポリエステルの破断伸び率が50%を超えるため、極端なひずみ吸収が求められる盛土の層において、トラクションを維持します。ポリエチレンの耐紫外線性により、耐用年数が50年を超える露出した沿岸の護岸での使用が保証されています。天然繊維は緩やかな斜面における生分解性要件を満たしていますが、引張強度が20 kN/m未満であるという限界があります。
2025年には、1,400 N以上のグラブ引張強度を必要とする未舗装道路や鉄道路盤の高荷重補強用途において、織物製品が売上高の45.26%を占めました。不織布は2031年までCAGR11.54%で最も急速に成長しており、1×10⁻³m/s以上の透水性を必要とする埋立地や排水の仕様に対応しています。ニットジオテキスタイルは、3次元的な相互連結によって土壌の保持力を高める特殊な護岸工事に用いられます。また、織物製の糸格子と不織布製のフィルターウェブを組み合わせたハイブリッド製品が登場し、バラストと軟弱地盤という2つの要件を同時に満たしています。
EUの埋立地覆土に関する規制は、事実上、不織布製の排水層を義務付けており、2030年まで堅調な需要を生み出しています。アジア太平洋地域の鉱山業者では、尾鉱ダム向けに100 kN/m以上の強度を持つ織物にアップグレードが進んでおり、これは標準的なニードルパンチ不織布では達成不可能な強度です。一方、インドの2025年舗装ガイドラインでは、交通量の少ない道路においてスパンボンド不織布の使用が認められており、地方の道路網においてコスト削減の動きが加速しています。
地域別分析
アジア太平洋地域は2025年の売上高の39.58%を占め、中国の高速道路建設ブームや、ポリプロピレン製分離層の標準化を進めるインドの「バラトマラ」建設プロジェクトを背景に、CAGR11.89%で他地域を凌駕しています。東南アジアでは2025年、国境を越える高速道路建設に180億米ドルを投資し、微細粒子の移動を最小限に抑えるため、不織布ろ過材の使用を指定しました。日本と韓国は、新規開発用地が限られているため、高強度のポリエステル織物を好む改修工事や海岸侵食対策工事へと重点を移しています。
北米では、「インフラ投資・雇用法」およびカナダによる335億カナダドルの予算配分が市場を後押ししています。2026会計年度の予算では、米国の高速道路に1,113億米ドルが割り当てられており、人手不足や許認可手続きの遅延により一部の調達が2027年までずれ込むもの、長期的な需要は維持される見込みです。メキシコでは、連邦幹線道路の工期を短縮するため、ジオテキスタイルの供給をターンキー方式のEPC契約に組み込んでいます。
欧州では、2030年までに4,000万~5,000万m2の排水層の設置が義務付けられています。ドイツのUBA(連邦環境庁)は透水性の基準値を厳格化しており、これにより需要はニードルパンチ不織布へとシフトしています。一方、英国では、樹木の根や齧歯類による穿孔を防ぐための保護層の設置が義務付けられています。南米では、ブラジルの450億レアル規模のPAC道路および沿岸港湾事業が主導的な役割を果たしています。中東・アフリカ地域では、サウジアラビアのNEOM高速道路網や、UAEの砂漠道路の安定化工事が牽引役となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 道路・高速道路インフラプロジェクトにおける採用の拡大
- 水管理資産におけるろ過および排水への需要の高まり
- 世界の埋立および廃水に関する規制の強化
- 鉱山廃石ダムのリスク低減に向けた投資の加速
- EU埋立指令に基づく義務的な覆土層
- 市場抑制要因
- 原油価格に連動するポリプロピレンおよびポリエステル価格の変動性
- 飲料包装へのrPETの転用により、PETの供給が逼迫しています
- 新興市場における設計・エンジニアリング人材の不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- ポリプロピレン
- ポリエステル
- ポリエチレン
- その他の素材
- ファブリックタイプ別
- 織物
- 非織物
- ニット
- 機能別
- 分離
- 排水
- ろ過
- 補強
- 保護
- 用途別
- 道路建設および舗装補修
- 侵食
- 排水
- 鉄道工事
- 農業
- その他の用途(鉱業、沿岸および水路の保護など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- マレーシア
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア/ランキング分析
- 企業プロファイル
- ACE Geosynthetics
- AFITEXINOV
- AGRU America Inc.
- Amcor plc
- Asahi Kasei Advance Corporation
- Carthage Mills
- CMC
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- HUESKER International
- Industrial Fabrics, Inc.
- KayTech
- Mattex Geosynthetics
- Naue GmbH & Co. KG
- Officine Maccaferri Spa
- Owens Corning
- Solmax
- Thrace Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


