


導電性ポリマー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Conductive Polymers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122798
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
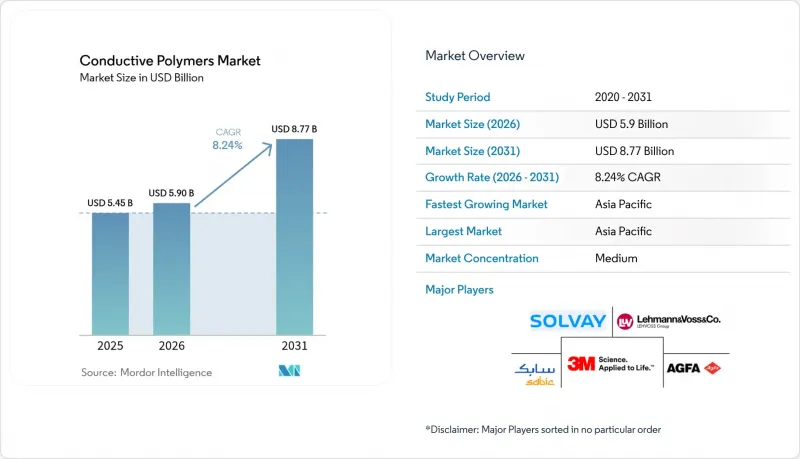
Mordor Intelligenceによると、2026年の導電性ポリマー市場規模は59億米ドルと推定されており、2025年の54億5,000万米ドルから拡大し、2031年には87億7,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR8.24%で成長すると見込まれています。
本レポートは、ポリマータイプ(固有導電性ポリマー(ICP)、固有散逸性ポリマー(IDP)、その他)、クラス(共役導電性ポリマー、電荷移動型ポリマー、その他)、用途(製品部品、帯電防止包装、マテリアルハンドリング、その他)、エンドユーザー産業(電気・電子機器、自動車・eモビリティ、その他)、地域(アジア太平洋、北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の導電性ポリマー市場の動向と洞察
EVと家電において、軽量なEMIシールド材への需要が急増
電気自動車は、内燃機関車よりも高い電磁干渉を発生させます。従来型金属シールドは重量を増し、航続距離を短縮してしまうため、OEM各社は軽量な導電性ポリマーの採用を指定しています。これにより、同等のシールド効果を維持しつつ、部品の質量を最大28%削減することが可能です。スマートフォンでは、5G回路がアンテナにより近い位置に配置されているため、メーカーは信号品質を損なうことなくデバイスの壁を薄くできるポリマーシールドを選択しています。アジア太平洋は、世界のEV用バッテリーと携帯電話の組立ラインの大部分を擁しているため、最も大きな恩恵を受けています。欧州の自動車メーカーも、車両排出ガス規制目標を達成するために同様のソリューションを採用しています。民生用デバイス用に作成された設計ライブラリが、現在では自動車プラットフォームへ転用されており、産業横断的な導入が加速しています。
eコマースが牽引する帯電防止包装の普及
オンラインフルフィルメントセンターでは、毎年数十億個の電子機器が出荷されており、静電気対策が施された包装材への需要が高まっています。物流事業者によると、ポリマー裏地付き郵送用封筒の導入後、静電気に関連する製品の返品が37%減少したとの報告があり、小包の取扱量が引き続き増加している北米では需要が拡大しています。アジア太平洋の輸出業者は、買い手の仕様を満たすためにこれらの取り組みを模倣しており、導電性ポリマー市場をさらに拡大させています。
高い加工コストと限られた機械的強靭性
ポリマーで金属並みの導電性を実現するには、通常、酸洗浄や溶媒交換などの後処理プロセスが必要であり、これにより従来型プラスチックに比べて生産コストが最大23%上昇します。機械的疲労は依然として課題となっています。これは、高濃度でドーピングされた構造体が繰り返しの屈曲により亀裂を生じることがあるためです。自動車メーカーは補強添加剤の使用を指定していますが、これらは重量を増大させ、一部の利点を相殺してしまいます。研究グループは、特性のバランスを取るために導電性ドメインを封入するエラストマーマトリックスを模索していますが、大規模な採用にはコスト削減のロードマップが鍵となります。
セグメント分析
2025年時点で、導電性プラスチックは導電性ポリマー市場規模の44.60%を占めていました。これは、押出成形や射出成形の設備がすでに償却済みであり、数キロトン規模での経済的な生産が可能であるためです。これらのポリマーは、ノートパソコンの筐体や自動車用センサブラケットのEMI基準を満たしており、成熟した用途セグメントでの拡大を支えています。固有導電性ポリマーは、ウェアラブル医療機器やコンフォーマルアンテナにおいてグラム当たりの導電性の向上が求められていることから、2031年までに8.42%という最も高いCAGRで推移する見込みです。気相重合などの加工技術の進歩により欠陥密度が低減され、金属との特性差が縮まりつつあります。
固有の散逸性を持つポリマーは、工場現場や半導体製造ラインにおいて、静電気の迅速な放電により微小損傷を防ぐというニッチな用途を維持しています。その他のポリマータイプには、ナノカーボンフィラーと熱可塑性ポリウレタンを組み合わせたハイブリッド複合材があり、伸縮性回路を実現しています。継続的な技術の進歩により、導電性ポリマー市場は、価格に敏感な幅広い用途を維持しつつ、汎用プラスチックから高付加価値のICP配合へと徐々に移行していくものと見込まれます。
共役型導電性ポリマーは、信頼性の高い合成プロトコルと常温下での安定性により、2025年には導電性ポリマー市場シェアの40.10%を占めました。これらは、ディスプレイの透明電極として、またポイントオブケア診断に使用される有機電気化学トランジスタの活性層として機能します。
イオン伝導性ポリマーは、市場規模は小さいも、電子電荷とイオン電荷の両方を運ぶ特性を持つため、CAGR8.72%で拡大しています。この特性は、バイオインターフェースや固体電池にとって極めて重要です。電荷移動型ポリマーは、特定の酸化還元電位を必要とするセンサ用に利用されています。導電性充填ポリマーは、適度な導電性で十分な帯電防止トレイにおいて、依然としてコスト競合を維持しています。
地域別分析
アジア太平洋は2025年に導電性ポリマー市場の45.70%のシェアを占め、電子機器製造クラスターの密集や電気自動車(EV)に対する政府の補助金に後押しされ、2031年までCAGR9.05%で成長しています。中国はスマートフォン組立とEVバッテリーパックにおいて大量生産を主導している一方、日本は高純度ポリマーの研究開発を牽引しています。
北米では、米国が連邦政府の税制優遇措置により国内のEV生産を加速させており、軽量なシールド部品に対する需要を押し上げています。防衛支出により、固有の導電性を備えたポリマーを仕様とするコンフォーマルアンテナプログラムに資金が投入されています。カナダの航空宇宙産業では、伸縮性回路が機内安全システムに組み込まれており、メキシコからのEV組立品の輸出が地域の需要を押し上げています。越境材料の流れを促進する貿易協定が、市場の統合を支えています。
欧州では、軽量化を奨励する厳格な自動車排出ガス規制に支えられ、着実な需要拡大が見られます。ドイツは、高級EV用にポリマーを多用したEMI対策ソリューションの開発を先導しています。フランスの航空宇宙部門では、機内アンテナ用に高性能グレードの材料が求められています。北欧諸国における循環型経済への取り組みは、リサイクル可能な導電性プラスチックを後押ししています。EUのREACH枠組みは、低VOCポリマープロセスを奨励しています。東欧のエレクトロニクス製造拠点は、世界の顧客監査に対応するため帯電防止床材を採用しており、これにより大陸内の導電性ポリマー市場の範囲が拡大しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV・家電における軽量EMIシールド材の需要の急増
- eコマースに牽引された帯電防止包装の普及
- 2025年以降の軟質熱電ウェアラブル製品の普及
- 固有導電性ポリマー(ICP)を用いた軍事用グレードのコンフォーマルアンテナ
- カスタマイズによる設計の柔軟性と革新・製品開発の広範な可能性
- 市場抑制要因
- 高い加工コスト・機械的強度の限界
- 変動の激しいアニリン・特殊モノマーの価格
- ハイブリッド複合材料の廃棄時リサイクルにおける課題
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ポリマータイプ別
- 固有導電性ポリマー(ICP)
- 固有散逸性ポリマー(IDP)
- 導電性プラスチック
- その他
- クラス別
- 共役導電性ポリマー
- 電荷移動型ポリマー
- イオン伝導性ポリマー
- 導電性充填ポリマー
- 用途別
- 製品コンポーネント(EMIハウジング、センサなど)
- 帯電防止包装
- マテリアルハンドリング(トレイ、トート)
- 作業台・床材
- その他
- エンドユーザー産業別
- 電気・電子機器
- 自動車・eモビリティ
- 航空宇宙・防衛
- ヘルスケア・ウェアラブル
- その他(産業用包装・物流)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 3M
- Agfa-Gevaert Group
- Arkema
- Cabot Corporation
- Celanese Corporation
- Covestro AG
- Dupont
- Eeonyx
- Heraeus Holding
- Lehmann & Voss &Co.
- Parker Hannifin Corp
- PolyOne Corporation
- Premix Group
- RTP Company
- SABIC
- Solvay
- The Lubrizol Corporation
- The Lubrizol Corporation
- Westlake Plastics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


