


医療用コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122793
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療用コーティング市場の規模は2025年に116億7,000万米ドルと評価され、2026年の124億7,000万米ドルから2031年には173億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.83%となる見込みです。
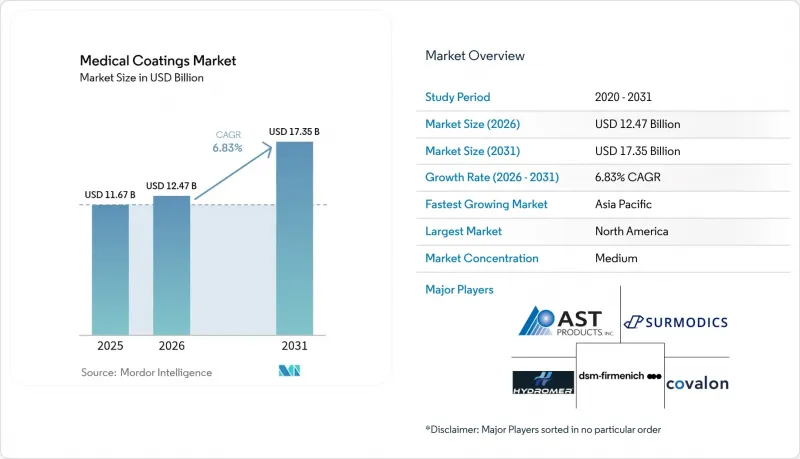
本レポートは、化学組成(シリコーン、フッ素樹脂など)、コーティング機能の種類(抗菌、親水性/潤滑性など)、成膜技術(化学気相成長法、プラズマ溶射など)、用途(医療機器、インプラントなど)、および地域(アジア太平洋、北米、欧州、南米など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の医療用コーティング市場の動向と洞察
先進的な医療治療に対する認識の高まり
医療従事者は現在、表面工学を、受動的な医療機器を、薬剤を投与し、生体信号を感知し、感染を防ぐ能動的な治療システムへと変革する手段として捉えています。整形外科分野において、抗菌保護と骨結合の促進を同時に実現する多機能コーティングは、この変化を象徴する例です。コーティングを施したインプラントでは再手術率が低いことを示す学術的証拠により、病院側は割高な価格を支払うことを容認するようになっています。一方、医療機器メーカーは、遠隔患者モニタリングを可能にするセンシング層を製品に組み込んでいます。
使い捨て・低侵襲デバイスの急増
パンデミック期における感染対策の教訓により、使い捨てカテーテルや手術器具への移行が加速しました。コーティングサプライヤーは、再利用可能な器具の滅菌負担を解消するため、1回限りの使用を想定したコスト最適化された親水性仕上げを提供することでこれに対応しました。外来手術センターでは、患者の回転率向上と交差汚染リスクの低減というメリットが得られ、コーティングを施した使い捨て製品の需要拡大を支えています。
原材料価格の変動
2024年のPTFEの供給不足やシリコーン前駆体のコスト急騰により、多くのコーティングメーカーは供給契約の再交渉を余儀なくされ、出荷の遅延や価格引き上げを迫られました。ヘッジ能力に乏しい中小のサプライヤーは、垂直統合型の競合他社に市場シェアを奪われました。大手企業は在庫バッファーを通じてショックを吸収しましたが、エネルギー価格の変動が続き、投入コストの予測は依然として困難な状況です。
セグメント分析
2025年、パリレンコーティングは医療用コーティング市場の29.10%を占めました。ピンホールのないコンフォーマルコーティング層は、神経プローブ、ペースメーカー、マイクロ流体チップを保護し、重要なインプラントに対する長期的な信頼を支えています。循環器分野や神経調節分野では需要は安定していますが、原材料の不足や成膜サイクルの長さがサプライヤーにコスト圧力をかけています。フッ素樹脂ソリューションは、カテーテル処置における超低摩擦への需要に牽引され、CAGR7.32%という堅調な成長率を示しています。PFAS規制への注目が高まることで不確実性は増していますが、救命機器に対する医療分野の適用除外が予想されるため、見通しは維持されています。シリコーン系化学物質は、そのエラストマー特性により、フレキシブルチューブや創傷ケア用フィルムにおいて依然として重要な役割を果たしており、一方、金属イオンおよびバイオセラミックコーティングは、オッセオインテグレーション向けのハイバリューなニッチ市場を占めています。
医療用コーティング市場では、パリレンフィルムに親水性トップコートが施されたり、フッ素系ポリマー層に抗菌添加剤が採用されたりするなど、配合技術の相互融合が進んでいます。このようなハイブリッド構造を提供するサプライヤーは、ベンダーリストの縮小を目指すOEM企業と複数年契約を締結しています。原子層堆積法の進歩により、パリレン上の酸化チタンの核生成をオングストローム単位で制御できるようになり、バリア性能が向上しています。
2025年には、バイオフィルムの形成を抑制するという病院側の要請を背景に、抗菌層が売上高シェアの30.10%を占めました。銀イオンおよび抗生物質コーティングは、人工関節や中心静脈カテーテルにおいて持続的な病原体殺菌率を示しており、医療機器の安全性を高めています。親水性・潤滑性コーティングは、7.74%のCAGRで最も急速な成長を遂げており、その背景には、複雑な解剖学的構造内をスムーズに進行する必要がある神経血管および末梢介入処置の需要があります。
抗菌性と潤滑性を兼ね備えた多機能製剤が注目を集めており、特に感染予防と快適性の両方が重要な尿道カテーテルにおいて顕著です。抗血栓性化学物質は、心血管グラフトや心室補助装置などの用途において重要な役割を果たしています。「その他」カテゴリーに含まれる薬剤溶出型製品は、徐放性ステントの新たな承認取得に伴い注目を集めていますが、コスト面が、重要な心血管分野以外での広範な普及の障壁となっています。OEM各社は現在、摩擦係数、対数減少値、細胞毒性スコアといった性能指標を明示しており、コーティングメーカーに対し、各パラメータにおける目標値の達成を求めているため、技術的な参入障壁が高まっています。
地域別分析
北米は、堅調な保険償還制度、厳格なFDAの承認プロセス、および多国籍OEM本社の集中を背景に、2025年の売上高の34.10%を占め、首位を維持しました。病院の購買委員会は、CMSが義務付ける感染低減指標を支援するコーティングを重視しており、これが抗菌剤の安定した販売量を支えています。カナダの医療機器輸出奨励策やメキシコの受託製造クラスターも、この地域の成長を後押ししています。
アジア太平洋地域は、中国の「中国製造2025」の目標や、高齢化に伴う手術件数の増加に牽引され、CAGR8.78%で最も急速に成長しています。中国の国内メーカーは、パリレンや親水性化学物質を統合することで、輸入医療機器との性能格差を埋めており、一方、日本や韓国の企業は、センサーを内蔵したインプラントの開発を先導しています。インドおよびASEAN市場では、カテーテル検査室の増加に伴い、基本的なシリコーンコーティングから、摩擦低減効果の高い先進的なフッ素樹脂コーティングへと移行が進んでいます。
欧州は大きな収益源となっていますが、PFAS(パーフルオロアルキル物質)をめぐる不確実性がフッ素樹脂の将来を不透明にしています。それにもかかわらず、ドイツの整形外科クラスターやアイルランドの輸出志向型医療機器工場は、プラズマおよびCVD(化学気相成長)ラインへの投資を維持しています。南米および中東・アフリカは依然として発展途上ではありますが、将来性は高いと言えます。ブラジルにおけるインプラント工場向けの税制優遇措置や、サウジアラビアの「ビジョン2030」に基づく医療インフラの拡充により、コーティングを施した整形外科用および心血管用製品の需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療技術の進歩に対する認識の高まり
- パンデミック後、使い捨ての低侵襲医療機器が急増
- 医療関連感染症(HAI)に関する規制の強化が、抗菌剤の導入を促進しています
- 低摩擦コーティングを必要とする外来手術センターの急増
- スマートインプラント分野のスタートアップに対するベンチャー資金調達
- 市場抑制要因
- 原材料価格の変動(シリコーン、パリレンダイマー)
- ナノコーティングに関する複雑で断片的な規制プロセス
- 特殊フッ素ポリマーのサプライチェーンリスク
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 化学別
- シリコーン
- フッ素系ポリマー
- パリレン
- その他(金属系(Ti、Ag、Au)、バイオセラミックス)
- コーティング機能別
- 抗菌
- 親水性/潤滑性
- 抗血栓性/血液適合性
- その他(薬剤溶出型、造影剤)
- 成膜技術別
- 化学気相成長法(CVD)
- プラズマ溶射
- ディップおよびスプレー
- その他
- 用途別
- 医療機器
- インプラント(整形外科用、心血管用、歯科用)
- 外科用器具およびツール
- その他
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories-St. Jude Coatings
- AST Products, Inc.
- Axalta Coating Systems
- Biocoat, Inc.
- Covalon Technologies Ltd.
- DSM
- Freudenberg Medical
- Harland Medical Systems
- Hydromer, Inc.
- Medicoat AG
- Merit Medical Systems
- Momentive Performance Materials
- PPG Industries
- Precision Coating Co.
- Surmodics, Inc.
- Wacker Chemie AG