


北米の体重管理サプリメント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Weight Management Supplements - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 119 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122791
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の北米における体重管理サプリメント市場規模は14億1,000万米ドルと推定されており、2025年の13億4,000万米ドルから拡大し、2031年には18億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.38%となる見込みです。
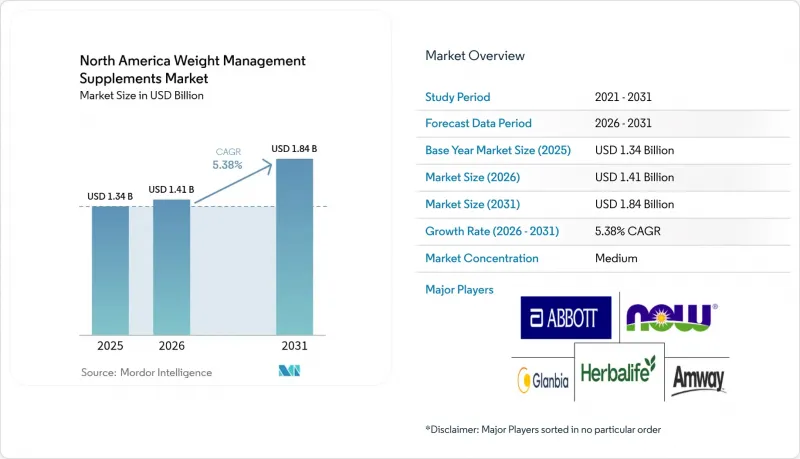
本レポートは、製品タイプ(ビタミン・ミネラル、植物由来成分、アミノ酸、その他)、製品形態(粉末、カプセル・錠剤、グミ、その他)、流通チャネル(ハイパーマーケット・スーパーマーケット、健康・ウェルネス専門店、オンライン小売店、その他)、および地域(米国、カナダ、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
北米の体重管理サプリメント市場の動向と洞察
肥満および慢性疾患の有病率の増加
北米の肥満率は危機的な水準に達しており、2021年から2023年にかけて実施されたNHANES(国民健康栄養調査)では、米国の成人の相当数が肥満と分類され、カナダにおいても米国疾病予防管理センター(CDC)の報告によると、肥満有病率は29.5%となっています。40~59歳の年齢層で肥満率が最も高く、この人口層が代謝改善策を求めるにつれ、2030年まで需要を支える人口のピークが形成されています。肥満に関連する慢性疾患、すなわち2型糖尿病、心血管疾患、非アルコール性脂肪性肝疾患などが、米国の消費者の大多数に減量戦略を積極的に追求させる要因となっていますが、戦略的な転換点となっているのは、独自配合の製品よりもエビデンスに基づいたサプリメントを好む傾向です。FDAが2024年12月に最終決定し、2028年に施行される「健康」に関する栄養成分表示規則により、特定の微量栄養素の基準値を満たすサプリメントの正当性がさらに高まり、規制に準拠した製品にとっての規制上の優位性が確立されることになります。予測によると、肥満の有病率は2050年まで上昇し続ける見込みであり、これにより持続的な対象市場が確保されますが、競争上の優位性は、単なる体験談ではなく、臨床的エンドポイントを通じて代謝上の効果を実証できるブランドに集まるでしょう。
高まる健康・ウェルネスへの意識
消費者の健康意識は、「クリーン」や「ナチュラル」といった表示を好む段階から、臨床的に実証された有効性を求める段階へと進化しており、この変化は、GLP-1製剤の認知度向上とその劇的な減量効果が触媒となっています。調査データによると、サプリメント利用者の67%が自身の代謝プロファイルに合わせたパーソナライズされた処方を望んでおり、また、定期的な利用者の67%が月に24日以上サプリメントを摂取しています。これは、米国国立衛生研究所(NIH)の指摘通り、製品が認識される価値を提供する場合、高い継続率が得られることを示しています。このような行動パターンは、カスタマイズと透明性を提供できるサブスクリプションモデルや、消費者直販(DTC)ブランドに有利に働きます。ビタミン・ショップ(The Vitamin Shoppe)が2024年6月に立ち上げた「Whole Health Rx」は、GLP-1製剤とそれを補完するサプリメントを処方する遠隔医療プラットフォームであり、小売業者が単なるベンダーではなく、ホリスティックなウェルネスアドバイザーとして自らを位置づけようとしていることを示す好例です。この戦略的意味合いとして、体重管理サプリメントは、より広範なウェルネス・エコシステム、遺伝子検査、持続血糖モニター、デジタルコーチングなどと組み合わされる傾向が強まっており、単体での製品販売はますます正当性を失いつつあります。こうしたエコシステムに統合できないブランドは、コモディティ化のリスクにさらされることになります。
厳格な規制当局の監視と安全基準の遵守要件
2024年には規制の厳しさが急激に高まりました。FDAは3月にNDI(新規食品成分)届出ガイダンスを最終決定し、2月にはNDIディレクトリを立ち上げ、新規成分に対して透明性はあるもの負担の大きい手続きを確立しました。カナダ保健省が改定した「自然健康製品規制」では、表示および実証要件がより厳格化され、コンプライアンスコストが増加しています。これは、規制対応体制が整っていない中小ブランドに不釣り合いな影響を及ぼしています。2024年4月22日に発効したニューヨーク州議会法案A5610は、未成年者の減量・筋肉増強サプリメントへのアクセスを制限し、年齢確認とスタッフ研修を義務付けており、実店舗およびオンライン小売業者双方の業務上の負担を増大させています。責任ある栄養協議会(CRN)と自然製品協会(NPA)は、この法律に異議を唱える訴訟を提起しましたが、この先例は連邦政府による措置の可能性を示唆しています。戦略的な意味合いとしては、規制遵守が競争上の強みとなりつつあるということです。品質管理システムや第三者検証に投資するブランドは、規制を遵守していない競合他社から市場シェアを奪うことになるでしょうが、そのコスト負担により、中堅企業の利益率は圧迫されることになります。
セグメント分析
アミノ酸は、2026年から2031年にかけてCAGR7.04%で成長する最も急成長している製品セグメントであり、GLP-1製剤やカロリー制限に伴う除脂肪体重の減少に対抗するため、筋肉を維持する配合を求める消費者が増加していることから、市場全体を上回る成長を見せています。脂肪酸のミトコンドリアへの輸送を促進するL-カルニチンや、体組成を調整する共役リノール酸(CLA)が主な成長要因となっており、これらは脂肪酸化に対して控えめながらも測定可能な効果をもたらすという臨床的証拠があります。また、筋肉を維持せずに減量を行うと代謝が低下することを消費者が認識するにつれ、分岐鎖アミノ酸(BCAA)も注目を集めています。米国疾病予防管理センター(CDC)によると、2025年にはビタミン・ミネラルが30.62%と最大のシェアを占めました。その主因は、糖代謝に作用するピコリン酸クロム、エネルギー産生に関わるビタミンB群、そして米国疾病予防管理センター(CDC)の報告によると肥満との逆相関が示されているビタミンDです。しかし、これらの成分はマルチビタミンや栄養強化食品に広く含まれているため、差別化が難しく、このセグメントはコモディティ化の圧力に直面しています。
植物由来成分は中間の位置を占めており、緑茶エキス(EGCG)やガルシニア・カンボジア(ヒドロキシクエン酸)が熱産生作用や食欲抑制作用をもたらしていますが、このセグメントは、根拠のない効能表示や偽装のリスクを対象としたFDAの取り締まりによって制約を受けています。食物繊維サプリメント、プロバイオティクス、およびベルベリンなどの新興化合物を含む「その他」カテゴリーは、変動の激しい状況にあります。「天然のメトホルミン」の代替品として、ベルベリンは2024年に89.8%の急増を見せましたが、一方、従来の食物繊維製品は、自然食品からの供給源との競合に直面しています。戦略的な洞察として、製品タイプの選好は有効性への期待に応じて細分化されています。割高な価格でも支払う意思のある消費者は、臨床的裏付けのあるアミノ酸に惹きつけられる一方、価格に敏感な購入者はビタミン・ミネラル分野にとどまっています。段階的な製品ラインを通じて両方の層をカバーできるブランドは、対象市場を最大限に拡大することができるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 肥満および慢性疾患の有病率の上昇
- 健康とウェルネスへの意識の高まり
- 天然由来・植物由来のサプリメント製剤に対する需要
- 粉末製品や手軽なサプリメント形態の人気
- オフラインおよびオンラインの小売チャネルを通じた入手しやすさ
- イノベーションと新処方の発売が関心を高めています
- 市場抑制要因
- 厳格な規制当局の監視および安全基準の遵守要件
- サプリメントの広範な偽装・偽造リスク
- サプリメントよりも自然食品を好む傾向が強まっています
- プレミアムや特殊なサプリメントの高価格
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ビタミン・ミネラル
- 植物由来成分
- アミノ酸
- その他
- 製品形態
- パウダー
- カプセル・タブレット
- グミ
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 健康・ウェルネス専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 米国
- カナダ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Amway Corp.
- Glanbia PLC
- Haleon PLC
- Bayer AG
- Herbalife Nutrition Ltd.
- NOW Foods
- Church & Dwight Co.
- Pharmavite LLC
- USANA Health Sciences, Inc.
- GNC Holdings, LLC
- Nature's Way
- Nutraceutical International Corp.
- Jamieson Wellness Inc.
- SmartyPants Vitamins
- Plexus Worldwide
- Thorne Research
- Carlson Laboratories
- Standard Process Inc.
- The Bountiful Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 119 Pages
- 納期
- 2~3営業日


