


細胞採取:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cell Harvesting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122788
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の細胞回収市場の規模は75億7,000万米ドルと推定されており、2025年の67億1,000万米ドルから拡大し、2031年には138億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 12.86%で成長すると見込まれています。
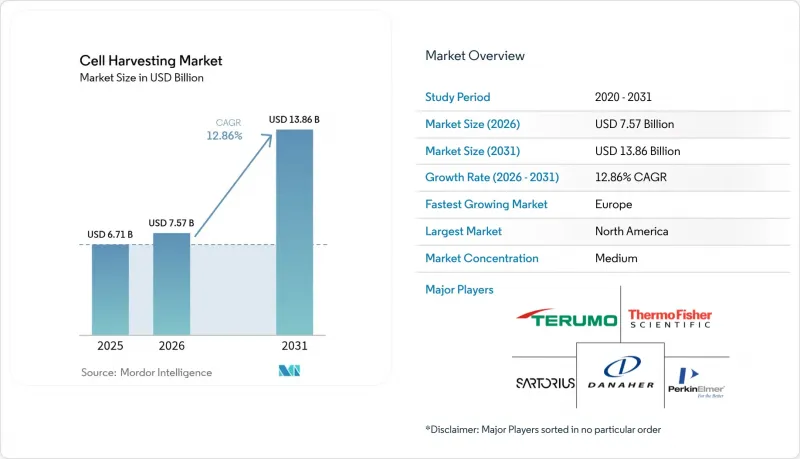
本レポートは、細胞回収の種類(手動式細胞回収装置および自動式細胞回収装置)、用途(バイオ医薬品用途、幹細胞研究、その他の用途)、エンドユーザー(バイオテクノロジー・バイオ医薬品企業など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の細胞収穫市場の動向と洞察
細胞・遺伝子治療への投資拡大
過去10年間で、23億米ドルを超える株式投資が細胞・遺伝子治療ベンチャーに流入し、世界中で1,500件以上の臨床試験が進行しています。FDAは2024年に、初の間葉系幹細胞製品である「Ryoncil」を含む8つの新規先進療法を承認し、複雑な生物製剤に対する規制当局の信頼を示しました。大手製薬企業は急速に事業規模を拡大しています。ブリストル・マイヤーズ・スクイブ社は3つのCAR-T専用工場を開設し、アストラゼネカ社は生体内プログラムを加速させるため、EsoBiotec社に4億2,500万米ドルを投じました。こうした資本流入により、開発期間が短縮され、信頼性の高い高スループットハーベスターを必要とする自家由来および他家由来のバッチ生産量が増加しています。投資家は現在、複数の製品パイプラインをサポートできるプラットフォームを優先しており、モジュール式のアドオンを備えた統合型ハーベスティングデバイスの魅力が高まっています。
バイオ医薬品製造インフラの拡大
富士フイルム・ディオシンスは、デンマークとテキサス州での16億米ドルの拡張計画により、2万リットル規模のバイオリアクター8基と専用のダウンストリーム施設を増設する一方、ロッテ・バイオロジクスは、2027年までに12万リットルの生産能力を達成するため、松島バイオキャンパスに10億米ドルを投じることを決定しました。このようなメガプロジェクトは地域クラスターを形成し、シングルユースおよびステンレス製ラインの両方に対応可能なハーベスターが必要となります。多くのCDMOでは依然として稼働率が50%未満にとどまっており、今日では臨床規模の自家由来ロットをコスト効率よく処理しつつ、明日には大規模な同種由来ロット生産へと柔軟に切り替えられるシステムの需要が高まっています。交換可能な遠心分離やろ過要素を備えたモジュラー式スキッド構造を提供するサプライヤーは、この稼働率のギャップを解消し、生産の優先順位が変化しても迅速に再配置が可能です。
幹細胞の調達をめぐる倫理的・規制上の懸念
胚性幹細胞の調査や、有効性が実証されていない脂肪由来の手法については、再注入される細胞がFDAの生物製剤規制の対象となることを米国控訴裁判所が確認したことを受け、監督が強化されています。EU、米国、アジアにおけるドナースクリーニング規則の相違は、多国籍研究を複雑にし、文書化コストを増加させています。規制が緩い地域で「奇跡の治療法」を宣伝する無認可のクリニックは、一般市民の信頼を損ねており、規制当局は警告書を発行し、クリニックの閉鎖を命じる事態となっています。倫理的な調達とGMPに準拠した出所を文書化しているコンプライアンスを遵守するサプライヤーは差別化を図ることができますが、国ごとに異なる、変化し続ける同意要件や組織バンクの監査に対応する必要があります。
セグメント分析
自動化システムは、労働時間と汚染リスクを削減する閉鎖型でプログラム可能なワークフローにより、2025年には細胞採取市場の62.85%のシェアを占めました。2031年までCAGR14.92%を記録すると予測されています。手動式採取装置は、探索的研究や、手作業による操作が有効な変動の大きい初期段階のプロトコルにおいて、依然として重要な役割を果たしています。しかし、学術研究機関のラボでさえ、既存のインキュベーターに追加できる半自動モジュールを導入し、手作業による監視とデジタルモニタリングを融合させています。業界全体で連続処理やシングルユースアセンブリへの移行が進むことで、この10年の終わりまでに、細胞採取市場の70%以上を自動化システムが占めるようになる見込みです。
自動化の勢いは、工場のデジタル化目標と一致しています。ベンダー各社は、遠心分離、ろ過、洗浄を1つの筐体に統合し、ラインのクリアランスとバリデーションを効率化しています。リモート診断とソフトウェアの更新により、ダウンタイムを短縮し、性能を仕様範囲内に維持しています。複数の管轄区域でシステムの認証を取得し、24時間の部品サポートを提供できるサプライヤーは、世界の臨床試験が拡大する中で競争上の優位性を得ています。
地域別分析
北米は2025年、成熟したCGT規制の枠組み、広範なCDMOネットワーク、および専門の物流事業者の支援を受けて、世界の売上高の38.95%を占めました。しかし、2024年には、適格な米国の患者のうち、利用可能な治療法にアクセスできたのは20%未満にとどまっており、これは自動化ハーベスターによって軽減可能なプロセスの非効率性を浮き彫りにしています。地域の成長は熟練労働力の供給にも依存しており、技術者を育成するために、機器ベンダーとコミュニティカレッジとの間で提携プログラムが進められています。
アジア太平洋地域は、2031年までにCAGR14.11%で拡大すると予測されています。2024年には、世界全体のCGT臨床試験の37%が中国で実施され、日本の「ファストトラック」制度や韓国の「再生医療法」により、承認までの期間が短縮されました。WuXi AppTecやSK Bioscienceなどの国内企業は、CGTハブに多額の投資を行っており、現地のGMPガイドラインに準拠した採取モジュールの大量発注を牽引しています。低い運営コスト、政府による優遇措置、慢性疾患の有病率の上昇が需要を押し上げていますが、サプライヤーは、変化し続ける輸入規制や多言語による品質文書への対応が求められています。
欧州は、調和されたEMA(欧州医薬品庁)のガイドラインと、デンマーク、アイルランド、ドイツにおける強固なCDMOインフラを基盤として、依然として大きなシェアを維持しています。富士フイルム・ディオシンスのデンマーク工場拡張は、地域の自給自足率向上を目的とした継続的な資本流入を象徴する事例です。エネルギーコストの高騰により、施設ではサイクルタイムが短い省エネ型のハーベスターの導入が進んでいます。中東・アフリカおよび南米は、医療システムが三次医療への投資を進め、二国間の技術移転協定を締結していることから、新たな機会が広がる地域として注目されています。電力の変動にも耐えられる、コンパクトで堅牢なハーベスターは、これらの地域でますます受け入れられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 細胞・遺伝子治療への投資の拡大
- バイオ医薬品製造インフラの拡充
- 細胞治療を必要とする慢性疾患の有病率の上昇
- 自動化細胞処理における技術の進歩
- 先進医療技術に対する支援的な規制枠組み
- 個別化およびポイント・オブ・ケア型細胞治療プラットフォームの登場
- 市場抑制要因
- 幹細胞の調達をめぐる倫理的・規制上の懸念
- 自動収穫システムのコストの高さ
- ドナー由来細胞におけるばらつきと品質管理上の課題
- 生細胞のコールドチェーンと物流における複雑性
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 細胞採取方法別
- 手動式細胞回収装置
- 自動細胞回収装置
- 用途別
- バイオ医薬品用途
- 幹細胞研究
- その他の用途
- エンドユーザー別
- バイオテクノロジーおよびバイオ医薬品企業
- 研究機関
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific
- Danaher(Cytiva, Beckman Coulter)
- Sartorius AG
- Miltenyi Biotec
- Becton Dickinson & Co.
- Lonza Group
- STEMCELL Technologies
- Corning Inc.
- PerkinElmer Inc.
- Eppendorf SE
- Greiner Bio-One
- Eurofins Scientific
- Terumo Corporation
- Nipro Corporation
- Tomtec Inc.
- Alcami Corporation
- Esco Lifesciences
- PromoCell GmbH
- CellGenix GmbH
- Regen Lab SA
- PluriStem Therapeutics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日