


薬局管理システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pharmacy Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122758
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の薬局管理システム市場規模は1,164億5,000万米ドルと推定されており、2025年の1,010億7,000万米ドルから拡大し、2031年には2,362億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは15.22%となる見込みです。
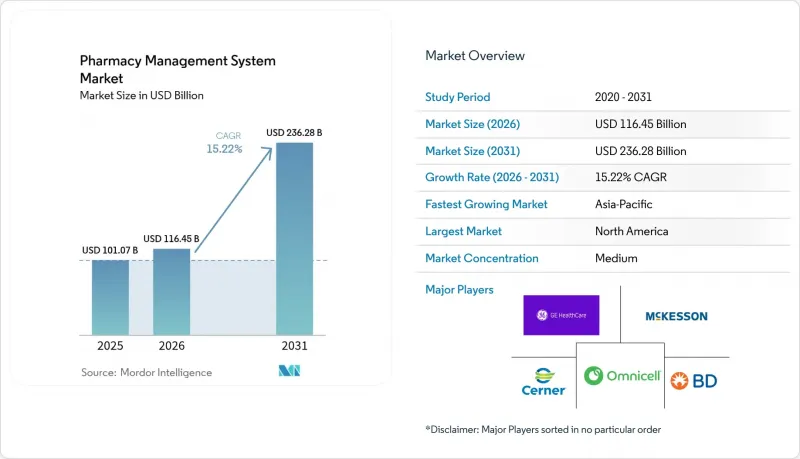
本レポートは、構成要素(ソリューション、サービス)、導入形態(クラウド型、オンプレミス型)、組織規模(独立系薬局、チェーン薬局)、エンドユーザー業界(病院薬局、小売/地域薬局など)、および地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の薬局管理システム市場の動向と洞察
処方箋数の増加が薬剤師に負担を強いている
2024年、米国における処方薬の支出は10~12%増加し、その増収分の80%以上をGLP-1受容体作動薬(抗肥満薬)が占めたことで、日々の調剤業務への負担がさらに強まっています。調査によると、現在、米国人の61%が薬局をプライマリケアの適切な提供場所とみなしており、薬剤師の業務範囲はカウンセリングや予防接種にまで広がっています。特に独立系薬局はその負担を強く感じており、2023年には1日1店舗のペースで閉店が相次ぎました。これは、報酬の削減や手作業による業務フローが利益を圧迫したためです。薬局管理システム市場における自動調剤機能や臨床文書作成モジュールは、反復的な業務を排除し、薬剤師がより付加価値の高いサービスに注力できるようにします。高度なワークフローエンジンを導入した事業者からは、ミスの減少や待ち時間の短縮が報告されており、患者のロイヤルティ向上につながっています。
クラウド型薬局プラットフォームへの急速な移行
製薬関連組織の83%はすでに主要な業務負荷をクラウド上で運用しており、同セクターのクラウド支出は2030年までに593億7,000万米ドルに達すると予測されています。クラウドアーキテクチャは、数千の支店を持つチェーン全体でのリアルタイムなデータ同期をサポートしますが、これはオンプレミスサーバーでは実現が困難なものです。COVID-19パンデミックの間、リモートログインや弾力的な容量確保が単なるオプションではなく、業務上の必須要件となったことで、需要はさらに高まりました。また、現代のクラウドベンダーは各地域のプライバシー枠組みに基づく認証を取得しており、かつて導入を遅らせていたデータ主権に関する懸念を軽減しています。サブスクリプション方式の価格設定によりITコストが処方箋の処理量に見合うようになったため、単一店舗の独立系薬局でさえも、設備投資を必要とせずにエンタープライズレベルの分析機能を利用できるようになり、薬局管理システム市場に参入しています。
レガシーベンダーによるベンダーロックイン
大規模な医療システムでは、調剤、請求、処方薬リストのデータを独自のフォーマットに統合した特注システムに依存していることが多く、ベンダーを切り替えるには数百万米ドルの費用がかかり、数か月にわたる再トレーニングが必要となります。一方、独立系店舗は、ITスタッフの不足や、脆弱なキャッシュフローを脅かすダウンタイムへの懸念など、異なる障壁に直面しています。2024年にBDがParata Systemsを15億4,800万米ドルで買収した際、観測筋が指摘したように、買収者がオープンAPIを段階的に廃止する場合、業界再編はロックインをさらに深刻化させる可能性があります。クラウド分野の新規参入企業は、移行支援ツールや「成長に応じた課金」という条件を提供することで、こうした障壁を徐々に解消しつつありますが、レガシー契約が満了するまでは、完全な移行には依然として長い時間がかかります。
セグメント分析
2025年、ソリューション製品は薬局管理システム市場規模の66.90%を占めました。これは、電子処方箋の処理、在庫管理、コンプライアンス追跡が不可欠な要件であることを反映しています。このセグメントに組み込まれた臨床チェック機能や自動化された財務照合機能は、規制当局からの罰金につながる可能性のあるエラーを防ぎます。病院やチェーン店では、薬剤師が資格の最大限の能力を発揮できるよう、複数のモジュールから成るスイートを導入し、システムが反復的な入力作業を処理しています。2031年までのCAGRが16.05%と予測されるサービス分野の成長は、基幹ソフトウェアが稼働した後も、ユーザーが設定、スタッフ研修、マネージドホスティングをますます求めるようになっていることを示しています。
こうしたサービスの波は、マーケットプレースが成熟しつつあり、最適化が稼働後も長期にわたって継続されることを示しています。薬局では、新たな償還規則の導入に伴い、分析機能の調整、セキュリティパッチの適用、ワークフローの再設計が求められています。コンサルタントは、各支店間の調剤率、待ち時間、保険者構成を比較するベンチマークダッシュボードを組み込み、事業者が利益率を維持できるよう支援しています。ソフトウェアとアドバイザリーサポートを融合させるベンダーは、より定着性の高い収益源を確保し、薬局管理システム市場におけるシェアを拡大しています。
クラウド導入は2025年に62.85%のシェアを占め、2031年までCAGR17.18%という最も高い伸び率を記録する見込みであり、これはスケーラビリティ、初期コストの低さ、シームレスな更新といった利点が、オンプレミス型ハードウェアの安心感を上回っていることを如実に示しています。チェーン店は数百店舗にわたるデータの標準化のためにクラウドを好む一方、独立系薬局は設備投資を運営費に転換できるサブスクリプションモデルを歓迎しています。
サイバーリスクの軽減、冗長性、およびメンテナンスには、小規模なITチームでは対応しきれない高度なスキルが求められるため、オンプレミス型の導入規模は縮小しています。コンプライアンス監査機関は現在、ベンダーが複数のフレームワークに基づいて認証された強固な環境を維持していることから、クラウドシステムをより高く評価しています。この転換により、処方医、保険者、薬剤師間のリアルタイムな連携が強化され、地域を問わず薬局管理システム市場の導入がさらに進んでいます。
地域別分析
北米が主導的な地位を占めている背景には、成熟した保険市場、大規模なチェーン店の展開、そして調剤のたびに電子チェックを義務付ける規制当局の存在があります。オピオイドの乱用対策に向けた米国の取り組みは、リアルタイムの処方箋モニタリングの普及を後押ししており、一方、カナダの国民皆保険制度は、費用対効果の高い処方箋再発行の調整の必要性を浮き彫りにしています。電子健康記録(EHR)に関する不正行為について、米国麻薬取締局(DEA)が最近発出した警告を受け、監査証跡や多要素認証への投資が加速しています。また、業務負担の軽減を約束するAIスタートアップ企業へのベンチャー資金も流入しており、これにより、最新鋭の店舗と従来の店舗との間の技術格差が拡大しています。
アジア太平洋地域は、中国、インド、インドネシアが一次医療の提供体制を強化し、サプライチェーンのデジタル化を進める中で、最も急速な成長軌道をたどっています。各国の電子医療(e-health)基本計画により、クラウド対応ソフトウェアへの助成金が投入され、地方の診療所が都市部の病院と医療記録を共有できるようになっています。日本では、急速な高齢化に伴い、調剤プラットフォームと連携する服薬遵守アプリへの注目が高まっています。東南アジアに進出する多国籍チェーンは、欧米での運営体制を反映したエンタープライズシステムを強く求めており、これが薬局管理システム市場における需要を後押ししています。
欧州は、これら両極端の中間に位置しています。欧州医薬品庁(EMA)の統一ガイドラインにより、薬局はシリアル番号の追跡や、国境を越えた一元的な副作用報告が求められています。ブレグジットにより追加の通関書類が必要となり、英国の店舗では在庫補充や規制当局への届出の自動化が進んでいます。電子処方箋を早くから導入してきたスカンジナビア市場では、現在、人件費の高騰を相殺するAIを活用した需要予測への移行が進んでいます。欧州全域において、GDPRなどのプライバシー規制により、きめ細かな同意管理を提供するベンダーが優遇されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 処方箋数の増加が薬剤師に負担を強いています
- クラウド型薬局プラットフォームへの急速な移行
- 世界の医薬品安全規制の厳格化
- AIを活用した在庫最適化によるコスト削減
- ファーマコゲノミクス・モジュールの統合
- テレファーマシーサービスの拡大
- 市場抑制要因
- 従来のベンダーによるベンダーロックイン
- サイバーセキュリティおよびプライバシーに関する懸念の高まり
- 自動化導入に伴う初期投資コストが高め
- 次世代EHRにおけるFHIRの相互運用性の課題
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- 在庫管理
- 発注管理
- サプライチェーン管理
- 規制およびコンプライアンスに関する情報
- 臨床および管理上のパフォーマンス
- その他のソリューション
- サービス
- ソリューション
- 展開別
- クラウドベース
- オンプレミス
- 組織規模別
- 独立系薬局
- チェーン薬局
- エンドユーザー産業別
- 病院薬局
- 小売/地域薬局
- 長期ケアおよび専門薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- McKesson Corporation
- Omnicell, Inc.
- Cerner Corporation
- Becton, Dickinson and Company
- GE HealthCare Technologies Inc.
- Talyst Systems, LLC
- Epicor Software Corporation
- Allscripts Healthcare Solutions, Inc.
- ACG Infotech Ltd.
- Clanwilliam Health Ltd.
- DATASCAN(DCS Pharmacy, Inc.)
- GlobeMed Ltd.
- Health Business Systems, Inc.
- Idhasoft Ltd.
- MedHOK, Inc.
- PioneerRx, LLC
- QS/1 Data Systems, LLC(RedSail Technologies)
- ScriptPro LLC
- Liberty Software, Inc.
- Computer-Rx, Inc.
第7章 市場機会と将来の展望



