


ワイヤトゥボードコネクタ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Wire-to-Board Connector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122753
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ワイヤトゥボードコネクタ市場の規模は、2025年の47億1,000万米ドルから2026年には48億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR 3.58%で推移し、2031年までに58億2,000万米ドルに達すると予測されています。
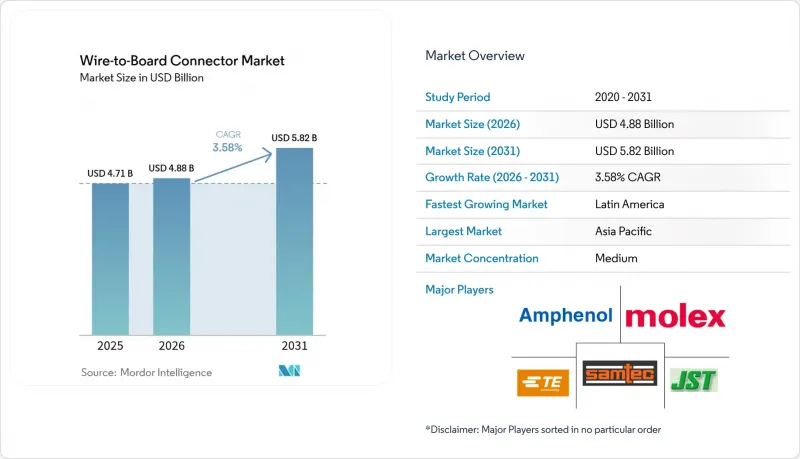
本レポートは、ピッチサイズ(2mm以下、2.1~4mm、4mm超)、取付けタイプ(表面実装型、スルーホール)、定格電流(1A以下、1.1A~3A、3A超)、配向(垂直、直角)、エンドユーザー産業(家庭用電子機器、IT・通信、自動車、医療機器、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のワイヤトゥボードコネクタ市場の動向と洞察
アジアにおける超小型ウェアラブル機器による2mm以下のピッチへの需要の牽引
フィットネストラッカーやスマートウォッチでは、より小型のフットプリントが求められているため、現在、2mm以下のコネクタが出荷の大部分を占めています。Molexの0.175mmピッチ製品群は、0.35mmのパッドサイズを維持しつつ、スタッガードコンタクトによってはんだ付けの限界を克服していることを示しています。金属射出成形(MIM)技術により、厳しい公差を満たす超小型ハウジングの量産が可能となっています。アジア太平洋のメーカーは、必要な金型を集中させており、同地域の優位性をさらに強めています。フォームファクターが小型化するにつれ、学際的なチームが信号の完全性と電磁干渉(EMI)対策に同時に取り組んでいます。
EV用バッテリーBMSの急速な普及による大電流コネクタの需要の後押し
EVパックにおけるバッテリー管理システムでは、6Aを超えるコネクタの仕様がますます増えており、これはワイヤトゥボードコネクタ市場において最も急成長している電流クラスです。TE Connectivityの「HC-Stak」は、端子サイズを最大30%削減し、アルミニウム配線をサポートすることで、車両の軽量化目標の達成を容易にします。PennEngineeringの「ECCB」のような特殊ブッシングは、アルミニウムの酸化にもかかわらず低抵抗を維持します。中国、欧州、北米のEV販売台数の増加は、サプライヤーの拠点配置に影響を与える需要の集中を生み出しています。
PCB面積の縮小によるランディングパッドの制限
0.4mm以下のコネクタパッドは、ピックアンドプレースの精度に課題をもたらし、手直しコストを増加させるため、短期的な成長を抑制しています。レイアウトの高密度化はクロストークや熱的ホットスポットを悪化させ、コストのかかる高Tgラミネートの使用を余儀なくされ、コスト削減効果を損なっています。歩留まりの低下により、一部のOEMは、組立ラインのアップグレードが完了するまで次世代レイアウトの導入を延期しています。
セグメント分析
2mm以下のコネクタは、2025年の売上高の47.35%を占め、ワイヤトゥボードコネクタ市場の小型化の波を牽引しています。スマートフォン、ヒアラブル、埋め込み型デバイスの基板がさらに小型化するにつれ、このセグメントは2031年までCAGR3.59%で拡大します。2.1~4mmクラスは、サイズよりも機械的堅牢性が優先される自動車用モジュールにおいて、依然として不可欠です。4mmを超える製品は、特殊な大電流ニーズに対応していますが、シェアは着実に低下しています。
抵抗値50mΩ以下の80マイクロメートルピッチコンタクトに関する調査プロトタイプは、将来のパラダイムシフトを示唆しています。アジア太平洋の製造拠点には、2mm以下の金型のほとんどが集中しており、同地域の優位性を強めています。ピッチが縮小するにつれ、設計者はシグナルインテグリティ、熱拡散、挿入力などを同時に最適化する必要があり、ワイヤトゥボードコネクタ市場におけるこのセグメントは、セグメント横断的な協業の要となっています。
2025年の売上高のうち、表面実装コネクタが56.85%を占めており、これは民生用と産業用製品ライン全体における自動化の進展を反映しています。自動ピックアンドプレースにより、接合部あたりのコストが低減され、PCBの穴あけ加工も抑制されるため、CAGR 3.5%が支えられています。スルーホールはパワーエレクトロニクスにおいて依然として重要であり、そこではより大きなはんだバレルが放熱と耐衝撃性に寄与しています。
高密度な表面実装基板でのリワークは、隣接する部品が作業を妨げるためコストがかさみます。IPC/WHMA-A-620規格では、より厳格なプロセスウィンドウが求められていますが、多くの旧式生産ラインではこれを満たすのに苦労しています。アジア太平洋は依然として最も充実した表面実装インフラを維持している一方、北米の一部の施設では、ワイヤトゥボードコネクタ市場における堅牢なアセンブリ用に、依然としてスルーホール方式を好んで採用しています。
地域別分析
アジア太平洋は、中国、日本、韓国にPCBと最終組立の生産能力が集中していることから、2025年の売上高の46.25%を占めました。優遇措置によりインドへの追加生産拠点が誘致され、地域の基盤が拡大しています。東南アジア諸国は半導体包装を主導しており、高密度コネクタを現地のサプライチェーンに取り込んでいます。こうした基礎的要因により、予測期間を通じて、ワイヤトゥボードコネクタ市場はこの地域にしっかりと根付く見込みです。
北米では、メキシコにおける自動車組立、米国における先端航空宇宙産業、地域全体にわたる医療機器の輸出が組み合わさっています。生産の国内回帰(リショアリング)の取り組みや関税の影響により、一部のコネクタ製品ラインはアジアから引き戻されつつありますが、コスト格差は依然として存在しています。カナダの鉱山機械セクタは、ワイヤトゥボードコネクタ市場において、耐環境性に優れた製品に対する局所的な需要を生み出しています。
欧州では、コネクタの技術革新がEV(電気自動車)のドライブトレイン導入やインダストリー4.0へのアップグレードと連動しています。ドイツは自動車用大電流コネクタの開発を主導しており、一方、北欧の電力会社は風力発電やグリッド貯蔵設備にコネクタを統合しています。厳格なRoHSとREACH規制により、世界のサプライヤーは規制に準拠した化学品の採用を迫られています。ラテンアメリカは、ブラジルの自動車産業の成長に牽引され、OEM各社が為替リスクをヘッジするために現地調達比率を高めていることから、4.99%という最も高いCAGRを記録しています。規模は小さいもの増加傾向にあるアフリカと中東の太陽光マイクログリッドプロジェクトが、世界の展開を補完しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおける超小型ウェアラブル機器による2mm以下のピッチへの需要の牽引
- EV用バッテリーBMSの急速な普及による大電流コネクタの需要の後押し
- 既存工場における自動化改修によるセンサコネクタの更新
- LEO衛星コンステレーションの展開に伴う耐振動性コネクタの需要
- オープンコンピュートサーバー設計のより高速なメザニンWTB形態への移行
- 医療用使い捨て製品(使い捨て内視鏡)による低コストマイクロWTBの生産量の拡大
- 市場抑制要因
- PCB面積の縮小によるランディングパッドの制限(0.4mm以下)
- 125°Cを超えるエンジンルーム内環境におけるはんだ接合部の信頼性に関する懸念
- 貿易戦争による関税がもたらす米国輸入業者のBOM価格の上昇
- 高密度コネクタにおけるサプライチェーン上の偽造リスク
- 産業エコシステム分析
- 規制と技術の展望
- 材料のRoHS/REACHコンプライアンスの動向
- 技術概況-112Gbps PAM4と0.175mmピッチのロードマップ
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ピッチサイズ別
- 2mm以下
- 2.1~4mm
- 4mm超
- 取付けタイプ別
- 表面実装型
- スルーホール
- 定格電流別
- 1A以下
- 1.1A~3A
- 3.1A~6A
- 6A超
- 配向別
- 垂直
- 直角
- エンドユーザー産業別
- 家庭用電子機器
- IT・通信
- 自動車
- 産業オートメーション
- 航空宇宙・防衛
- 医療機器
- その他(エネルギー、照明)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity Ltd.
- Molex LLC
- Amphenol ICC(Amphenol Corp.)
- J.S.T. Mfg. Co. Ltd.
- Samtec Inc.
- Hirose Electric Co. Ltd.
- Harting Technology Group
- Phoenix Contact GmbH and Co. KG
- Wago Kontakttechnik GmbH and Co. KG
- ERNI Deutschland GmbH
- Kyocera-AVX Components
- Wurth Elektronik GmbH and Co. KG
- Yazaki Corp.
- Luxshare Precision
- Foxconn Interconnect Technology
- JAE Electronics Inc.
- LEMO SA
- Harwin Plc
- Global Connector Technology(GCT)
- Omron Electronic Components
- Shenzhen Deren Electronics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


