


3Dレーダー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
3D Radar - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 126 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122737
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、3Dレーダー市場の規模は、2025年の208億4,000万米ドルから2026年には229億5,000万米ドルへと拡大し、2026~2031年にかけてCAGR 10.11%で推移し、2031年までに377億5,000万米ドルに達すると予測されています。
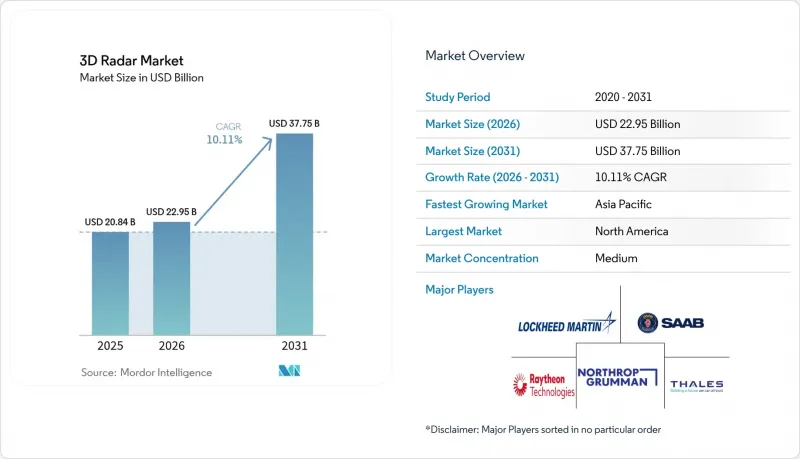
本レポートは、プラットフォーム別(航空機搭載型、地上型、その他)、探知距離別(長距離、中距離、その他)、周波数帯別(Lバンド、Sバンド、その他)、コンポーネント別(ハードウェア、ソフトウェア、その他)、用途別(防衛・セキュリティ、航空交通管制、その他)、地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の3Dレーダー市場の動向と洞察
NATOの対UAS(無人航空機システム)プログラムにおける3Dマルチミッションレーダーの急速な導入
欧州全域で、調達当局は、単一のアレイ内で航空モニタリング、地上モニタリング、沿岸モニタリングの役割を統合できるマルチミッションレーダーへの資金提供を行っています。イタリアの7,300万ユーロ規模の「Skynex」契約は、この変化を象徴するものであり、ラインメタル社製の大砲と、低高度を飛行する回転翼ドローンを追跡する射程50 kmの3Dレーダーを組み合わせたものです。これらのシステムは、ドローンの識によるために機械学習を活用しており、ほぼリアルタイムでの脅威評価を可能にし、事業者の作業負荷を軽減します。そのモジュール式アーキテクチャは、既存の対UAS(C-UAS)指揮ネットワークへの「プラグアンドファイト」方式の統合をサポートし、展開スケジュールを加速させます。NATOが脅威ライブラリやソフトウェアの更新を標準化する中、大量発注によりコスト曲線が低下しており、3Dレーダー市場での需要を後押ししています。
LEO衛星コンステレーションの急増による宇宙搭載型3D追跡レーダーの需要の高まり
民間事業者は、ブロードバンド、地球観測、軌道上整備を目的として、数百基の小型衛星を打ち上げています。これに伴う交通量を管理するため、各国政府は、高度500~1,200 kmで1 cm以下の物体を識別できる高精度3D追跡レーダーを調達しています。ロッキードマーティン社の分散型アーキテクチャ戦略は、宇宙モニタリングにおいて、AI駆動の地上セグメントと連携したKu/Kaバンドアレイが今や不可欠であることを示しています。北米のエンドユーザーは、民生・軍事共通の宇宙領域認識プラットフォームを優先しており、これにより3Dレーダー市場の長期的な展望が強まっています。
新興国における、従来型2Dレーダーからフェーズドアレイ式3Dレーダーへの資本集約的な移行
多くの発展途上国では、依然として1990年代に導入された同軸給電式の2Dレーダーに依存しています。デジタルビームフォーミングアレイへのアップグレードには、多くの場合、新しいシェルター、電源調整装置、光ファイバーバックホールの整備が必要となります。ジンバブエの気象レーダー更新プログラムは、資金調達のギャップを如実に示しています。5か所のドップラー観測拠点では、外部資金の調達に加え、事業者のスキルアップも必要とされました。同様の資金調達のハードルが防衛セグメントでの導入を遅らせ、3Dレーダー市場の一部のセグメントにおける中期的な成長を抑制しています。
セグメント分析
2025年、地上設置型は3Dレーダー市場シェアの45.58%を占め、国境モニタリング、早期警戒、C-UAS(対無人機)任務におけるその極めて重要な役割を反映しています。電力効率に最適化されたGaN T/Rモジュールにより、4時間以内に展開可能で、ソフトウェア定義無線(SDR)を介して戦術ネットワークに接続できる可搬型アレイが実現しています。地上設置型レーダーは、2 kg以下のドローンを分類するAIアルゴリズムの恩恵を受けており、多層防衛アーキテクチャにおける意思決定の精度が向上しています。
航空機搭載セグメントは、第5世代戦闘機に900個以上のモジュールを備えた国産AESAレーダーが統合され、低可視性目標に対するルックダウン探知能力が拡大することから、CAGR12.23%で拡大すると予測されています。モジュール式のライン交換可能ユニットにより、メンテナンスの所要時間が30%短縮され、航空機搭載ソリューションは3Dレーダー市場における主要なセグメントとしての地位を確立しています。海軍プラットフォームでは、排他的経済水域を警備する沿岸哨戒艦用に設計された軽量なソリッドステート回転アレイが、成長の勢いを後押ししています。
長距離システムは、2025年に3Dレーダー市場規模の40.52%を占め、防空識別圏や戦略的資産を保護しています。最近の展開事例では、デジタル波形のアジリティとエッジ処理により、1,500個の目標を追跡しながら600 kmの測定可能範囲を達成しています。AIを活用したクラッターマップは、山岳地帯における低RCS目標の探知精度を向上させ、極超音速ミサイルの早期警戒に不可欠です。
CAGR14.34%で拡大している短距離レーダーは、車両搭載型対UAS(C-UAS)キットや周辺警備用タワーに統合されています。コプライムサンプリング技術によりチャネル数が削減され、屋上設置用アンテナ設置面積が縮小されています。中距離アレイは、機動部隊の防護に対応し、最小射程3kmと最大射程120kmのバランスをとることで、多層防衛における教義上のギャップを埋め、3Dレーダー市場全体でのビジネス機会を拡大しています。
地域別分析
2025年には、北米が3Dレーダー市場シェアの38.22%を占め、首位となりました。これは、ミサイル迎撃システムに割り当てられた284億米ドルに加え、太平洋抑止イニシアチブ(PDI)への99億米ドルの追加配分によって支えられています。AN/TPY-4遠征用レーダーに関する最近の契約は、輸送可能な長距離カバレッジへの取り組みを如実に示しています。各地域のサプライヤーは、オープンシステムインターフェースやAIを活用したセンサフュージョンを重視しており、軍種間の相互運用性を強化しています。
アジア太平洋では、国産プログラムによって能力格差が解消されつつあり、CAGRは12.35%で上昇しています。インドにおける長距離AESAレーダーの自給自足は国境モニタリングを強化しており、一方、日本が国防費をGDP比2%に倍増させる計画は、統合防空・ミサイル防衛への支出を加速させています。PULSE合弁事業などの現地製造イニシアチブは、3Dレーダー市場における同地域の自主生産への意欲を反映しています。
欧州では、NATOによる対UAS(無人航空機システム)要件や防衛予算の増加により勢いが維持されており、23の加盟国がGDP比2%という目標達成に用て順調に進んでいます。イタリアの「Skynex」、ポーランドのGDP比4.7%という目標、認知レーダー調査に対するEDFの資金提供は、同大陸の投資動向を如実に示しています。周波数管理の改革は都市部での展開を形作り、長期的な3Dレーダー市場の成長に影響を与える見込みです。
中東・アフリカでは、ドローンの侵入を受けて多層的な防空体制の強化が進められており、多くの場合、現地での組立を促進するオフセット協定を通じて行われています。南米諸国は、災害への耐性を高めるため気象レーダーの近代化を優先しており、多国間金融機関と連携してフェーズドアレイ技術の確保に取り組んでいます。これらの地域は総じて需要の増加に寄与しており、3Dレーダー市場の世界の拡大を後押ししています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- NATOの対UAS(無人航空機システム)プログラムにおける3Dマルチミッションレーダーの急速な導入(欧州)
- LEO衛星コンステレーションの急増による宇宙搭載型3D追跡レーダーの需要の高まり(北米)
- レベル3以上のADAS用4Dイメージングレーダーへの自動車OEMの移行(アジア)
- 統合航空・ミサイル防衛の近代化に向けたGaNベースAESA 3Dレーダーの採用(中東)
- 気候変動への耐性強化に向けた気象用3Dドップラーレーダーの需要増加(太平洋諸島)
- 空域収容能力の拡大に伴う民間空港でのデジタル3D監視レーダーへの更新(米国・EU)
- 市場抑制要因
- 新興国における、従来型2Dレーダーからフェーズドアレイ式3Dレーダーへの資本集約的な移行
- Cバンド・XバンドにおけるRF周波数帯の不足による都市部での設置の制限
- 国際的な連携を妨げるITAR・各国の輸出規制
- 高密度GaNモジュールにおける熱・電力管理の課題
- バリュー・サプライチェーン分析
- 規制と技術の展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- プラットフォーム別
- 地上型
- 海上型
- 探知距離別
- 長距離
- 中距離
- 短距離
- 周波数帯別
- Lバンド
- Sバンド
- Cバンド
- Xバンド
- Ku/Kaバンド
- 用途別
- 防衛・セキュリティ
- 航空交通管制
- 気象モニタリング
- 自動車・産業用
- 宇宙監視
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Northrop Grumman Corporation
- Raytheon Technologies Corporation
- Thales Group
- BAE Systems plc
- Airbus Defence and Space
- Lockheed Martin Corporation
- Hensoldt AG
- Saab AB
- Israel Aerospace Industries Ltd.(ELTA Systems)
- Leonardo S.p.A.
- Rheinmetall AG
- Honeywell International Inc.
- Mitsubishi Electric Corporation
- Indra Sistemas S.A.
- Terma A/S
- Aselsan A.S.
- Cobham plc(Eaton)
- SRC, Inc.
- Echodyne Corp.
- Spartan Radar, Inc.
- Kelvin Hughes Ltd.(Hensoldt UK)
- Telephonics Corporation(TTM Technologies)
- Bharat Electronics Limited
- China Electronics Technology Group Corporation(CETC)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 126 Pages
- 納期
- 2~3営業日