


バイオリアクター:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Bioreactor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122713
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオリアクター市場の規模は2026年に60億9,000万米ドルと推定されており、予測期間(2026~2031年)においてCAGR 7.10%で推移し、2031年までに85億8,000万米ドルに達すると見込まれています。
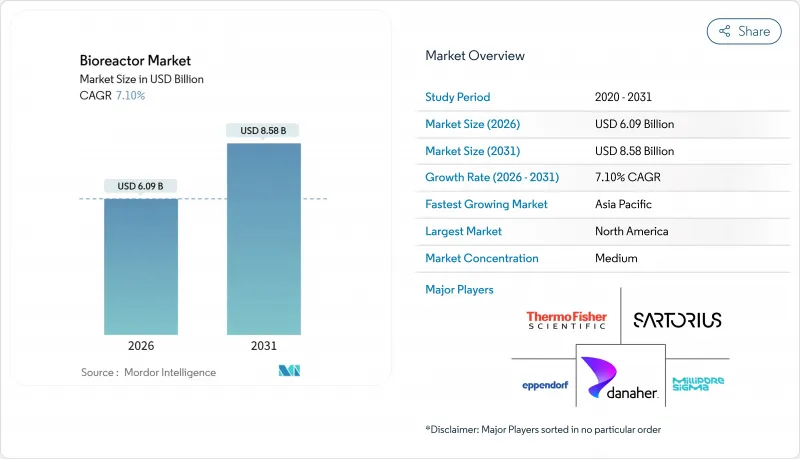
本レポートは、タイプ別(ガラス、その他)、使用法別(実験室規模の生産、パイロット規模の生産、実用規模の生産)、規模別(5L~20L、20L~200L、200L~1,500L、1,500L超)、制御タイプ(手動、自動)、バイオプロセス(バッチ、その他)、用途(医薬品・バイオ医薬品の製造、その他)、エンドユーザー(バイオ医薬品・製薬企業、その他)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のバイオリアクター市場の動向と洞察
拡大する細胞・遺伝子治療の製造パイプライン
自家CAR-T療法や同種移植療法用の分散型製造モデルでは、一元化された巨大プラントよりも設置面積の小さい設備が好まれています。AGC Biologicsは、2,000リットルのシングルユース容器を備えた横浜拠点に3億5,000万米ドルを投じる一方、コペンハーゲンのキャンパスでは、2026年の稼働開始を予定している同様のユニット16基により生産能力を倍増させました。Fujifilmディオシンバイオテクノロジーズは、ノースカロライナ州での拡大に12億米ドルを投資しており、ウイルスベクタとmRNAプログラム用に2万リットルのリアクタを活用する予定です。AstraZenecaは2025年にメリーランド州に3億米ドルの施設を開設し、臨床用と商用の細胞療法生産を同一拠点に集約することで、技術移転サイクルを加速させています。こうした動きは、知的財産と利益率を守るために戦略的な生産能力を自社で保有する方向への転換を示しており、バイオプロセスエンジニアやシングルユース消耗品をめぐる競合を激化させています。その結果、バイオリアクター市場は、大規模な土木工事を必要とせずに世界中の拠点で複製可能な、モジュール式で迅速に導入可能なシステムへと移行しつつあります。
シングルユースバイオリアクター技術の普及拡大
シングルユースプラットフォームは、パイロット段階の導入段階をすでに超え、現在では初期段階の商業生産において主流となっています。Thermo Fisher Scientificは2025年に「HyPerforma DynaDrive 2.0」を発売し、せん断応力を25%低減するとともに、1億cells/mLを超える細胞密度でのパーフュージョンを実現しました。これに続き、サルトリアス社は「Biostat STR Generation 3」を発表しました。このシステムには光学式溶存酸素(DO)センサと自動pH制御機能が統合されており、バッチごとの手動による校正に要する4時間を削減しています。スケールの限界は引き続き拡大しています。AGC Biologicsは5,000リットルのシングルユース生産を計画しており、かつてはステンレス製バイオリアクターでのみ実現可能と考えられていた限界を押し広げています。ライフサイクルアセスメント(LCA)によると、再利用型システムはシングルユースシステムに比べてプラスチック廃棄物を3~5分の1に削減できることが明らかになっていますが、CytivaやSartoriusなどのベンダーは、使用済みフィルムやチューブを回収し、GMP対象外の用途用にリサイクルする回収プログラムを開始しています。こうした動向により、2026年に用いてバイオリアクター市場の勢いを鈍らせることなく、持続可能性への注目が維持されています。
医療用プラスチックポリマーのサプライチェーンの変動
2021~2023年にかけてポリエチレンとエチレン・酢酸ビニル樹脂の価格が40%~60%急騰しましたが、2024年には安定化したも、依然としてパンデミック前の水準を25%上回っており、シングルユースアセンブリの利益率を圧迫しています。カスタマイズ型消耗品のリードタイムは、2019年の12週間から2024年には26週間に延長され、CDMO各社は6ヶ月分の安全在庫を確保せざるを得なくなり、運転資金が拘束されています。EUの「使い捨てプラスチック指令」は医療機器を適用除外としていますが、それでもバイオプロセスサプライヤーに対し、リサイクルスキームの確立を迫っています。Cytivaは2025年、使用済みバッグを回収して機械的再生を行うための欧州用回収プログラムを開始しました。小規模なメーカーは樹脂サプライヤーの交渉力に欠けており、大手CDMOが有利な条件を確保する二極化した市場が生まれています。一方、中堅企業は生産能力拡大計画を先送りしており、短期的にはバイオリアクター市場の成長を鈍化させています。
地域別分析
北米は2025年の売上高の43.00%を占め、これは「プロジェクトネクストジェン」による50億米ドルの資金調達と、CDMOの集中度の高さに支えられています。サーモフィッシャーによる6億6,000万米ドル規模のマサチューセッツ州での拡大計画や、ロンザによる10億米ドル規模のニューハンプシャー州プロジェクトは、同地域がステンレス製とシングルユースの両方の処理能力に注力していることを示しています。カナダの16億米ドル規模の「ライフサイエンス戦略」は、トロントとモントリオールにおける1,500リットル級ハイブリッドラインへの資金提供を通じて、越境依存度を低減させました。ボストンやサンフランシスコの豊富な人材プールがイノベーションを支えている一方で、高い人件費や長い許認可プロセスにより、一部の企業は海外のより友好的な管轄区域への拡大を進めています。
アジア太平洋は、2031年のCAGRが8.30%と、最も急速に成長している地域です。Samsungバイオロジクスの23億米ドル規模の「バイオキャンパス4」は、韓国で25万6,000リットルの生産能力を提供し、同国をEUと米国市場を対象とするバイオシミラーの拠点として位置づけています。ウーシーバイオロジクスは、哺乳類と微生物発酵を組み合わせた18億米ドル規模の施設建設地としてシンガポールを選定しました。これは、同都市国家が提供する積極的な優遇措置を反映したものです。AGCバイオロジクスの3億5,000万米ドル規模の横浜プロジェクトは、国内の細胞治療生産能力の拡充に焦点を当てており、一方、インドのバイオコン社とドクタ・レディーズ社は、規制上の逆風にもかかわらず、大規模な抗体開発を目標としています。
欧州は、複雑な規制があるにもかかわらず、依然として堅調な市場です。ドイツ、スイス、アイルランドは、2024~2025年にかけて30億米ドルの投資確約を獲得しました。ベーリンガーインゲルハイム社は、ビーベラッハに1万5,000リットル規模の反応器4基を設置するため、5億ユーロを拠出しています。サーモフィッシャー社の7億8,000万ユーロを投じるコーク工場では、シングルユース部品の製造に加え、細胞療法専用施設も整備され、アイルランドの有利な税制に支えられています。英国がモデルナ社とmRNA供給に関して5億2,000万英ポンドの契約を締結したことは、政府が生産能力の確保に積極的に取り組む姿勢を裏付けています。一方、サウジアラビアやブラジルは、国家自給自足戦略の一環として小規模なプロジェクトを計画しており、2027年以降のバイオリアクター市場への貢献が期待されます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 拡大する細胞・遺伝子治療の製造パイプライン
- シングルユースバイオリアクター技術の普及拡大
- パンデミック用ワクチンの生産能力に対する政府資金
- 代替タンパク質セグメントにおける微生物発酵への需要の高まり
- 高度プロセス制御とデジタルツインの統合
- 新興経済国における地域バイオクラスターの拡大
- 市場抑制要因
- 医療用プラスチックポリマーのサプライチェーンの変動
- 大規模なステンレス施設の多額の設備投資
- 熟練したバイオプロセスエンジニアの供給不足
- シングルユース廃棄物の処理をめぐる環境への懸念
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ガラス
- ステンレス
- シングルユース
- 使用法別
- 実験室規模の生産
- パイロット規模の生産
- 実用規模の生産
- 規模別
- 5L~20L
- 20L~200L
- 200L~1,500L
- 1,500L超
- 制御タイプ別
- 手動
- 自動(MFC)
- バイオプロセス別
- バッチ
- フェッドバッチ
- 連続式
- 用途別
- 医薬品・バイオ医薬品の製造
- 細胞・遺伝子治療
- 産業用バイオテクノロジー(バイオ燃料、酵素)
- エンドユーザー別
- バイオ医薬品・製薬企業
- 受託開発・製造機関(CDMO)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ABEC Inc.
- Applikon BIoTechnology BV
- Bioengineering AG
- Bionet Innovative Technologies
- Cellexus International Ltd.
- Danaher Corporation
- Distek Inc.
- Eppendorf AG
- Esco Lifesciences Group
- GE Healthcare(Cytiva)
- Getinge AB
- Infors HT
- Kuhner Shaker AG
- Merck KGaA
- Pall Corporation
- PBS BIoTech Inc.
- Pierre Guerin Technologies
- Sartorius AG
- Solaris BIoTech
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日

