


ラクトフェリン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lactoferrin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122676
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のラクトフェリン市場規模は2億5,413万米ドルと推定されており、2025年の2億3,777万米ドルから成長し、2031年には3億5,450万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.88%となる見込みです。
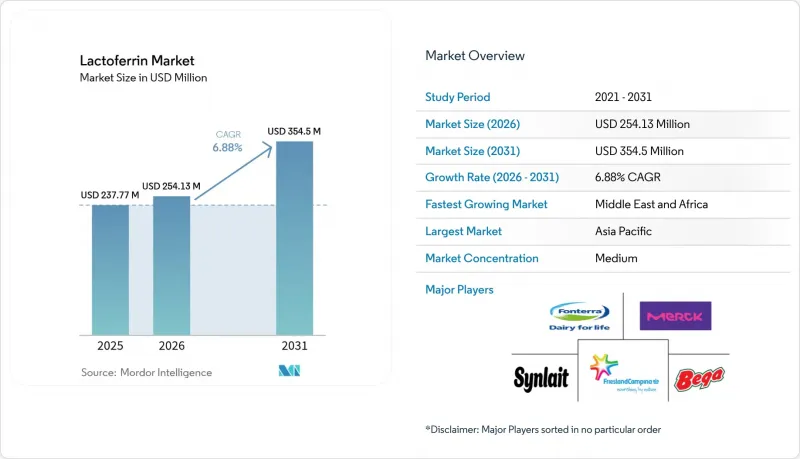
本レポートは、純度(高、中、低)、用途(飲食品、乳幼児用栄養食品、栄養補助食品、医薬品、動物用飼料、パーソナルケア・化粧品、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のラクトフェリン市場の動向と洞察
免疫サポートを目的とした乳児用栄養食品におけるラクトフェリンの使用拡大
乳児用栄養製品へのラクトフェリンの配合が、ラクトフェリン市場の成長を牽引しています。世界各国の規制要件が乳児用調製粉乳の組成に影響を与えており、インドの食品安全基準局(FSSAI)は調製粉乳100mlあたり27mgのラクトフェリンを義務付けている一方、中国のGB 25596-2025規格では、より幅広い配合オプションが認められています。これらの規制は製品基準を確保するとともに、乳児の健康におけるラクトフェリンの重要性を強調しています。この成分の鉄結合能力はミネラルの吸収を促進し、その抗菌特性は有害な細菌から乳児を保護するため、高級乳児用調製粉乳製品には不可欠な成分となっています。米国政府は乳児用調製粉乳の最大の購入者であり、米国の乳児の40%が「女性・乳児・児童向け栄養補助プログラム(WIC)」を通じて粉ミルクを受け取っています。この制度的な需要により、乳児用栄養製品に対する安定した市場が確立されています。ラクトフェリンを強化した粉ミルク、特に規制当局の承認を得た製品の採用拡大は、連邦政府の支援プログラムを通じてさらに進む可能性があります。
医薬品分野での応用を牽引する抗菌・抗ウイルス特性
ラクトフェリンの広範囲にわたる抗菌・抗ウイルス特性は、医薬品分野での採用を後押ししています。抗生物質耐性が世界の健康上の脅威となる中、ラクトフェリンは耐性を引き起こすことなく細菌、ウイルス、真菌を抑制する天然の代替手段となります。その鉄結合メカニズムは、有害な微生物への栄養供給を制限し、その増殖を抑制すると同時に、体の免疫反応を高めます。製薬会社は、ラクトフェリンを経口サプリメント、外用剤、および感染症の補助療法に組み込んでいます。臨床研究や規制当局の承認により、微生物感染症の軽減におけるこのタンパク質の有効性が実証され、製薬業界におけるその地位が確固たるものとなっています。こうした証拠により、特に従来の抗生物質の効果が低下する中で、ラクトフェリンは有効な抗菌剤として確立されています。天然由来で安全な抗菌剤への需要の高まりと、ラクトフェリンの実証済みの利点が相まって、世界中で医薬品への配合が進んでいます。
メーカー間における製品品質の標準化の欠如
ラクトフェリンの品質、純度、および分析評価に関する統一基準が存在しないことが、市場の成長を阻害しています。抽出技術、原料(牛由来か発酵由来か)、および加工プロトコルの違いにより、メーカー間で生物活性や濃度レベルにばらつきが生じています。こうした不一致は製品の配合に影響を及ぼし、特定の機能的効果が不可欠である乳児用栄養食品、栄養補助食品、および臨床栄養の分野において懸念を引き起こしています。ELISAアッセイ、HPLC、センサーベースの技術など、検出方法の多様性が、これらの課題をさらに複雑にしています。分析手法が異なると結果も異なるため、サプライヤー間の製品仕様を検証・比較することが困難になっています。精密発酵技術は、ラクトフェリンの制御された生産に向けた潜在的な解決策を提供しますが、合成ラクトフェリンと牛由来ラクトフェリンの品質および安全基準を確立するためには、新たな規制の枠組みが必要となります。
セグメント分析
2025年には、中純度ラクトフェリンが市場シェアの57.06%を占め、乳幼児用栄養食品や栄養補助食品用途における最適なコストパフォーマンスに支えられ、市場を席巻しました。中純度ラクトフェリンは、コストと機能性のバランスに優れていることから、栄養補助食品や強化食品において依然として標準的な選択肢となっています。高純度セグメントは、医薬品および臨床用途の増加に支えられ、2026年から2031年にかけてCAGR8.12%で成長すると予測されています。タンパク質含有量が95%を超える高純度ラクトフェリンは、不純物によって生物学的活性が損なわれてはならない治療用途において、複雑な精製プロセスを必要とするため、高価格帯で取引されています。
All Gのような企業は、精密発酵技術を活用し、医薬品や化粧品用途向けに99%を超える純度を実現しています。この市場は明確なセグメンテーションが見られ、治療用途ではプレミアム価格が支持される一方、マスマーケットセグメントではコスト効率が重視されています。クロマトグラフィー分離やバイオテクノロジープラットフォームにおける製造技術の進歩と、厳格な規制要件が相まって、あらゆる用途においてより高い純度基準への収束が引き続き推進されています。ラクトフェリン市場の明確な純度レベルは、製剤開発者やブランドオーナーの調達決定に影響を与えています。
地域別分析
アジア太平洋地域は、中国の乳児用調製粉乳に関する規制やインドの拡大する栄養補助食品セクターに支えられ、2025年には36.17%の市場シェアを占めています。一方、中東・アフリカ地域は、医療分野への投資拡大と規制の近代化に後押しされ、2026年から2031年にかけてCAGR8.29%という最も急速な成長を示しています。中国で改定されたGB規格により、乳児用栄養食品や特別用途食品へのラクトフェリン配合の機会が生まれています。一方、インドの食品安全・基準局(FSSAI)の規定では、乳児用調製粉乳におけるラクトフェリンの最低含有量が義務付けられています。
北米および欧州は、確立された規制状況と消費者の健康意識の高さにより、依然として市場において重要な存在感を維持していますが、市場の成熟に伴い成長率は緩やかになっています。ラクトフェリン市場は、安全性と有効性を確保するための欧州食品安全機関(EFSA)の厳格なガイドラインに裏打ちされ、乳児用調製粉乳および機能性食品への生物活性タンパク質の配合を支援する、確立された規制状況の恩恵を受けています。科学的に実証された天然の健康成分に対する消費者の嗜好が、引き続き需要を牽引しており、特に、特殊な乳児用調製粉乳、免疫力や鉄代謝をターゲットとした栄養補助食品、そしてラクトフェリンの肌への健康効果を活用したコスメシューティカルといったプレミアムセグメントにおいて顕著です。
南米では、ブラジルやアルゼンチンの乳製品加工能力により着実な発展が見られますが、経済の変動や規制の複雑さにより、市場浸透には依然として制約があります。地理的な拡大の傾向は、各地域市場における規制面の支援、経済発展、および機能性栄養の概念に対する文化的受容が交差する状況を反映しています。ラクトフェリンの世界の市場動向は、消費者の認知度と規制の成熟度によって需要が維持されている確立された市場と、医療インフラの改善、食品規制の進化、そして中産階級の増加によって新たな機会が開かれている新興市場とのバランスによって、ますます特徴づけられるようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 免疫サポートを目的とした乳児用栄養食品におけるラクトフェリンの使用拡大
- 医薬品用途を牽引する抗菌・抗ウイルス特性
- 天然・生物活性成分への嗜好の高まり
- 特定の効能を備えたパーソナライズド栄養への消費者のシフト
- 免疫力の向上と成長促進を目的とした、動物飼料へのラクトフェリンの活用
- ラクトフェリンの腸内健康における役割を裏付ける調査が急増しています
- 市場抑制要因
- メーカー間における製品品質の標準化の欠如
- 生乳価格の変動が利益率に与える影響
- 乳由来成分に関連するアレルゲンへの懸念
- ラクトフェリンに関連する高コスト
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 純度別
- 高
- 中
- 低
- 用途別
- 食品・飲料
- 乳幼児用栄養食品
- 栄養補助食品
- 医薬品
- 動物用飼料
- パーソナルケア・コスメ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Royal FrieslandCampina N.V.
- Merck KGaA
- Fonterra Co-operative Group Ltd
- Bega Cheese Ltd
- Synlait Milk Ltd
- Maypro
- The Tatua Co-operative Dairy Company Ltd
- Purolite
- Ingredia SA
- Farbest Brands
- Morinaga Milk Industry(Milei GmbH)
- Shaanxi Hongda Phytochemistry Co.,Ltd.
- Arrovest Pty Limited(Noumi Limited)
- Bionatin B.V.
- All G
- Valfoo Asia Pacific Ltd.
- Actus Nutrition(Milk Specialties Global)
- Helaina Inc.
- Hilmar Cheese Company(Hilmar Ingredients)
- Savencia Fromage & Dairy(Armor Proteines)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日