


石油・ガス用センサ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Sensors In Oil And Gas - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122671
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の石油・ガス用センサの市場規模は111億8,000万米ドルと推定されており、2025年の105億7,000万米ドルから拡大し、2031年には147億7,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR5.74%で成長すると見込まれています。
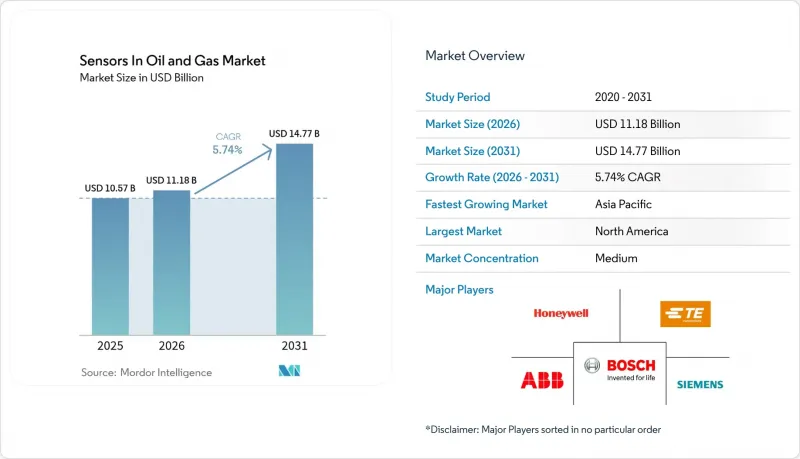
本レポートは、センサタイプ(ガス、温度、超音波、その他)、接続性(有線、ワイヤレス)、活動(上流部門、中流部門、下流部門)、用途(プロセス安全・ESD、パイプラインモニタリング、掘削の最適化、その他)、地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界の石油・ガス用センサ市場の動向と洞察
デジタルツインを活用した予知保全
現在、世界の主要企業は、クラウド上でホストされるデジタルツインとエッジ分析を組み合わせ、ポンプ、コンプレッサー、タービンの故障を未然に防いでいます。Saudi Aramcoは、AIモデルと連携した数千個のセンサを組み込むことで、クライス(Khurais)における電力需要を18%削減し、点検時間を40%短縮しました。従来、1日あたり数百万米ドルのコストがかかっていた回転機器のダウンタイムは、事業者がカレンダー上の間隔ではなく、異常スコアに基づいて修理をスケジュールするようになったことで減少しています。この導入が最も急速に進んでいるのは、予期せぬ停止が物流コストを倍増させるオフショア資産です。こうしたプロジェクトでは多物理場シミュレーションが求められるため、センサとモデリングソフトウェアをセットで販売するベンダーは、クロスセルの機会を得ています。初期のROI実績により、予算配分が「時間ベースメンテナンス」から「状態ベースメンテナンス」へと移行しており、堅牢で自己診断機能を備えたデバイスに対する長期的な需要が確固たるものとなっています。
統合型安全計装システムへの需要の高まり
IEC 61511への準拠においては、現在、ガス、炎、シャットダウン・ループを統合したプラットフォームが推奨されています。MSAのS5000検出器は、サウジアラビアで現地組み立てされており、SIL 2認証を維持しつつ、校正間隔を2年に延長しています。異なる安全レイヤーが共通のプロトコル上で動作することで、現場訪問回数が減少し、起動検査が迅速化されると、事業者からは報告されています。安全対策をリアルタイムのアラームと連動させることで、保険会社と規制当局の両方の要件を満たすため、ボトルネック解消を進めている製油所やLNGプラントにおいて、投資の勢いが最も高まっています。現地の製造拠点を有するソリューションプロバイダは、危険区域での承認手続きを迅速化しており、これは国内生産を義務付けている湾岸諸国において決定的な優位性となります。最近のフレアリング事故を受けて高まったリスク意識により、ブラウンフィールド拡大に合わせて拡大可能な安全基盤への予算配分が、さらに優先されるようになっています。
上流部門の設備投資サイクルの変動性
センサの導入は、しばしば商品価格の変動に左右されます。2020~2023年にかけての価格下落期には、多くの独立系企業が計装予算を最大25%削減し、WTIが1バレルあたり70米ドル以上で安定するまでブラウンフィールドのアップグレードを延期しました。石油・ガス用センサ市場の成長は複数年にわたるプログラムに依存しているため、市場の乱高下は新規プラットフォームの数量拡大を妨げ、サプライヤーの損益分岐点の達成時期を遅らせてしまいます。大手国際石油会社(IOC)は、運用費(OPEX)をデジタルトランスフォーメーションの経費項目に組み込むことでプロジェクトを保護していますが、それでも現金を確保するために調達を段階的に実施しました。ベンダー側は、コストを分散させるリースモデルや成果連動型契約を提供することで対応していますが、その導入状況は地域によって依然としてばらつきが見られます。
セグメント分析
圧力測定機器は2025年の売上高の26.35%を占めており、油井ヘッドのチョークモニタリングから引渡し計量スキッドに至るまで、石油・ガス用センサにおいてその遍在性が際立っています。超音波流量計は、ベースは小さいも、非侵襲的な設計によりメンテナンスが削減され、校正ループが簡素化されることから、CAGR6.5%で拡大しており、これはLNGや多相パイプラインにおいて重要な利点となっています。温度、流量、レベル計測機器は、質量エネルギー収支計算における基盤的な役割に支えられ、安定した成長軌道を維持しています。予知保全プログラムの普及に伴い、振動センサへの関心が再び高まっている一方、マルチガスアレイは排出規制の強化を追い風としています。
購入者は、圧力、温度、振動を1つの筐体に統合したトランスデューサースイートをますます好むようになっており、これにより貫通箇所が減り、漏洩排出のリスクが低減されます。サプライヤーは、複数の要素を同時に線形化するASICベース信号チェーンでこれに対応し、10年間にわたるドリフトを大幅に低減しています。リモートヘッドに関しては、バッテリー最適化されたMEMS圧力セルが現在、1µA以下のスリープ電流を実現しており、ワイヤレスノードの現場での稼働寿命を5年以上へと延長しています。システムインテグレーターは、これらの進歩を活用して統合ダッシュボードを提供し、単一の画面上でプロセス異常と設備の慢性的な疲労との相関関係を容易に把握できるようにしています。
有線バックボーンは依然として導入済みエンドポイントの71.10%を占めていますが、ワイヤレスノードはCAGR7.12%で増加しており、これは石油・ガス用センサ市場のベースライン成長率の2倍に相当します。事業者各社は、掘削コストがセンサの購入費用を上回る既存設備の改修において、WirelessHARTとISA100メッシュトポロジーを優先的に採用しています。湾岸地域の巨大製油所における初期段階の5Gプライベートネットワークでは、5ミリ秒以下の決定論的遅延が実証されており、非重要ループでの閉ループ制御が可能となっています。
バッテリー化学技術の進歩とエネルギーハーベスティングにより、メンテナンス用車両の出動回数が削減され、スマートな電力管理によってノードの稼働サイクルが数ヶ月から数年へと延長されています。セキュリティは依然として抑制要因となっていますが、チップレベルのルートオブトラストモジュールと無線によるファームウェア更新の組み合わせにより、現在ではIEC 62443の監査要件を満たすようになっています。リアルタイム位置情報サービスが同じ周波数帯を共用することで、事業者は追加のインフラを必要とせずに、従業員の安全確保において二重の利点を得ることができます。これらの利点が相まって、今世紀末までに、ワイヤレス技術がエッジモニタリング層からコア制御層へとその役割を拡大していく基盤となっています。
地域別分析
北米は2025年の売上高の38.40%を占めました。これは、シェール産業におけるリアルタイムの地層と生産データへの需要、ならびに高度ガス検知技術の導入を促進するEPAの厳格な漏洩規制を反映したものです。米国の大手石油会社は全社的なデジタル化の導入を主導している一方、カナダの事業者はオイルサンドのアップグレーダーに極低温対応の圧力・レベル計測機器を後付けしています。メキシコでは、鉱区の自由化により選択的な需要が生まれているも、資金調達の課題やパイプラインのボトルネックにより、その伸びは抑制されています。
アジア太平洋は、石油・ガス用センサセグメントで最も急成長している地域であり、CAGRは6.95%に達しています。これは、新規のグリーンフィールドとブラウンフィールド施設全体にインテリジェントセンシングを組み込むという中国の施策や、イーサネットAPL対応の計装を必要とするインドの製油所改修が後押ししています。インドネシアとフィリピンのLNG輸入ターミナルでは、不均衡に関する紛争を削減するために、カストディトランスファー用超音波流量計が採用されています。ベトナムの2024年エネルギーデジタル化計画では、許可手続きの90%をオンライン化することが盛り込まれており、リアルタイムデータ配信用センサ調達が間接的に促進されています。
欧州では、北海の事業者が高性能な振動・腐食対策ソリューションを必要とする老朽化したプラットフォームの課題に直面しているため、市場は緩やかな成長を維持しています。EUグリーンディール関連法により、連続排出量モニタリングへの移行が定着し、対象となる支出規模が拡大しています。中東の生産者は、「ライトハウス製油所」のコンセプトを取り入れており、高密度のセンサグリッドにより18%のエネルギー削減を実現したAramcoの施設がその実証例となっています。アフリカの新興産油地域では、従来型有線レイアウトを飛び越え、ワイヤレスを優先し、エッジ分析を組み込んだ設計を採用するグリーンフィールド案件が増加しており、長期的な炭素排出責任制度に備えて資産を整備しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタルツインを活用した予知保全
- 統合型安全計装システムへの需要の高まり
- 新型コロナウイルス禍後の深海・海底プロジェクトの加速
- 北米のシェール採掘の自動化の進展
- リアルタイムの資産健全性管理用エッジAIセンサフュージョン
- メタン漏洩検知の義務化(OGMP 2.0、EPA、EU)
- 市場抑制要因
- 上流部門の設備投資サイクルの変動性
- ワイヤレスセンサネットワークにおけるサイバーセキュリティの脆弱性
- IECEx認証を取得した部品サプライヤーの不足
- 過酷な環境下におけるMEMSの耐環境性の限界
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサタイプ別
- ガス
- 温度
- 超音波
- 圧力
- 流量
- レベル
- 振動
- 接続性別
- 有線
- ワイヤレス
- 活動別
- 上流部門
- 中流部門
- 下流部門
- 用途別
- プロセス安全・ESD
- パイプラインモニタリング
- 掘削の最適化
- 排出ガスモニタリング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Advanced Energy Industries Inc.
- Analog Devices Inc.
- Banner Engineering Corp.
- Baker Hughes Co.
- Danfoss A/S
- Emerson Electric Co.
- Endress+Hauser AG
- General Electric Co.(GE Vernova-Sensing)
- Halliburton Co.
- Honeywell International Inc.
- ifm electronic gmbh
- KROHNE Messtechnik GmbH
- Parker-Hannifin Corp.
- Pepperl+Fuchs SE
- Robert Bosch GmbH
- Rockwell Automation Inc.
- Schlumberger NV
- Schneider Electric SE
- Sensirion Holding AG
- Siemens AG
- SKF AB
- TE Connectivity Ltd.
- Yokogawa Electric Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日