


ケーブルコネクタ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cable Connector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122665
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ケーブルコネクタ市場の規模は、2025年の1,103億2,000万米ドルから2026年には1,182億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.21%で推移し、2031年には1,675億5,000万米ドルに達すると予測されています。
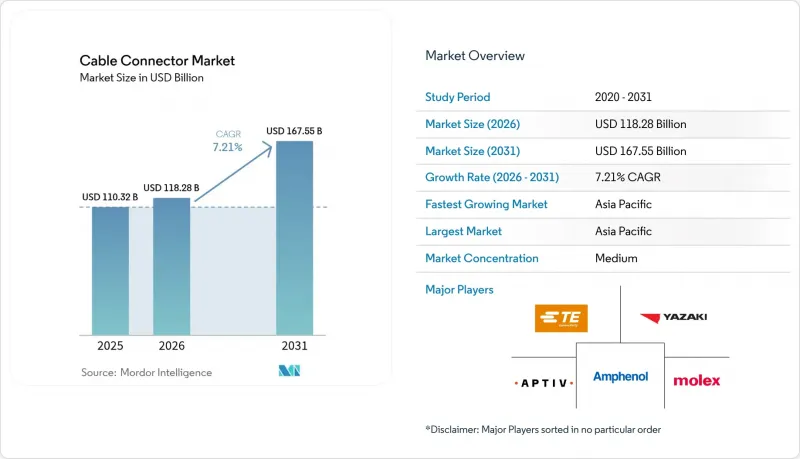
本レポートは、コネクタの種類(PCBコネクタ、円形および矩形コネクタなど)、取り付け構成(基板間接続、ワイヤ・トゥ・ボードなど)、エンドユーザー産業(ITおよび通信、その他)、データレートクラス(10 Gbps以下の規格、その他)、材質(銅合金、その他)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のケーブルコネクタ市場の動向とインサイト
5Gの展開とファイバーバックホールの高密度化
世界の5Gの展開には、ミリ波帯で信号の完全性を維持しつつ、屋外での過酷な環境や温度変化に耐えられる高周波コネクタが求められています。新しい5Gマクロサイト1か所あたりには、従来の4Gサイトに比べて3~4倍の光ファイバー回線が統合されており、これにより光コネクタの需要が飛躍的に増加しています。都市中心部におけるスモールセルの高密度化は、現場での迅速な設置が可能な、密閉型でIP67/IP68規格に準拠したコネクタへの需要をさらに押し上げています。工場内のプライベート5Gネットワークでは、オイルミスト、振動、熱サイクルに耐える堅牢なコネクタへの要件が求められています。高密度化が加速する中、低挿入損失と工具不要の終端処理を両立できる光コネクタサプライヤーは、価格面での優位性を獲得しています。
電子機器の小型化
スマートフォン、ウェアラブル端末、産業用センサー、医療用パッチは、より狭い筐体により多くの機能を統合するようになっています。0.5 mm未満のピッチ間隔や1 mm未満の高さプロファイルが標準的な設計ルールとなりつつあり、コネクタメーカーは精密成形、ビジョンガイド式ピック・アンド・プレース、レーザー溶接によるシールド技術への投資を迫られています。高度なカメラやVRヘッドセットには、ヒンジの繰り返し動作に耐え、通信の途切れが生じない高ピン数の基板間コネクタが求められています。産業用IoTの導入においても同様のコンパクトさが求められますが、-40°Cから125°Cの温度環境に耐えなければなりません。ミニLEDバックライトや折りたたみ式デバイスのロードマップに合致したベンダーは、製品ライフサイクルを通じて需要を確保する、複数年にわたる設計採用を獲得しています。
銅および貴金属価格の変動
2024年から2025年にかけて、銅の価格は1トンあたり8,000米ドルから1万1,000米ドルの間で推移し、金メッキの価格は前年比で40%急騰したため、コストに敏感な標準コネクタの利益率が圧迫されました。選択メッキや合金の代替により、価格変動の一部は相殺されましたが、長期の固定価格契約では、原材料のヘッジが市場動向と合致しない場合、中堅サプライヤーは損失を被ることになります。大手ベンダーは規模の利点を活かして変動価格条項の交渉を行いますが、中小企業は四半期ごとの価格変動を吸収するのに苦労しています。エンドユーザーは追加料金の支払いに抵抗を示しており、コスト転嫁が遅れ、キャッシュコンバージョンサイクルが長期化しています。
セグメント分析
コネクタの種類別に見ると、PCB用コネクタは、民生用、通信用、産業用電子機器のあらゆる分野で広く採用されていることから、2025年においてもケーブルコネクタ市場で24.58%のシェアを維持すると見込まれます。このセグメントの売上高は、ピッチ縮小の技術革新やピン密度の向上に支えられ、ケーブルコネクタ市場全体と同様のペース、すなわち単一桁台半ばのCAGRで推移しました。円形および矩形コネクタは、信頼性認証によって高価格設定や長期契約が正当化されることから、航空宇宙・防衛分野で堅調な地位を維持しました。光ファイバーインターフェースは、データセンターや5Gフロントホールの投資拡大に伴い成長を遂げました。挿入損失の低減や屋外での耐久性が、インフラ投資を促進しています。I/OおよびRF同軸設計は、テスト機器や計測機器分野において、単純な生産量よりも再現性が重視されることから、ニッチ市場での地位を強化しました。特に目覚ましい成長を見せているのは、電源および高電圧EV用コネクタであり、2031年までのCAGRは8.52%と予測されています。これらは、800Vアーキテクチャを必須とする新たなバッテリー電気自動車プラットフォームや、超急速充電の需要から恩恵を受けており、ケーブルコネクタ市場の中で最も急速に成長している分野となっています。
世界のOEMによる認定基準では、アーク抑制機能、感電防止筐体、および接合部温度を監視するための熱電対の統合が求められています。これらの設計要件は、認定サプライヤーの数を制限する一方で、平均販売価格を押し上げています。自動車用コネクタの老舗専門メーカーは、キャビティフリーのオーバーモールドなどのプロセス技術を活用して抵抗損失を最小限に抑えている一方、新規参入企業は、インドや東南アジアにおける二輪車の電動化向けに、コスト削減型のバリエーションをターゲットにしています。IEC 62196などの国際規格と地域の充電プロトコルを調和させることができるセグメントのリーダー企業は、複数年にわたる調達契約を獲得しています。これらの相乗効果により、予測期間において、電源コネクタセグメントはケーブルコネクタ市場の規模拡大に最も大きく寄与するセグメントとなる見込みです。
2025年には、モバイルデバイス、ノートパソコン、先進運転支援システム(ADAS)に特徴的な複雑なマルチボード電子アーキテクチャに支えられ、基板間(B2B)アセンブリがケーブルコネクタ市場規模の35.62%を占めました。OEM各社は、落下時のねじれ応力に耐える超薄型スタッキングコネクタを好んでいます。ワイヤ・トゥ・ボード(WTB)型は、工場自動化パネルなど、内部のスペース制約よりも現場での交換性が優先される市場で依然として採用されています。ケーブル・トゥ・ケーブル(CTB)型は、配線経路の変更の柔軟性が最も重要となるモジュラー式ロボットアームや再生可能エネルギーのコンバイナーボックスにおいて優れています。
パネル型やフィードスルー型のソリューションは、市場シェアは小さいもの、エッジコンピューティング用キャビネット、屋外用5G無線機器、バッテリー貯蔵用筐体において気密シールと迅速な接続が求められることから、2031年までにCAGR8.78%を記録すると予測されています。IP67およびIP68への準拠には、材料層の追加やガスケットの複雑化が伴い、製品価格の上昇につながります。電源と信号を統合したハイブリッド型フィードスルーモデルは、1つの穴での設置を可能にし、タワーへの登攀やスキッドマウント設置時の作業時間を短縮します。EMCシールドや結露排気機能をあらかじめ統合しているベンダーは、通信タワーOEMメーカーからの仕様採用を獲得しています。その結果、ケーブルコネクタ市場において、パネル構成がシェアを拡大していることが際立っています。
地域別分析
アジア太平洋地域は、中国、日本、韓国が半導体、スマートフォン、EVの生産を統合されたサプライチェーンエコシステムに集約したことで、2025年においても42.05%のシェアを維持しました。同地域のCAGRは、国内における5G基地局の展開や、地元のEVブランドに対する政府の奨励策に支えられ、7.88%と予測されています。地域的な人件費の高騰や地政学的な不確実性を背景に、多国籍企業はベトナムやインドにセカンドソースの生産能力を拡充していますが、立地上の利点や確立された金型ネットワークにより、大規模な生産は依然として中国に集中しています。各国政府は、バリューチェーンの上流へ移行し、輸入への依存度を低減させるため、国産コネクタの研究開発に対する助成金を拡充しています。
北米は、AIおよび機械学習サービスを支えるデータセンターの建設を背景に、売上高で第2位を占めています。ハイパースケール事業者は、800G光リンクおよび12 VHPWR電力供給を要件としており、これにより現地の受託製造業者は新たなコネクタ製品の認定取得を迫られています。米国の「CHIPS and Science Act」は、高速相互接続用の国内金型製造に助成金を支給しており、一方、カナダの自動車産業クラスターは、密閉型の高電流コネクタを大量に消費するEV(電気自動車)の組立へと軸足を移しています。メキシコは、OEM各社が東アジアへの依存リスクをヘッジする中で、ニアショア化された組立生産量を吸収しています。
欧州では、自動車の電動化と産業用オートメーションへの投資に牽引され、着実な拡大が見られます。ドイツの工作機械メーカーは、10 gの振動プロファイルに耐えるM12およびプッシュプルコネクタを指定しており、堅牢化されたフォーマットに対する高級注文が持続しています。欧州連合(EU)の戦略的自律性政策は、コネクタ製造への助成金を誘導しており、イタリアやポーランドの中堅サプライヤーを後押ししています。英国のデータセンター拡張と洋上風力発電所の設置は、それぞれ光ファイバーコネクタおよび海底コネクタへの需要を押し上げ、ケーブルコネクタ市場の成長に多様な道筋をもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gの展開と光ファイバーバックホールの高密度化
- 民生用および産業用デバイスにおける電子機器の小型化
- EV生産の急速な拡大に伴い、高電圧・大電流対応のコネクタが求められています
- コパッケージド・オプティクス(CPO)が、超短距離の銅線および光I/Oコネクタの需要を牽引しています
- データセンターサーバーにおいて、PCIe Gen5/Gen6 12 VHPWR GPUの電源仕様がデファクトスタンダードになりつつあります
- 強靭なオンショア・コネクタ製造に対する政府のインセンティブ(米国およびEUのCHIPS法に類似した法律)
- 市場抑制要因
- 銅および貴金属メッキ価格の変動性
- 設計の複雑さと、0.5 mmピッチ未満の位置合わせ公差
- 超微細ピッチSMTコネクタにおける高いスクラップ率および手直し率(7%超)
- エッジ/IIoT導入において、IP規格に準拠した密閉要件がBOMコストを押し上げている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コネクタの種類別
- PCBコネクタ
- 円形および角形コネクタ
- 光ファイバーコネクタ
- I/OおよびRF/同軸コネクタ
- EV用電源および高電圧コネクタ
- 設置構成別
- 基板間
- ワイヤ・トゥ・ボード
- ケーブル間接続
- パネル/フィードスルー
- エンドユーザー産業別
- IT・通信
- 自動車・輸送産業
- 家庭用電子機器
- 産業オートメーション
- エネルギー、電力、および海底
- データレートクラス別
- 10 Gbps未満の規格
- 10~25 Gbps高速
- 25 Gbps以上超高速/PAM4
- 素材別
- 銅合金
- アルミニウムおよび軽量合金
- エンジニアリングプラスチックおよび複合材料
- 貴金属メッキ(金、パラジウム)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity Ltd.
- Amphenol Corporation
- Molex LLC(Koch Industries)
- Aptiv PLC
- Yazaki Corporation
- Foxconn Interconnect Technology Ltd.
- Hirose Electric Co., Ltd.
- Japan Aviation Electronics Industry, Ltd.
- Rosenberger Hochfrequenztechnik GmbH & Co. KG
- Samtec, Inc.
- Luxshare Precision Industry Co., Ltd.
- J.S.T. Mfg. Co., Ltd.
- HARTING Technology Group
- Sumitomo Electric Industries, Ltd.
- Phoenix Contact GmbH & Co. KG
- Huber+Suhner AG
- Nexans S.A.
- Prysmian Group S.p.A.
- Fujitsu Limited
- Huawei Technologies Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


