


宇宙飛行士用宇宙服:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Astronaut Space Suits - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122651
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の宇宙飛行士用宇宙服の市場規模は10億9,000万米ドルと推定されており、2025年の10億2,000万米ドルから拡大し、2031年には15億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 6.85%で成長すると見込まれています。
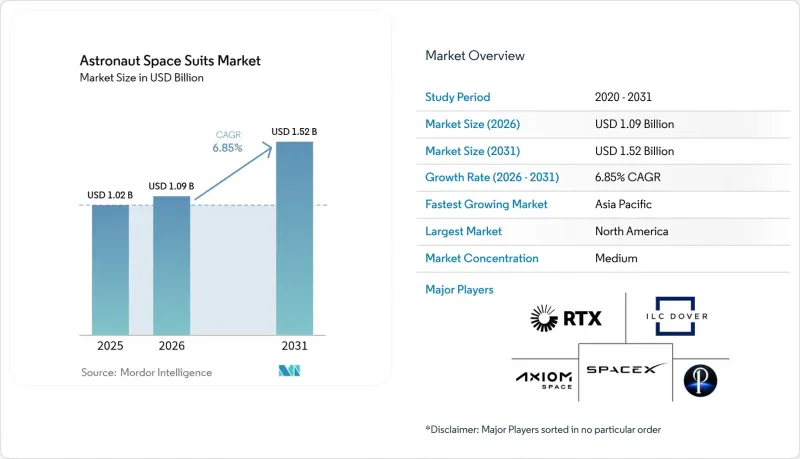
本レポートは、スーツの種類(IVAスーツ、EVAスーツ、惑星表面用スーツ)、エンドユーザー(政府宇宙機関など)、素材技術(ソフトスーツ、ハードシェル、ハイブリッド/機械式対圧)、生命維持システム(バックパック型PLSS、分散型PLSSなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の宇宙飛行士用宇宙服市場の動向と洞察
アルテミスおよびアルテミスII月面ミッションがEVAスーツの需要を押し上げる
NASAのアルテミス計画のスケジュールにより、惑星表面用宇宙服の開発が研究開発(R&D)の最優先課題となりました。アクシオム・スペース社のAxEMUプロトタイプは、ジョンソン宇宙センターでの熱真空試験に合格し、月の南極で支配的な-370°Fの環境下での性能が実証されました。アルテミスIII号の実施が2027年に延期される可能性がありますが、それにもかかわらず、防塵層や小型化された電源・冷却サブシステムにおける技術的進歩は鈍化していません。プラダが提供した高引張強度の糸と人間工学に基づいたパターン設計は、ラグジュアリーとミッションの安全性を融合させた、業界横断的なデザイン導入の一例を示しています。8時間の船外活動(EVA)対応能力、可動域の拡大、そして軽量化された携帯型生命維持システムは、宇宙飛行士用宇宙服市場のあらゆる層に影響を与える新たな性能基準を確立しました。
商業宇宙観光の飛行頻度が急増
2024年6月に実施されたヴァージン・ギャラクティック社の12回目の亜軌道飛行は、運用の再現性を実証するとともに、2026年に登場予定のデルタ級宇宙機の先駆けとなりました。2025年4月のブルー・オリジン社の「ニュー・シェパード」飛行では、乗客全員が女性という構成が特徴的であり、耐久性を多少犠牲にしてでも乗客の快適性を重視した、パーソナライズされたIVA用宇宙服への移行が強調されました。この分野では、2030年までに500人以上の民間宇宙飛行士が誕生すると予測されており、メーカーは大量生産が可能なモジュール式生産ラインへの移行を迫られています。スペースXによる「ポラリス」での船外活動(EVA)は、観光と専門ミッションの基準を橋渡しし、能力の格差を縮めるとともに、宇宙飛行士用宇宙服市場における対象となるセグメントを拡大しています。
設計の反復ごとに発生する極めて高額な研究開発費および認定費用
コリンズ・エアロスペース社のxEVAS事業からの撤退は、生命に関わる各変更に対する再認証が、商業的なROIの閾値を超えて支出とリスクを何倍にも膨らませることを浮き彫りにしています。NASAの人間用認定とFAAの商業宇宙飛行規則への二重の準拠は開発サイクルを長期化させ、既存の認証インフラを持つ企業に有利に働きます。知的財産ではなく、資本集約性が、宇宙飛行士用宇宙服市場への新規参入者にとっての主な障壁となっています。
セグメント分析
IVA用宇宙服は、クルー・ドラゴン、スターライナー、ソユーズ各宇宙船においてほぼ普遍的に採用されていることを背景に、2025年には宇宙飛行士用宇宙服市場シェアの52.74%を占めました。2024年の国際宇宙ステーション(ISS)滞在期間中、改良型スターライナー用IVA宇宙服は胴体の柔軟性を向上させ、このセグメントにおける既存製品の優位性をさらに強固なものにしました。惑星表面用宇宙服市場の規模は、アルテミス計画、中国「望宇」計画、および商業月面観光のスケジュールが収束するにつれ、CAGR8.63%で拡大すると予測されています。アクシオム・スペース社のAxEMUに採用された防塵スカートや、中国が並行して開発しているMPCハイブリッド型プロトタイプは、触覚ガイダンスや4G音声テレメトリを組み込んだ、「機動性を最優先」とする設計の好例です。予測期間を通じて、老朽化したEMUが耐用年数に近づき、現在の安全ガイドラインを満たせなくなるにつれて、EVA(船外活動)用宇宙服の交換サイクルは加速します。
惑星表面用スーツは、技術の最前線を代表するものです。機械式背圧パネルは、キャビン圧力を損なうことなく嵩を減らし、グラフェンを配合した生地は、日陰への移行に伴う急激な温度上昇を和らげます。モジュラー式の大腿部ポートには、地質調査用ツール用のセンサーポッドを取り付けることができ、1回の出動あたりの科学的成果を拡大します。アポロ時代の足首の制約により移動距離は制限されていましたが、新しい下半身用ベアリングにより歩幅が32%拡大し、月面採掘の投資家にとって魅力的な生産性指標が向上しています。その結果、このサブセグメントにおけるイノベーションは、研究開発の波及効果をIVA(宇宙遊泳用宇宙服)の更新プログラムにもたらし、より広範な宇宙飛行士用宇宙服市場を強化しています。
2025年、政府機関は宇宙飛行士用宇宙服市場シェアの61.62%を維持しました。これは、NASAによる複数年にわたる取り組みと、中国の国家資金によるプログラムによるものです。「アルテミス」計画の調達だけで2032年までの月面用宇宙服の納入がカバーされており、主要請負業者の受注量を支えています。しかし、宇宙飛行士用宇宙服市場の規模は民間事業者に起因するものであり、ヴァージン・ギャラクティック、ブルー・オリジン、スペースXが飛行頻度を拡大するにつれ、CAGR7.98%で拡大すると予測されています。「ポラリス・ドーン」号の船外活動(EVA)に続き、民間のEVA能力は現在、その複雑さの点で国際宇宙ステーション(ISS)の運用に匹敵するレベルに達しており、性能格差は縮小しています。
商業化の進展は、生産の経済性を変えています。サイズの標準化、留め具システムの簡素化、および素早く交換可能なグローブモジュールにより、単位当たりのコストは最大25%削減されます。著名人の乗客フライトに伴う商品化権は、共同ブランドのウェアを提供するメーカーにとって、新たな収益源を生み出しています。米国「商業宇宙打ち上げ競争力法」に基づく規制の明確化により、乗客へのリスク開示がFAA(連邦航空局)の基準を満たしていれば、事業者はIVA用装備を自己認証できるようになり、新設計の市場投入までの期間が短縮されます。
地域別分析
北米は、NASAによるアルテミス計画への持続的な資金提供と、SpaceXの垂直統合型製造体制を基盤として、2025年の収益の39.85%を占めました。同地域の宇宙飛行士用宇宙服市場は、デラウェア州、テキサス州、フロリダ州に確立された加圧服の供給網の恩恵を受けています。米国の輸出管理枠組みは国内調達を優先していますが、カナダが「ゲートウェイ」プロジェクトに生命維持用アビオニクスを供給していることで、協力関係は維持されています。2025年に議会が予算の追加拠出を決定したことで、船外活動(EVA)用装備の改修費の支出が2032年まで延長され、主要請負業者にとって受注量の予測可能性が高まりました。
アジア太平洋地域は、中国のISS級宇宙ステーションと月探査という二つの野心により、8.55%という最も高いCAGRを記録しています。「望宇(Wangyu)」計画では、ベアリングシールからPLSSプロセッサに至るまで、国産部品を重視しており、これにより、欧米のITAR(国際武器取引規制)の制約を回避する並行したエコシステムが形成されています。インドの「ガガヤーン(Gaganyaan)」モジュールは、ベンガルール(バンガロール)の民間企業と提携し、2026年までに船内活動(IVA)用換気パックの開発を成熟させ、地域への輸出の可能性を目指しています。韓国と日本は、JAXAの筑波施設にある既存の宇宙服試験設備を活用し、月周回軌道に適した放射線遮蔽繊維素材の開発で協力しています。
欧州は着実な歩みを続け、ESAの「Pextex」イニシアチブを活用して、月面塵をはじく玄武岩繊維織物の開発を進めています。「ゲートウェイ」の組み立てが本格化すれば、エアバス社とタレス・アレニア・スペース社がスーツポート用ドッキング機器を供給することから、ESAに起因する宇宙飛行士用宇宙服の市場規模は拡大する可能性があります。フランスとドイツの各国宇宙機関は、スパルタン・スペース社のIVAプロトタイプに共同出資し、欧州の自律性を高めています。ポーランドやチェコ共和国などの東欧のサプライヤーは、マイクロポンプ技術を育成し、大手プライム企業が統合を進める中で、バリューチェーンにおける足場を固めています。
中東では、衛星中心の取り組みから有人宇宙飛行へと軸足を移しています。アラブ首長国連邦(UAE)のモハメド・ビン・ラシッド宇宙センターは、月面レゴリスを再現した砂漠の粉塵試験で検証された国産設計の宇宙服を発注する前に、改修されたロシア製「オルラン」ユニットを用いた船外活動訓練を試験的に実施しています。サウジアラビアは、NEOM工業地帯内に加圧服工場を併設するための資金を割り当て、税制優遇措置を用いて欧米のパートナー企業を誘致しています。こうした動きは、宇宙飛行士用宇宙服市場の多様化を促し、特定の地域に集中することによるリスクを分散させるものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「アルテミス」および「アルテミスII」の月探査ミッションにより、船外活動用スーツの需要が高まっています
- 商業宇宙観光の飛行頻度が急増しています
- ISSおよびゲートウェイの運用期間の延長により、改修の未処理案件が積み上がっています
- 新興宇宙大国における国家予算の増加
- 8時間を超える船外活動(EVA)に対応する閉ループ式水循環スーツ技術
- モジュール式外骨格の追加装備により、宇宙飛行士の疲労を軽減します
- 市場抑制要因
- 設計の反復ごとに発生する極めて高額な研究開発費および認定費用
- 航空宇宙用繊維および電気機械部品の脆弱なサプライチェーン
- 手袋の操作性の制限により、軌道上での複雑な作業が困難となります
- 民間所有のEVAスーツにおける責任の不明確さ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- スーツの種類別
- IVAスーツ
- EVAスーツ
- 惑星表面用宇宙服(xEMU/AxEMU)
- エンドユーザー別
- 政府宇宙機関
- 商業打ち上げおよび宇宙観光事業者
- 防衛機関および調査機関
- 素材技術別
- ソフトスーツ
- ハードシェル
- ハイブリッド/機械式背圧(MCP)
- 生命維持システム別
- バックパック型PLSS
- 分散システムPLSS
- スーツポート統合型システム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- RTX Corporation
- ILC Dover, LP
- The Boeing Company
- David Clark Company
- Oceaneering International, Inc.
- Axiom Space, Inc.
- Space Exploration Technologies Corp.
- Blue Origin Enterprises, L.P.
- Virgin Galactic Holdings, Inc.
- Paragon Space Development Corporation
- SURE SAFETY(INDIA)LIMITED
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


