


顧客分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Customer Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122641
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の顧客分析市場の規模は175億8,000万米ドルと推定されており、2025年の148億2,000万米ドルから成長し、2031年には412億8,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは18.62%で成長すると見込まれています。
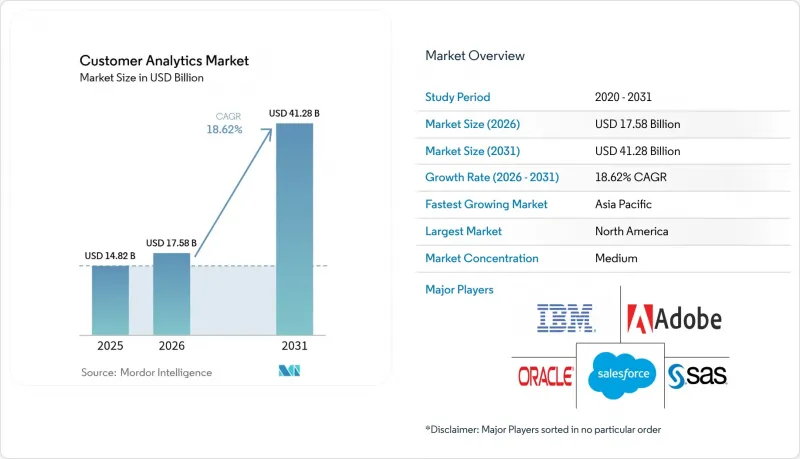
本レポートは、展開モード(オンプレミスおよびクラウド型)、ソリューション(ソーシャルメディア分析ツール、ウェブ分析ツールなど)、組織規模(中小企業、大企業)、サービス(マネージドサービス、プロフェッショナルサービス)、エンドユーザー産業(通信・IT、旅行・ホスピタリティなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の顧客分析市場の動向と洞察
ハイパーパーソナライズされた顧客体験への需要の高まり
顧客獲得コストの高騰により、企業は顧客維持を優先せざるを得なくなり、パーソナライゼーションはマーケティング目標から中核的な経営原則へと昇華しています。アドビの調査によると、消費者の71%がブランドにニーズを先読みすることを期待している一方で、これを大規模に実現できている企業は40%未満にとどまっています。ストリーミング配信事業者はその影響を如実に示しています。Netflixは、視聴者のエンゲージメントの約80%を、リアルタイムの行動シグナルに適応するデータ駆動型のおすすめエンジンによるものと位置付けています。ホスピタリティ業界の事業者もこの変化を反映しており、ホテルの10軒中9軒近くが、AIを活用したゲストとの対話を実装し、それによってプレミアムな客室料金を実現しています。インサイトの質と収益向上との相関関係により、高度なセグメンテーション、傾向モデリング、および「ネクスト・ベスト・アクション(NBA)」エンジンへの業界横断的な投資が促進され、顧客分析市場全体の成長を後押ししています。
クラウドネイティブ分析が中小企業のTCOを削減
中小企業では、サブスクリプションモデルにより多額の初期投資が不要となり、導入サイクルが短縮されることから、クラウドサービスの採用がますます進んでいます。米国での調査によると、多くの中小企業の年間テクノロジー支出は1万米ドルから4万9,000米ドルの間であり、スケーラブルな従量課金型のアナリティクスは経済的に魅力的な選択肢となっています。パブリッククラウドプロバイダーは、2028年までに支出額が1兆米ドルを超えると予測しており、エンタープライズアーキテクトの報告によると、2025年までに新規ワークロードの85%が「クラウドファースト」の原則に従うことになるそうです。欧州の中堅企業の40%は、デジタルプロジェクトの障壁として経済的な不確実性を挙げていますが、クラウドプラットフォームは固定費を運営費に転換することで、このギャップを埋めています。
データ主権法がグローバル展開を分断
各国政府は、個人データの保存や国境を越えた転送に対する規制を強化しており、多国籍企業は地域ごとに独自のシステムスタックを構築し、データパイプラインを重複させることを余儀なくされています。懸念される国々による米国の機密データへのアクセスを遮断する米国司法省の規則は、この変化を象徴するものであり、2025年4月からはコンプライアンス上の負担が増大することになります。組織のアーキテクトは、GDPR、クラウド法、そしてアジア太平洋地域(APAC)におけるさまざまなデータ居住地要件のバランスを取らなければならず、多くの場合、処理を一元化するのではなく現地化することを選択しています。これにより、統一された顧客ビューの構築プロジェクトが遅れ、複雑な運用モデルにおける顧客分析の市場導入が鈍化しています。
セグメント分析
クラウドソリューションは2025年の収益の61.35%を占めており、企業が弾力的なスケーリングとメンテナンス負担の軽減を好むことから、2031年までCAGR20.85%で成長すると予測されています。多くの場合、クラウド導入における顧客分析市場の規模は、セグメントレベルで2031年までに283億米ドルを超えると見込まれています。金融や公共部門など、厳格なレイテンシやデータ保管場所の規制が課される分野では、オンプレミス環境が依然として残っていますが、投資は、機密データをローカルに保持しつつ、負荷の高い計算処理をパブリッククラウドにオフロードするハイブリッド型のアプローチに集中しています。マイクロソフトは、2025年第3四半期にAzureの成長率が35%に達したと報告しており、増収分のほぼ半分は、リアルタイムのセグメンテーションや購買傾向モデリングを支えるAIサービスによるものとされています。オラクルとAWSによるマルチクラウド提携は、かつては競合関係にあったプラットフォームが、柔軟な分析移行パスを求める企業の需要に応えるために、今や相互に連携していることを示しています。
クラウドに移行した企業では、実験サイクルが短縮されています。データチームは数分以内にサンドボックス環境を立ち上げ、モデルの検証が完了すればすぐに廃止できます。これは、ハードウェアがオンプレミスだった時代には、調達や設置に数週間を要していたプロセスです。サブスクリプション方式の価格設定により、多額の初期投資が運用費に転換され、特に中小企業において予算承認が容易になっています。ベンダーが業界固有のコンプライアンス・ブループリントを導入するにつれ、規制対象のセクターでは分析ワークロードの移行がますます進んでおり、顧客分析市場はさらに拡大しています。
ダッシュボードおよびレポート作成ソフトウェアは、非技術系のマネージャーにとって視覚的なサマリーが依然として入り口となっているため、2025年の収益の26.60%を占めています。しかし、AIを組み込んだモジュールは2031年までCAGR23.70%で拡大しており、顧客分析市場で最も急成長している層となっています。これらのエンジンは、特徴量エンジニアリング、モデル選択、シナリオ分析を自動化し、生データから実用的なインサイトに至るまでのプロセスを短縮します。アドビは、同社の「Digital Experience」スイート全体に生成AIを統合し、2024年には53億7,000万米ドルの売上高を計上しました。これは、組み込み型インテリジェンスに対する需要の高さを裏付けるものです。
「顧客の声(VoC)」、ソーシャルメディア、ウェブ分析アプリケーションは、引き続き専門的な使用事例を切り拓いていますが、スキーマ、同意管理、ID解決を一元化する、より広範な顧客データプラットフォームという枠組みの下で統合されつつあります。ETLツールは、バッチ処理型の統合から、フィーチャーストアを数秒で更新するリアルタイムパイプラインへと進化しており、これによりコンテンツエンジンや価格設定エンジンが、リアルタイムのエンゲージメント中に顧客のコンテキストに応じて対応できるようになります。こうしたデータフロー内でデータ品質とガバナンスを直接自動化するベンダーは、プライバシーに対する監視が厳しさを増す中で、他社との差別化を強く図っています。
地域別分析
北米は、クラウドの浸透率の高さ、成熟したデータサイエンス人材の豊富さ、そして2024年にAIスタートアップ向けとして1,091億米ドルを超えた強力なベンチャー資金により、支出額で圧倒的なシェアを占めています。ベンダー各社は、米国およびカナダ全域に広がるデータセンターの密なネットワークを活用し、リアルタイムのパーソナライゼーションキャンペーン向けに低遅延の推論を提供しています。規制政策は比較的柔軟なままですが、州レベルのプライバシー法により、地域ごとの同意管理が求められています。メキシコでは、小売業者がオムニチャネルにおける購入者の行動に関する洞察を求める中、新興のeコマースエコシステムが需要の増加をもたらしています。
欧州もこれに続き、各組織がGDPRに準拠する中で、「プライバシー・バイ・デザイン」に基づく分析フレームワークの導入が進んでいます。ドイツと英国は、製造業および金融サービスの近代化に支えられ、導入をリードしています。一方、フランスとイタリアは、政府主導の経済刺激策を通じてデジタル化プログラムを加速させています。データローカリゼーションの義務化により、ベンダーはマルチリージョンのクラスターを運用せざるを得ず、運用コストは増加するもの、プライバシーを重視する顧客からの信頼は高まっています。信頼できるクラウドラベルやセキュアな分析サンドボックスに関するEUの取り組みも、アーキテクチャの決定にさらなる影響を与えています。
APACは最も急速に拡大している地域であり、企業の43%が今後1年間でAI予算を20%以上増額する計画です。中国は国内の規制に対応するため、国内の大規模言語モデルを拡大しており、これにより欧米のプラットフォームとは異なる並行したエコシステムが形成されています。インドのBFSI(銀行・金融・保険)および通信セクターは、モバイルファーストのユーザーにリーチするためにデータプラットフォームへ多額の投資を行っています。日本と韓国はオムニチャネル小売分析を重視しており、オーストラリアは堅調なクラウドインフラと有利な為替動向を背景に、着実な成長を維持しています。全体として、2028年までに地域のAI支出は1,100億米ドルを超える可能性があり、顧客分析市場の力強い拡大が持続すると見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパーパーソナライズされたCXへの需要の高まり(主流)
- クラウドネイティブ分析により、中小企業のTCOが削減されます(主流)
- AIを活用したセルフサービス型分析により、洞察の利用が広く普及しています(主流化)
- マーケティングテクノロジースイートに統合されたカスタマーデータプラットフォーム(主流)
- リテールメディアネットワークがファーストパーティデータのパイプを開設
- SaaSワークフローに組み込まれた分析機能
- 市場抑制要因
- データ主権に関する法律が世界の展開を分断しています(主流)
- コンポーザブル・データ・プロダクトの人材不足(主流)
- シャドーITの蔓延により、顧客IDの重複が発生しています
- サードパーティークッキーの廃止に伴うアドテックのシグナル損失
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開タイプ別
- オンプレミス
- クラウドベース
- ソリューション別
- ソーシャルメディア分析ツール
- Web分析ツール
- ダッシュボードおよびレポート作成ツール
- 顧客の声(VoC)
- ETL(抽出・変換・ロード)
- 高度な分析モジュール
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- 通信・IT
- 旅行・ホスピタリティ
- 小売
- BFSI
- メディア・エンターテイメント
- ヘルスケア
- 運輸・物流
- 製造業
- その他の産業
- サービス別
- マネージドサービス
- プロフェッショナルサービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- イスラエル
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adobe
- Alteryx
- Angoss Software Corp.
- Axtria
- Bridgei2i(Accenture)
- IBM
- Manthan Software
- Microsoft
- NGDATA
- Oracle
- Pitney Bowes
- Salesforce
- SAS Institute
- TEOCO
- Aruba Networks(HPE)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


