


垂直共振器面発光レーザー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vertical Cavity Surface Emitting Laser - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122637
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、垂直共振器面発光レーザー(VCSEL)の市場規模は2026年に29億4,000万米ドルであり、2031年までに69億1,000万米ドルに達し、CAGR18.64%で成長すると予測されています。
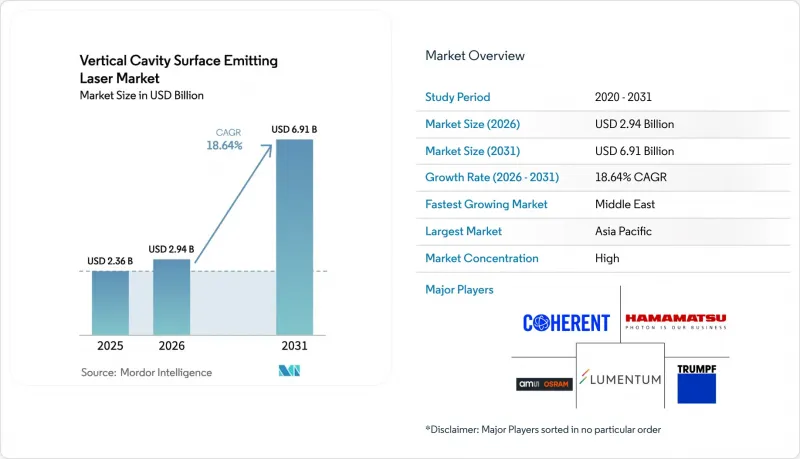
本レポートは、波長(赤色、近赤外、短波長赤外)、ダイサイズ(0.02~0.06 mm2、0.06~0.4 mm2、0.4~1. 3 mm2、1.0~7.5 mm2)、エンドユーザー産業(通信、モバイル・民生、自動車、医療、産業、航空宇宙・防衛)、用途(データ通信、虹彩スキャン、ADAS LiDARなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の垂直共振器面発光レーザー(VCSEL)市場の動向と洞察
AI最適化ハイパースケールデータセンターにおけるVCSELベースの光リンクの採用が急増
ハイパースケール事業者は、従来のクラウドワークロードよりも4.2倍速く増加するイーストーウエストトラフィックに対応するため、100ギガビットレーンから200ギガビットレーンへのアップグレードを進めています。現在、2次元64エミッタアレイはモジュールあたり1.6テラビットのスループットを実現しており、シリコンフォトニクス方式と比較して、ギガビットあたりのトランシーバーコストを18%削減し、テラビットあたりの消費電力を3.8ワットに低減しています。フロントパネルモジュールに代わり、スイッチASIC上にVCSELダイを実装したコパッケージ型光モジュールが普及しつつあり、これによりホップ遅延が12ナノ秒短縮され、短距離マルチモードリンクの採用が進んでいます。Microsoft Azureをはじめとする各プロバイダーが、電力使用効率(PUE)を1.15未満に抑えることを目指す中、VCSELの効率面での優位性が、垂直共振器表面発光レーザー(VCSEL)市場の成長を後押ししています。CHIPS法による助成金で資金調達された資本集約型のファブは、現地での供給安定性を確保するとともに、製品の認定サイクルを加速させています。
フラッグシップおよびミッドレンジスマートフォンへの3Dセンシング用VCSELアレイの急速な統合
スマートフォン各社は、940ナノメートルのフラッドイルミネーターを400米ドル未満の端末に搭載しており、2024年から2027年にかけての対象ユニット数は2倍に増加する見込みです。新しいドットプロジェクターは、ピーク出力が1.2ワットを超えながらも、明るい日差しの下でも0.4秒未満で顔認証を可能にします。2.4 mm×3.2 mmのコンパクトなモノリシックモジュールにより、基板スペースを34%削減し、折りたたみ式ヒンジやウェアラブルデバイスへの採用を容易にしています。深度マップの品質は、デバイス上のARフィルターやジェスチャーナビゲーションをサポートする一方、自動車用キャビンカメラとの業界横断的な大量生産により、ダイコストは年間0.14米ドル削減されています。使用事例の幅広さにより、スマートフォン出荷台数が横ばいとなっている中でも、垂直共振器面発光レーザー(VCSEL)市場は二桁の成長を維持しています。
InPベースのVCSELエピタキシーにおける歩留まりの低さが、長波長製品の供給を制約しています
リン化インジウム(InP)ウエハーの欠陥密度は、依然として砒化ガリウム(GaAs)の2.3倍高く、これが歩留まりを低下させ、ダイコストを940ナノメートル相当品よりも1.80米ドル高く維持しており、価格に敏感な民生用ガジェットにとっては負担となっています。3インチウエハーの基板価格は平均420米ドルですが、金属有機化学気相成長(MOCVD)装置の稼働率はわずか68%にとどまっており、規模の経済からは程遠い状況です。4,800万米ドル規模の拡張計画は、2027年後半までフル生産に達しない見込みであり、これにより、ディスプレイ内蔵センサーや長距離データ通信リンク向けの供給不足が長期化する見通しです。このボトルネックにより、本来なら堅調な成長が見込まれる垂直共振器表面発光レーザー(VCSEL)市場の成長が一時的に阻害されています。
セグメント分析
750ナノメートルから1,400ナノメートルの範囲の近赤外線デバイスは、2025年に売上高の56.72%を占め、データ通信用トランシーバーやスマートフォンの深度カメラにとって中核となるセグメントとなっています。1,400ナノメートルから3,000ナノメートルの波長範囲を持つ短波長赤外線エミッタは、IEC 60825規格の制限が緩和され、10倍の高い光出力が許容されたことにより、CAGR 19.37%で拡大しています。これは、網膜への危険警告を発することなく1.2メートルを超える範囲をスキャンする必要がある車内モニタリングシステムにとって、画期的な変化をもたらしています。
Lumentum社によると、2025年の短波長赤外線製品の出荷量は前年比34%増を記録しており、自動車業界のティア1サプライヤー各社は、1,550ナノメートルのアレイをヘッドアップディスプレイに組み込んでいます。光学式マウスが静電容量式インターフェースに取って代わられるにつれ、750ナノメートル未満の赤色波長は引き続き減少傾向にあります。サプライチェーンは二極化しつつあります。ガリウムヒ素ファブは850ナノメートルおよび940ナノメートルの大量注文を優先する一方、リン化インジウムの専門メーカーは自動車および医療分野の利益率を追求しており、これら全体として垂直共振器表面発光レーザー(VCSEL)市場を再構築しています。
0.06~0.4 mm2のフットプリントは、スマートフォン内部での熱負荷と顔認識性能のバランスをとっていることから、2025年には39.14%のシェアを占めました。200メートルのLiDARに必要な8 kW/cm2の放射照度閾値を満たすため、1.0~7.5 mm2のフォーマットは、19.61%という目覚ましい年間成長率を記録しています。この成長は、自動運転車、ロボティクス、高度なマッピング技術など、正確かつ効率的なセンシング能力が不可欠な用途における、高性能LiDARシステムへの需要の高まりによって牽引されています。
ams OSRAMは現在、中型乗用車向けにピーク出力100ワットに達する3.5 mm2の多接合アレイを出荷しています。TRUMPFの7.2 mm2ダイは400ワットのバースト出力を実証しましたが、デューティサイクルが0.8%に制限されていたため、マイクロチャネル冷却プログラムの導入が進められています。ダイ面積が大きいほど、中規模サイズの場合の88%に対し72%の歩留まりとなるため、製造ラインの分析を通じて不良品を低減する必要があります。この規模の変化は、ADASの普及が垂直共振器面発光レーザー(VCSEL)市場における収益構造をどのように再構築しているかを浮き彫りにしています。
地域別分析
2025年、アジア太平洋地域は35.77%という圧倒的なシェアを占めました。これは、台湾および日本のエピタキシャルファブが82%という驚異的な稼働率を維持していることに支えられたものです。この堅調な実績は、製造能力の進歩と最先端技術に対する堅調な需要に牽引され、同地域が世界の半導体市場において極めて重要な役割を果たしていることを浮き彫りにしています。一方、中国は化合物半導体ファンドに280億人民元を投資し、2027年までに850ナノメートルおよび940ナノメートル技術の自給自足を戦略的に目指しています。これは、輸入への依存度を低減し、国内の半導体エコシステムを強化するという同国の取り組みを反映したものです。
Coherent社とLumentum社は、北米での事業拡大を進めており、その背景には「CHIPS法」に基づく18億米ドルの助成金があります。この助成金は、より安定的で安全なサプライチェーンを確保することで、ハイパースケーラーの供給リスクを軽減するものです。この資金は、ハイパースケールデータセンターにとって不可欠な先進的なフォトニクス技術の開発を支援しています。一方、ドイツのフォトニクス・ベルトを中心とする欧州は、自動車業界のティア1工場に近いという立地条件の恩恵を受けています。これにより、VCSELのリードタイムが14週間からわずか9週間に短縮されるだけでなく、主要な自動車メーカーとの協業機会も拡大し、フォトニクス応用分野におけるイノベーションが促進されています。
サウジアラビアやUAEのハイパースケール・キャンパスへのソブリンファンドによる投資が増加しており、中東・アフリカ地域ではCAGRが19.73%に達すると予測されています。これらの投資は、地域の技術力向上に不可欠な、現地化された大規模言語モデルのトレーニングを支援することを目的としています。さらに、地理的な分散化は、政治的なサプライチェーンリスクを軽減する上で重要な役割を果たしており、それによって世界の垂直共振器表面発光レーザー(VCSEL)市場を強化し、地政学的な不確実性に対する回復力を確保しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIに最適化されたハイパースケールデータセンターにおけるVCSELベースの光リンクの採用が急増しています
- フラッグシップモデルおよびミッドレンジのスマートフォンへの3DセンシングVCSELアレイの急速な搭載
- ディスプレイ下への生体認証モジュール実装を可能にする、長波長(1.3µm)VCSELへの移行
- ADAS向け高解像度ソリッドステートLiDARを支える多接合VCSEL
- GaN-on-Si VCSELプラットフォームが、エミッタあたりのコストを削減し、可視光市場を拡大しています
- 政府主導の半導体リショアリング奨励策が、新たなVCSEL製造施設の建設を加速させています
- 市場抑制要因
- InP系VCSELのエピタキシーにおける収率の低さが、長波長製品の供給を制約しています
- 次世代データセンターアーキテクチャにおける短距離光伝送とシリコンフォトニクスの比較
- 知的財産権の集中により、新興VCSELサプライヤーのライセンシング費用が上昇しています
- 厳格な眼の安全規制により、車内用途における出力電力が制限されています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 特許の全体像
- 主要動向の分析
第5章 市場規模と成長予測
- 波長別
- 赤色(650~750 nm)
- 近赤外(750~1400 nm)
- 短波長赤外線(1400~3000 nm)
- ダイサイズ別
- 0.02~0.06 mm2
- 0.06~0.4 mm2
- 0.4~1.3 mm2
- 1.0~7.5 mm2
- エンドユーザー産業別
- 通信
- モバイルおよびコンシューマー
- 自動車
- 医療分野
- 産業
- 航空宇宙・防衛
- 用途別
- データ通信
- 顔認識および深度カメラ
- ジェスチャー認識
- 近接センシング
- レーザーオートフォーカス
- 虹彩スキャン
- 医療診断
- ADAS用LiDAR
- 工業用加工
- 光学式マウス
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coherent Corporation
- Lumentum Operations LLC
- ams OSRAM AG
- TRUMPF Group
- Broadcom Inc.
- Hamamatsu Photonics KK
- HLJ Technology Co. Ltd
- Teledyne FLIR Systems Inc.
- Vertilite Inc.
- Leonardo Electronics US
- Santec Corporation
- IQE plc
- WIN Semiconductors Corp.
- Bandwidth10 Inc.
- VERTILAS GmbH
- Ushio America Inc.
- Inneos LLC
- Frankfurt Laser Company
- Alight Technologies ApS
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日