


GNSSチップ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
GNSS Chip - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122636
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、GNSSチップ市場の規模は2025年に83億7,000万米ドルと評価され、2026年の88億4,000万米ドルから2031年までに115億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.56%となる見込みです。
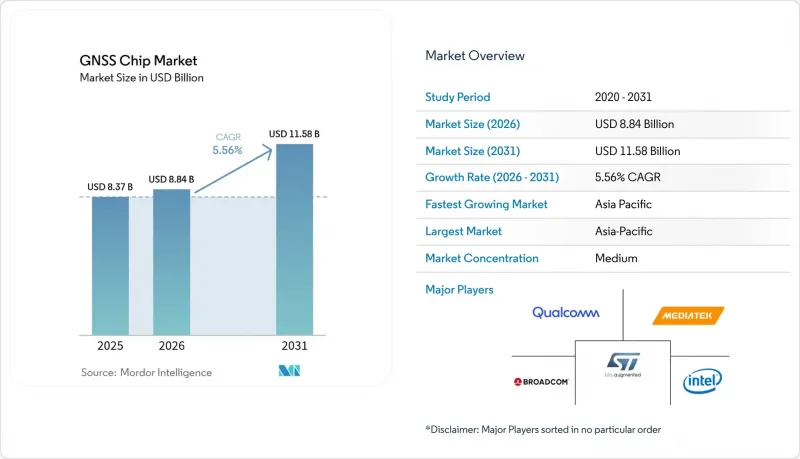
本レポートは、デバイスタイプ(スマートフォン、タブレット、ウェアラブル機器など)、周波数帯(単一周波数L1など)、エンドユーザー産業(自動車、農業など)、用途(ナビゲーション、測位・マッピングなど)、および地域(北米、南米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のGNSSチップ市場の動向と洞察
多周波数GNSS搭載スマートフォンの出荷台数の急増
現在、ハイエンド端末にはデュアルバンド(L1/L5)やトリプルバンドの受信機が搭載されており、これにより位置測定精度がメートル単位からデシメートル単位へと向上し、密集した都市部でも信頼性の高い拡張現実(AR)ナビゲーションが可能となっています。中国、韓国、米国でのフラッグシップモデルの発売により、更新サイクルが加速しています。これは、旧式の単一周波数設計では、新たに台頭している屋内・屋外をシームレスにカバーする機能に対応できないためです。開発者は、この精度の向上を活用して、ゲーム、ソーシャルメディアのタグ付け、緊急通報時の位置情報サービスなどを充実させており、その結果、GNSSチップ市場において、高度なチップセットに対する大量需要が持続しています。
高まるADASおよび自動運転の精度要件
レベル3以上の自動運転には、車線レベルでの一貫した測位が求められており、自動車メーカーは多周波数GNSSをIMUやV2X無線と組み合わせるようになっています。測量級の高精度化により、1台あたりの半導体搭載量が増加し、プレミアムな平均販売価格(ASP)が正当化される一方、無線によるソフトウェア機能の提供は、ファームウェアのアップグレードが可能なナビゲーションスタックを提供するチップサプライヤーにとって、継続的な収益の可能性を飛躍的に高めています。
ジャミングおよびスプーフィングに対するGNSSの脆弱性
2024年には、欧州の航空当局により1,000件以上の干渉事案が報告され、経路変更や飛行中のシステムリセットが発生しました。現在、民間機関はマルチコンステレーション受信、干渉検出、および暗号化サービスの導入を義務付けており、これによりハードウェアコストが膨らみ、GNSSチップ市場ベンダーの認証スケジュールが複雑化しています。
セグメント分析
報告書によると、2025年のGNSSチップ市場規模の54.62%をスマートフォンが占めており、これは消費者向けデバイスにおける位置情報サービスの普及が原動力となっています。出荷台数の伸びは成熟期に入っていますが、デュアルバンド対応へのアップグレードにより、端末1台あたりの半導体価値が維持され、サプライヤーは利益率を維持できています。タブレット、ウェアラブル端末、および個人用トラッカーは、堅調ではあるもの平均販売価格(ASP)が低い市場となっています。車載システムは、自動車メーカーがADAS向けにナビゲーションの冗長性を組み込んでいることから、5%台半ばの成長率を示しています。
現在、市場規模は小規模ですが、ドローンはCAGR 7.55%で成長すると予測されており、デバイス分類の中で最も急速な増収をもたらすと見込まれています。商業用点検、配送、および精密散布農業では、厳しい重量および電力制限の下でセンチメートル単位の精度が求められており、これによりコンパクトな多周波数受信機への需要が高まっています。低消費電力の資産追跡装置や特殊産業用デバイスは、堅牢性が求められるニッチな需要を補完し、GNSSチップ市場における設計の多様性を強化しています。
コスト重視の民生用電子機器は、2025年においてもGNSSチップ市場シェアの66.45%を占める単周波数L1ソリューションを維持すると予想され、エントリーレベル製品としての地位を固める見込みです。しかし、都市部のキャニオン効果によるマルチパスや電離層による誤差がL1の性能を制限しているため、自動車、測量、ドローンの各分野の顧客は、デュアルバンドまたはトリプルバンドのアーキテクチャを採用するようになっています。
フィルタ価格の下落や、基板設計を効率化する新しいクアッドバンド・シングルダイ製品の登場に後押しされ、多周波数製品の出荷台数はCAGR7.86%で増加しています。多くのティア1自動車プラットフォームにおいて、デュアルバンドL1/L5は現在必須要件となっており、一方、航空規制当局は、安全上重要な航法においてL5の採用を義務化する方向に進んでいます。
地域別分析
アジア太平洋地域は、中国の北斗(BeiDou)システムの整備、スマートフォンの大量生産、および精密農業機器に対する旺盛な現地需要に支えられ、2025年のGNSSチップ市場規模の42.10%を占めました。国産半導体に対する政府の支援策に加え、インドのNavICや日本のQZSSをめぐるエコシステムの拡大が相まって、同地域での普及がさらに加速しています。北斗およびNavICへの完全な準拠を認証したサプライヤーは、優先ベンダーとしての地位を獲得し、携帯電話や農業機械のOEM各社との設計採用を確実にしています。
北米は、自動車用ADAS、防衛契約、および大規模な5Gタイミング展開を基盤として、安定したシェアを占めています。連邦政府の調達では、耐障害性と暗号化されたMコード機能が重視されており、ベンダーはジャミング対策フロントエンドやSAASM互換性の採用を迫られています。同地域で活発に行われているドローン配送のパイロット事業や、シリコンバレーのウェアラブルブランドは、技術的リーダーシップの好循環を維持しており、出荷台数は減少しているもの、平均販売価格(ASP)は高水準を維持しています。
欧州では、航空および道路輸送の規制において、ガリレオのデュアル周波数方式の採用が優先されています。2024年に東欧で発生したスプーフィング事件の急増により、航空会社によるマルチコンステレーション受信機への機体改修が加速しました。一方、南米、中東・アフリカでは、スマートシティの構築、鉱業の自動化、気候変動に配慮した農業を強化するためにGNSSが導入されています。ブラジルは、大豆の精密作付けを活用して輸出競争力を維持しており、湾岸諸国は巨大なインフラプロジェクトにGNSSを組み込んでいます。また、アフリカ全域のモバイル通信事業者は、固定通信網を飛び越えるために5Gのタイミング技術に投資しており、これらによってGNSSチップ市場は累積的に拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチ周波数GNSS搭載スマートフォンの出荷台数の急増
- ADASおよび自動運転の精度に対するニーズの高まり
- 精密農業と物流追跡の拡大
- ドローンによるラストマイル配送のためのセンチメートル単位の位置測定
- 医療用ウェアラブル機器向け小型デュアルバンドチップ
- ソブリン・コンステレーションへの投資が地域の需要を刺激しています
- 市場抑制要因
- ジャミングおよびスプーフィングに対するGNSSの脆弱性
- マルチコンステレーションチップセットの高い消費電力
- 先進的なRFフロントエンドノードの供給制約
- Lバンド周波数帯の再割り当てにおける規制上の遅れ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済および地政学的ショックの影響
第5章 市場規模と成長予測
- デバイスタイプ別
- スマートフォン
- タブレットおよびウェアラブル端末
- 個人用追跡デバイス
- 低消費電力型資産追跡装置
- 車載システム
- ドローン
- その他のデバイスタイプ
- 周波数帯別
- 単一周波数L1
- デュアル周波数L1/L5
- デュアル周波数L1/L2
- マルチ周波数(トライバンド以上)
- エンドユーザー産業別
- 自動車
- 家庭用電子機器
- 航空
- 農業
- 建設・鉱業
- 防衛・公共安全
- その他のエンドユーザー
- 用途別
- ナビゲーション
- ポジショニングとマッピング
- タイミングと同期
- リモートセンシング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- MediaTek Inc.
- STMicroelectronics N.V.
- u-blox Holding AG
- Samsung Electronics Co., Ltd.(System LSI)
- Skyworks Solutions, Inc.
- Quectel Wireless Solutions Co., Ltd.
- Sony Semiconductor Solutions Corporation
- Intel Corporation
- Thales Group
- Trimble Inc.
- Hemisphere GNSS, Inc.
- Septentrio N.V.
- Furuno Electric Co., Ltd.
- Allystar Technology Co., Ltd.
- Hexagon AB(NovAtel Inc.)
- Orolia(Safran Electronics & Defense)
- HiSilicon(Shanghai)Technologies Co., Ltd.
- Topcon Positioning Systems, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日