


固定通信:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fixed-Line Communications - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122630
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の固定通信市場の規模は3,214億3,000万米ドルと推定されており、2025年の2,892億4,000万米ドルから拡大し、2031年には5,448億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは11.13%となる見込みです。
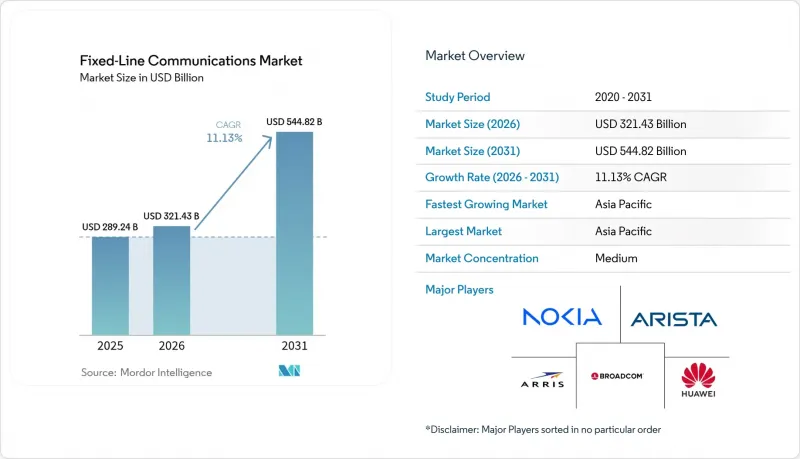
本レポートは、製品タイプ(伝送機器、交換機器など)、サービスタイプ(固定音声、固定ブロードバンドデータなど)、技術(デジタル加入者回線、同軸(DOCSIS)など)、エンドユーザー(住宅、中小企業、大企業など)、および地域ごとに分類されています。
世界の固定通信市場の動向と洞察
都市部におけるギガビット級ブロードバンドへの需要の高まり
主なハイライト
- リモートワーク、マルチストリーム4K動画、クラウドゲーミングの普及により、主要都市ではマルチギガビットサービスが標準的な期待値となっています。通信事業者は、かつて容量コストを抑えていたオーバーサブスクリプションのルールにもはや依存できず、代わりに、高スループットの通信経路を保証するために、対称型光ファイバーを集合住宅のより奥深くまで敷設しています。複合用途ビルの企業テナントからは、クラウドバックアップやビデオコラボレーションのためのアップリンク速度の保証も求められており、これにより通信事業者は、ユーザー1人あたりの平均収益(ARPU)を高めたプレミアムSLAをバンドルできるようになっています。人口密度の高い地域では光ファイバー敷設の投資回収期間が短縮されるため、5G固定無線による代替サービスが普及する前に市場シェアを確保するための積極的なプロモーション価格設定が促進されています。自治体のデジタル・エクイティ政策は、低所得世帯の接続費用を補助することで導入をさらに後押ししており、光ファイバーが整備されれば、間接的にプレミアムプランの加入率向上にもつながります。
既存通信事業者および新興通信事業者による大規模なFTTH展開
既存通信事業者は、銅線回線の段階的なアップグレードから、本格的な光ファイバーへの置き換えへと移行しています。これは、AT&Tが2026年までに3,000万世帯にFTTHを整備すると公約したことからも見て取れます。インフラファンドの支援を受ける新興通信事業者(altnets)は、サービスが不十分な郊外の地域を次々と獲得しており、顧客基盤を守ろうとする既存事業者に、より迅速な対応を迫っています。米国のBEAD(Base of Economic Activity Development)のような補助金制度は、数十億を地方のインフラ整備に振り向けており、コスト面での優位性をさらに「ディープ・ファイバー」に傾けています。迅速な展開技術(マイクロトレンチング、コネクタ式ドロップ)とダクトの再利用を組み合わせることで、1世帯あたりの設備投資(CAPEX)が削減され、中密度地域であっても内部収益率(IRR)を魅力的な水準に維持できます。長期的には、ユビキタスなファイバープラットフォームを確立することで、通信事業者はエッジコンピューティングのホスティングやプライベート5Gサービスのアップセルが可能になります。
ラストマイル光ファイバーにおける高い設備投資と長いROIサイクル
農村部の1軒の建物に光ファイバーを引き込むだけで1,000米ドル以上の費用がかかる場合があり、岩場や山岳地帯ではこの金額が急激に跳ね上がります。規模の経済効果を享受できない小規模な通信事業者は、はるかに高い資金調達コストを負担することになり、その債務契約により展開スケジュールが遅くなることもよくあります。作業員が電柱に光ファイバーを取り付ける必要がある場合、設置準備作業や取り付け料金をめぐる法的紛争により、数ヶ月の遅延が生じます。認定された光ファイバー接続技術者の賃金上昇が問題をさらに深刻化させており、一部の市場では、以前はモバイルネットワークのエンジニアにしか支給されていなかった入社ボーナスが提示されるケースもあります。政府の助成金によって建設費用の一部は賄われますが、認定ベンダーや技術に関する制限により、プロジェクトの総コストが押し上げられ、投資回収期間が一般的な投資家の投資期間を超えて長引く可能性があります。
セグメント分析
2025年には、光ファイバーケーブルが売上高の28.02%を占め、固定通信市場におけるトラフィックの主力としての地位を確固たるものにしました。800Gコヒーレント伝送への需要の高まりにより、通信事業者は屋外設備のアップグレードを加速させざるを得ず、関連する光回線端末やパッシブスプリッターが、アクセス機器への支出をCAGR13.45%で押し上げています。通信事業者が従来の100G光モジュールを、ビットあたりの消費電力を半減させ、ネットワーク全体の効率を向上させるプラグイン可能なモジュールに置き換えるにつれ、伝送機器ベンダーは恩恵を受けています。また、ソフトウェア定義の制御プレーンには、中央局内での高性能なリーフ・スパイン・ファブリックが必要となるため、スイッチング機器の売上高もこれに伴い拡大しています。
家庭でWi-Fi 7ルーターやメッシュノードが普及するにつれ、顧客宅内機器(CPE)は引き続きマルチギガビットの波に乗っています。ベンダー各社は現在、通信事業者が家庭内のパフォーマンスを遠隔でトラブルシューティングできるマネージドWi-Fi分析機能をバンドルしており、これにより現場への出張回数を削減しています。一方、固定無線CPEの出荷台数は2024年にDOCSISモデムを上回り、光ファイバーによる固定通信市場の規模が依然として支配的であるにもかかわらず、特定の導入シナリオにおいて無線による代替が可能であることを示しています。
2025年の総収益のうち、固定ブロードバンドデータサービスが68.45%を占め、通話時間ベースの課金から帯域幅の収益化への不可逆的な転換が確認されました。IPTVやその他の付加価値プラットフォームは12.05%のCAGRでこれに続き、通信事業者が既に投下した光ファイバーへの投資を、継続的なコンテンツ収入やクラウドゲーム収入へと転換している実態を反映しています。企業がクラウドPBXサービスへ移行し、一般家庭が携帯電話のみに依存するようになるにつれ、従来の固定音声サービスは長期的な減少傾向を続けています。
接続性とサイバーセキュリティ、エッジコンピューティングのオーケストレーションを統合したマネージドサービスのバンドルは、特に社内にITチームを持たない中堅企業の間で支持を集めています。ネットワーク上のAIエンジンによって強化された動画分析機能は、極めてターゲットを絞った広告を可能にし、追加の設備投資(CAPEX)なしに利益率の向上をもたらしています。
地域別分析
アジア太平洋地域は2025年の収益の38.45%を占め、CAGR11.18%で拡大すると予測されており、固定通信市場最大手としての地位を確固たるものにしています。中国における「10G都市ネットワーク」の政策が全国的な光ファイバー展開を推進する一方、インドの「デジタル・バーラト」プログラムは官民共同事業を促進し、年間50万ルートキロメートル以上の光ファイバーを新たに敷設しています。日本および韓国の通信事業者は、没入型メディアや産業オートメーションに対応するため、25Gおよび50G PONへのアップグレードを進めています。
北米では、BEADプログラムを活用して地方部の格差解消を図っています。ティア1キャリアは都市部での構築を加速させ、衛星ブロードバンド事業者との競争を繰り広げながら、長期的な加入者の確保を目指しています。ベライゾンの固定無線加入者数の増加は代替リスクを浮き彫りにしていますが、電柱設置規制の改革により許可取得までの待ち時間が短縮されたことで、光ファイバー敷設数は四半期ベースで過去最高を記録しました。カナダのオープンアクセス規制により、既存事業者は光ファイバーループの卸売を義務付けられており、これにより小売競争が促進され、ネットワーク所有者の収益性を損なうことなく導入率の向上につながっています。
欧州の「ギガビット・インフラ法」は、掘削許可手続きを合理化し、「一度の掘削」による調整を義務付けることで、土木工事費を2桁の割合で削減しています。フランスとスペインでは現在、FTTHの普及率が75%を超え、かつては至る所にあったギガビットサービスが利用可能になれば、需要の弾力性が証明されることが示されています。ドイツでは、プライベート・エクイティが資金を提供するオルタネット(代替通信事業者)を背景に、遅れていた展開が加速しています。一方、英国の「プロジェクト・ギガビット」オークションにより、アクセスが困難な集落へのサービス提供範囲が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市圏におけるギガビット級ブロードバンドへの需要の高まり
- 既存事業者および代替通信事業者による大規模なFTTH(Fiber-to-the-Home)の展開
- クラウド/ハイパースケールデータセンターのバックホール要件
- 政府によるユニバーサルサービスおよび補助金プログラム(BEAD、RDOF、EU CEF-2)
- 既存の銅管の再利用により、土木工事費が削減されます(報道が不十分です)
- エッジコンピューティングの高密度化には、超低遅延の固定回線が必要です(この点は十分に報じられていません)
- 市場抑制要因
- ラストマイル光ファイバーにおける高額な設備投資と長い投資回収期間
- 5G FWAおよび衛星ブロードバンドによる代替リスク
- 光ファイバーの接続および試験を行う熟練労働者の不足
- 自治体の道路用地および電柱設置に関する遅延(報告が不十分)
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- 製品タイプ別
- 送電設備
- 開閉装置
- アクセス機器(DSLAM、OLTなど)
- 顧客宅内機器(ルーター、STB、ONT)
- 光ファイバーケーブル
- その他
- サービスタイプ別
- 固定音声
- 固定ブロードバンドデータ
- IPTV/付加価値サービス
- 技術別
- デジタル加入者回線(DSL)
- 同軸(Docsis)
- 光ファイバー(FTTx/FTTH)
- ハイブリッド・ファイバー・コアクス
- エンドユーザー別
- 住宅
- 中小企業
- 大企業
- 政府・公共部門
- データセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co. Ltd
- Cisco Systems Inc.
- Nokia Corp.
- ZTE Corp.
- Broadcom Inc.
- Arris(CommScope)
- Arista Networks Inc.
- Avaya Inc.
- Allied Telesis Inc.
- Corning Inc.
- Prysmian Group
- Adtran Inc.
- Calix Inc.
- DZS Inc.
- Ribbon Communications
- Telefonaktiebolaget LM Ericsson
- Juniper Networks Inc.
- FiberHome Telecommunication
- CommScope Holding Co.
- NEC Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


