


環境センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Environmental Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122619
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の環境センサー市場規模は27億7,000万米ドルと推定されており、2025年の25億1,000万米ドルから拡大し、2031年には44億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR10.16%で成長すると見込まれています。
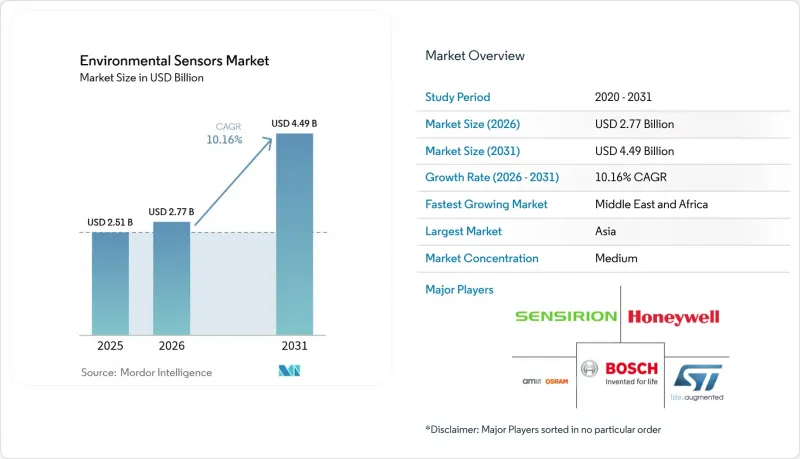
本レポートは、製品タイプ(固定式、ポータブル式、ウェアラブル式)、検知タイプ(ガス、温度、湿度、圧力、粒子状物質(PM)、マルチパラメータモジュール)、接続方式(有線、無線)、エンドユーザー産業(産業用、医療・ヘルスケア、民生用電子機器、自動車)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の環境センサー市場の動向と洞察
NB-IoTの導入拡大が、高密度な都市部センサーネットワークの実現を後押し(アジア)
中国の通信事業者は現在、9億件を超えるNB-IoT接続を運用しており、2030年までに19億件を目指す拡張計画により、深センなどの都市では、ブロック単位の大気質マッピングを行うための基盤が整っています。この低消費電力広域通信規格は、10年に及ぶバッテリー寿命、屋内奥深くまでの電波到達、およびライセンシング帯域による信頼性を備えており、自治体はケーブルの埋設工事を行うことなく、高層ビルが立ち並ぶ地区を網羅的にカバーすることが可能になります。タイからUAEに至る近隣諸国も、このモデルを参考に、スマートシティの展開とESGコンプライアンスの推進を加速させています。
EUの大気質指令2023/2119の基準強化
2025年3月の指令では、PM2.5の年間許容値が25µg/m3から10µg/m3に引き下げられ、超微細粒子の追跡が義務付けられたため、加盟国は高価な基準観測所を、高密度のセンサークラスターで補完せざるを得なくなっています。リアルタイムの公開データへのアクセスに関する条項により、測定値を中央ダッシュボードにストリーミングするIoT対応モジュールが優先され、都市部のスモッグ環境において±5µg/m3の精度を実現できる校正済みMEMSユニットの需要が高まっています。
過酷な屋外環境における校正ドリフトとメンテナンスコスト
屋外環境に設置された電気化学式センサーは、温度変動、湿度の変化、および干渉ガスの影響により、著しい校正ドリフトが生じます。そのため、許容可能な精度を維持するには、3ヶ月ごとに再校正を行う必要があります。このメンテナンスの負担は、特に環境ストレスによってセンサーの劣化が加速する過酷な気候条件下では、導入後1年以内にセンサーの初期調達コストを上回る可能性のある、多額の運用コストを生み出します。調査によると、定期点検の際、90%以上のセンサーが校正仕様範囲内を維持していることが示されており、これは現在のメンテナンススケジュールが過度に保守的である一方、コンプライアンス違反によるコストが高額であるため、必要不可欠な措置であることも示唆されています。
セグメント分析
2025年には、固定設置型が環境センサー市場規模の61.30%を占め、プラント運営者が規制順守を中断なく証明する必要性を反映しています。これらの壁面設置型またはダクト挿入型のプローブは、監査人がスコープ1の検証に依存する環境管理システムに24時間365日データを供給します。携帯型デバイスは、市場規模こそ小さいもの、2031年までCAGR12.31%で成長しています。これは、緊急対応要員、鉱業会社、建設コンソーシアムが、移動する作業現場での迅速な展開を重視しているためです。米国国土安全保障省による山火事対策のパイロット事業では、トレーラー搭載型のPMノードが衛星画像よりも30分早い情報を提供できたことが示され、モバイルグリッドのビジネスケースが実証されました。
ポータブル機器は、固定アレイに取って代わるのではなく、ますますそれを補完する存在となっています。例えば、公益事業者は、規制遵守のために有線式のSO2測定装置を設置し、メンテナンスによる停電時には、バッテリー駆動のVOC検知器を移動させて使用しています。ウェアラブル機器はまだ発展途上ですが、消費者向けOEMメーカーにとっては、花粉量や汚染警報をフィットネスダッシュボードに組み込むことで、健康を重視した差別化を図る手段となります。予測期間を通じて、恒久的なベースラインと再配置可能なクラスターを融合させたハイブリッドアーキテクチャが、環境センサー市場全体の調達ガイドラインを再定義することになるでしょう。
ガス分析装置は、工場、トンネル、ボイラー内でCO、NOx、および揮発性有機化合物(VOC)を検出する、成熟した電気化学セルとNDIR光学系のおかげで、2025年には環境センサー市場シェアの25.60%を占めました。一方、公衆衛生機関がPM2.5の曝露閾値を厳格化していることから、粒子状物質測定装置はCAGR12.95%を記録しています。PM測定機器の環境センサー市場規模は、年間平均10µg/m3を義務付けるEUおよびカリフォルニア州の規制に後押しされ、2031年までに11億6,000万米ドルに達すると予測されています。
温度、湿度、気圧のチップは、依然として普遍的な環境監視パラメータであり、多くの場合、マルチパラメータモジュール内で主要なガスやPM機能と組み合わされています。ボッシュ・センサーテック社のBME688は、4つの物理センサーとオンボードAI推論機能を統合しており、従来は個別の部品を購入していたOEMメーカーの部品原価を20%削減しています。こうした融合により、従来のカテゴリーの境界線が曖昧になり、単一パラメータの部品ではなく、包括的な「環境パック」への購入が促進されています。
地域別分析
2025年、アジア太平洋地域は売上高の37.60%を占め、環境センサー市場を牽引しました。これは、中国やインドにおけるスマートシティのメガプロジェクトが、街灯、バス、学校にNB-IoTノードを組み込んでいることが原動力となっています。深セン市だけでも、オープンデータポータルにデータを提供する3万7,000台以上の大気質測定ボックスを運用しています。強固な電子機器サプライチェーンにより部品原価が抑えられ、自治体は1平方キロメートル規模のネットワークを1万5,000米ドル未満で展開できるようになっています。日本や韓国の半導体工場は高度なMEMS生産能力を投入しており、一方、オーストラリアの各州は山火事対策として粒子状物質(PM)および煙の検知アレイに投資しています。
北米は市場規模で第2位にランクインしています。同地域の環境センサー市場は、SEC(米国証券取引委員会)の気候変動情報開示義務や、カリフォルニア州、オレゴン州、ブリティッシュコロンビア州における山火事対策資金により、勢いを増しています。クラウドとエッジの連携も活発化しており、ハネウェルが2024年にアナログ・デバイセズと締結した提携により、ビルオートメーション用ゲートウェイがAzure IoTハブに直接接続され、統合時間が半減しました。「CHIPS and Science Act(CHIPS・科学法)」に基づく連邦政府の助成金により、サイバーレジリエンスを備えたセンサーファームウェアの研究開発が促進されています。
欧州は依然として重要な市場であり、PM2.5および超微細粒子に関する規制の強化により、400以上の都市でセンサーの更新が進められています。ドイツでは環境テレメトリーを「インダストリー4.0」のデジタルツインと連携させており、北欧の公益事業者は、地域暖房の地下室内に露点測定アレイを設置して、結露によるエネルギー損失を管理しています。「ホライズン・欧州」の下で、EU基金が大気質モニタリングネットワークの費用の最大75%を補助するようになったため、導入までのリードタイムが短縮されています。
中東およびアフリカは現在、市場シェアは一桁台にとどまっていますが、CAGRは13.65%を示しています。湾岸の産油国では、ESG連動型債券の発行に向けて連続漏洩検知システムが導入されており、南アフリカの鉱業セクターでは、労働安全監査を強化するため、低コストのPM測定ネットワークの試験運用が行われています。校正ラボの不足は依然として課題ですが、2026年から2027年にかけて開設が予定されているドナー資金による基準観測所により、ナイロビ、アクラ、ラゴス全域で大量発注が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NB-IoTの導入拡大が、高密度な都市部センサーネットワークの実現を後押し(アジア)
- EU大気質指令2023/2119の基準の厳格化
- ESGに関連する産業排出量開示の義務化(SEC、CSRD)
- ウェアラブル機器およびヒアラブル機器における多パラメータセンサーモジュールの採用
- 湿度・ガスセンサーを必要とするグリーン水素およびバッテリー・ギガファクトリーの建設
- 分散型PMセンサーを活用した北米の山火事早期警報ネットワーク
- 市場抑制要因
- 過酷な屋外環境における校正のドリフトとメンテナンスコスト
- 新興国における基準級校正インフラの不足
- クラウド接続型産業用センサーをめぐるサイバーセキュリティおよび知的財産に関する懸念
- MEMS部品のコモディティ化による価格低下
- バリュー・サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 固定
- ポータブル
- ウェアラブル
- 検知方式別
- ガス
- 温度
- 湿度
- 圧力
- 粒子状物質(PM)
- マルチパラメータ・モジュール
- 接続性別
- 有線
- ワイヤレス
- エンドユーザー産業別
- 産業
- 医療・ヘルスケア
- 家庭用電子機器
- 自動車
- スマートホームおよびスマートビル
- 農業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ams OSRAM AG
- Sensirion Holding AG
- Bosch Sensortec GmbH
- Honeywell International Inc.
- Texas Instruments Inc.
- Analog Devices Inc.
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- TDK Corporation(InvenSense)
- Omron Corporation
- Sensata Technologies Inc.
- AlphaSense Inc.
- Figaro Engineering Inc.
- Banner Engineering Corp.
- Renesas Electronics Corp.
- Teledyne FLIR LLC
- Hanwei Electronics Group Corp.
- Powelectrics Ltd.
- Eurotech S.p.A.
- Omega Engineering Inc.
- Nesa Srl
- Eko Instruments B.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


