


レベルセンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Level Sensor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122614
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、レベルセンサー市場の規模は2026年に64億8,000万米ドルとなり、2031年までに86億8,000万米ドルに達し、CAGR6.04%で拡大すると予測されています。
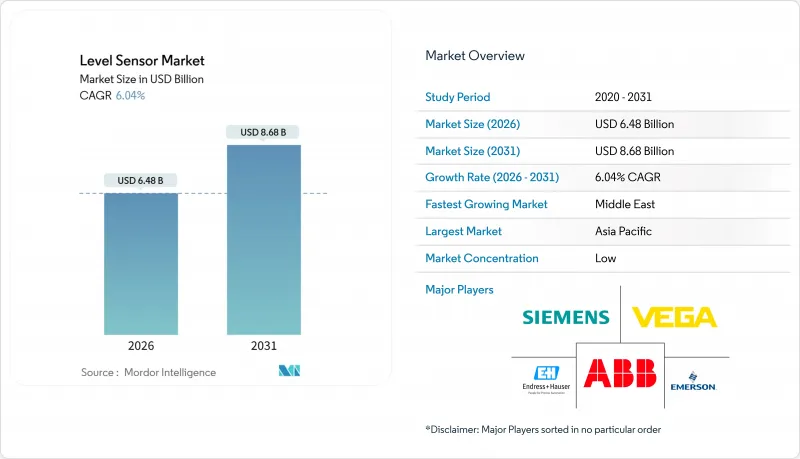
本レポートは、監視方式(ポイントレベルセンサーおよび連続レベルセンサー)、技術(接触式センサーおよび非接触式センサー)、センサー技術(静電容量式、導電式、光学式/光電式、マイクロ波/レーダー式など)、構成部品(検知素子およびプローブ、トランスミッター/コンバーター、ディスプレイおよびコントローラー)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のレベルセンサー市場の動向と洞察
北米のカストディ・トランスファー・システムにおける80 GHz FMCWレーダーへの移行
米国およびカナダのパイプライン事業者や精製業者は、米国石油協会(API)が定めたより厳格な石油測定基準を満たすため、従来の24ギガヘルツセンサーから80ギガヘルツの周波数変調連続波(FMCW)ユニットへの移行を進めています。周波数を高くすることでビーム角が狭まり、背が高く細長いタンク内での誤エコーを最小限に抑えつつ、±0.5ミリメートルの精度を実現します。現在、契約条項では、原油ターミナル、液化石油ガス(LPG)貯蔵庫、および液化天然ガス(LNG)輸出バースにおいて、80ギガヘルツの装置の使用が明示的に義務付けられています。ベンダー各社は、WirelessHARTおよびIO-Linkを組み込むことで、信号ケーブルを不要にし、精度が低下する前にアンテナの汚れを検知する予知診断機能を可能にしています。メキシコ湾岸およびカナダ西部にある約12,000基のタンクは、2029年までに改修が予定されており、これにより持続的な収益源が生まれます。
湾岸協力理事会(GCC)におけるデジタル化主導のタンクファーム自動化の急拡大
サウジアラムコ、ADNOC、クウェート石油公社は、10,000基以上の貯蔵タンクの自動化を進めており、IEC 61511のリスク低減要件を満たす冗長アーキテクチャを備えたレーダーおよびガイドウェーブ式トランスミッターを導入しています。手動による計量作業の廃止により、製品損失に関するクレームが削減され、レシピに基づくブレンドが可能になることで、バレル当たりの製油所マージンが向上します。各プロジェクトでは、炭化水素用途向けに安全完全性レベル(SIL)2の認証、硫化水素環境向けにSIL 3の認証が規定されており、これにより、包括的な認証ポートフォリオを持つベンダーへの需要が高まっています。GCC諸国が無人化サイトを好む傾向にあることから、クラウドベースの在庫ダッシュボードの導入がさらに加速しています。
80 GHzフロントエンド向け8インチGaAs MMICファウンダリの生産能力不足
世界中で8インチのガリウムヒ素(GaAs)ウエハーを加工できるファウンダリは10社未満であり、そのうち3社が生産量の70%以上を占めています。自動車用レーダー、5G、衛星関連の受注が産業用需要を圧迫しており、リードタイムは52週にまで延びています。80ギガヘルツのフロントエンドの歩留まりは60%前後で推移しています。これは、電子移動度の目標値が8,000 cm2V-1を超えると欠陥密度が上昇するためです。中堅のセンサーベンダーは、製品発売を延期したり、24ギガヘルツのプラットフォームに戻ったりしており、計量取引の顧客が求める精度を犠牲にしています。IQEおよびAWSCによる新規生産能力の稼働は2027年後半まで見込めないため、送信機の価格は高止まりしており、水処理および食品加工分野の入札における利益率が圧迫されています。
セグメント分析
連続測定型デバイスは2025年に売上高シェアの67.80%を占め、製油所、化学工業団地、および電池電解液製造ラインが在庫の可視化を追求するにつれ、CAGR 8.50%で拡大し続ける見込みです。レーダー、超音波、および磁歪式ソリューションは、泡の層、撹拌機の渦、および層状界面をリアルタイムで検出するため、予期せぬ停止を約20%削減します。HART、Profibus、Foundation Fieldbusなどのデジタルプロトコルは、校正データや診断データを送信機に組み込むことで、試運転時間を短縮し、遠隔での性能試験を可能にします。対照的に、ポイントレベル測定装置は、ポンプのインターロック、オーバーフィル防止、低レベルアラームにバイナリロジックに依存しているため、売上高の伸びは遅れをとっていますが、小型タンクやデイ・ベッセルでは依然として堅調な需要を維持しています。機械式フロートは、旧式の設備や計装の専門知識が限られている地域で依然として使用されていますが、安全監査によりアップグレードが義務付けられるにつれて、そのシェアは年々縮小しています。レベルセンサー市場は、高付加価値のプロセスプラントにおける予知保全の義務化の恩恵を受けており、保守的なオペレーターでさえも連続測定アーキテクチャへの移行を後押ししています。
ポイントレベルセンサーは、固形物処理、オーバーフィルアラーム、および低コストの水タンクにおいて、貴重なニッチ市場を維持し続けるでしょう。振動フォークは、周波数の低下が乾燥状態と故障状態の両方を示すため、フェイルセーフ設計を実現しています。導電率プローブは酸や塩水用途で依然として支持されていますが、誘電率への依存性により、炭化水素ストリームでの使用は制限されています。長距離ケーブル式フロートは、特にレーダーの導入コストが依然として高すぎる開放型貯水池において、発展途上地域で生き残っています。全体として、産業用IoT(IIoT)の取り組みが広がるにつれ、連続モニタリングは資産管理ダッシュボードやベンダーがホストするクラウド分析と連携し、レベルセンサー市場内のこの変化を後押ししています。
非接触技術は2025年の導入件数の62.10%を占め、CAGR9.32%で拡大する見込みです。超音波式ユニットは、最大15メートルまでの水および廃水用途で主流となっていますが、80ギガヘルツのレーダーは、3度未満の狭いビーム角と誘電率変動の影響を受けない特性により、計量取引分野で主導的な地位を占めています。光学式赤外線センサーは、医薬品分野における衛生的な用途や透明な液体の測定に対応しており、この分野では接触型プローブを使用すると、21 CFR Part 11に基づく洗浄バリデーションが複雑になります。接触型セグメントは、100バールを超える高圧反応器や-160°C以下の極低温炭化水素の分野で依然として重要性を維持しており、これらの用途では、磁歪式および導波レーダーがサブミリメートル級の分解能を発揮します。静水圧式トランスミッターは、密閉タンク用途において依然として広く使用されており、泡や蒸気の組成の影響を受けない差圧測定を活用しています。
導波レーダーは、プローブがバイオフィルムの発生しやすいデッドレッグゾーンを形成するため、衛生規制への対応に課題を抱えていますが、高誘電率や成層化により非接触検知が困難となる液化天然ガスタンクにおいては、この技術が優れた性能を発揮します。したがって、接触式と非接触式のアプローチは共存していますが、コストの低下や無線プロトコルの普及に伴い、非接触式への評価が高まっています。この二極化は、レベルセンサー市場における二つの成長機会の存在を浮き彫りにしています。
地域別分析
アジア太平洋地域は2025年に世界売上高の38.50%を占め、最大の導入実績を維持しています。中国だけでも2024年から2025年にかけて180ギガワット時のリチウムイオン電池セル生産能力が追加され、各ギガファクトリーには、六フッ化リン酸リチウムおよび炭酸エチレンタンク用のレーダーおよび磁歪式センサーが装備されています。インドの海水淡水化施設の建設には、プロジェクトごとに4,000台以上のレーダーおよび超音波ユニットが必要とされており、東南アジアの液化天然ガス(LNG)輸入ターミナルでは、極低温エタン貯蔵用にガイドウェーブレーダーが採用されています。日本と韓国では、石油化学工業団地におけるIEC 61508規格への準拠を確保するため、着実な更新サイクルが実施されており、一方、オーストラリアの銅、ニッケル、リチウム鉱山では、尾鉱ダムに高耐久性のレーダーが設置されています。
中東地域は、2031年までにCAGR10.40%という最も高い成長が見込まれています。サウジアラムコのラス・タヌラ、ジュバイル、ヤンブの自動化プロジェクトでは、手動による計量作業を廃止し、レーダー送信機をクラウドダッシュボードに統合することで、製品損失によるクレームを15%削減しています。カタールのノースフィールド液化天然ガス(LNG)拡張プロジェクトでは、-160°Cの環境下にあるプロパン貯蔵タンク向けにガイド波レーダーが採用されています。無人ターミナル戦略、IEC 61511の採用、および各国の水素ロードマップにより、SIL認証を取得したブランドに有利なプレミアム需要が創出されています。
北米と欧州を合わせると、2025年の売上高の半分弱を占めます。米国石油協会(API)の規則改正により、メキシコ湾岸からアルバータ州のオイルサンドに至るまで、80ギガヘルツへの置き換えの動きが加速しています。欧州のSIL-3義務化により、産業全体の生産量が頭打ちとなっている中でも、ツインレーダーアーキテクチャの導入が進んでいます。南米では、現地のOEMメーカーが認証コストを負担せざるを得ず、8インチのガリウムヒ素ファウンダリへのアクセスも限られているため、80ギガヘルツへの移行ペースが鈍化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 湾岸協力会議(GCC)におけるデジタル化を原動力とするタンクファームの自動化の急増
- アジア太平洋地域における海水淡水化および廃水処理のメガプロジェクトの急速な拡大
- 欧州のケミカルパークにおけるSIL-3安全監査の義務化が、レーダー設備の導入を後押ししています
- 北米の検量・計量システムにおける80 GHz FMCWレーダーへの移行
- 中国におけるバッテリー式電気自動車用電解液の生産能力への投資
- LNG浮体式貯蔵・再ガス化設備(FSRU)の受注が、ポイントレベルの需要を加速させています
- 市場抑制要因
- 製鉄所における電磁干渉(EMI)による精度の変動が、インドでの導入を妨げている
- 衛生的な製薬ライン(米国およびEUのGMP)における導波レーダーの普及率の低さ
- 80 GHzフロントエンド向け8インチGaAs MMICファウンダリ生産能力の不足
- 南米の小規模OEMにとって複雑なSIL認証コスト
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- モニタリングの種類別
- ポイントレベルセンサー
- 機械式および磁気式フロート
- 静電容量式
- 振動式プローブ
- 導電率
- その他のポイントレベルセンサー
- 連続レベルセンサー
- レーザー
- 超音波
- 磁歪式
- レーダー
- その他の連続レベルセンサー
- 機械式および磁気式フロート
- 技術別
- 接触式センサー
- 静水圧式
- 磁歪式
- 導波レーダー
- 非接触型センサー
- 超音波
- 24 GHzレーダー
- 80 GHzレーダー
- 光学式/IR
- 接触式センサー
- センサー技術別
- 静電容量式
- 導電性
- 光学式/ 光電式
- マイクロ波/レーダー
- 超音波
- 振動フォーク
- コンポーネント別
- 検知素子およびプローブ
- 送信機/コンバータ
- ディスプレイおよびコントローラ
- ポイントレベルセンサー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- Emerson Electric Co.
- Honeywell International Inc.
- Siemens AG
- Endress+Hauser AG
- Sick AG
- VEGA Grieshaber KG
- KROHNE Group
- Baumer Group
- TE Connectivity Ltd
- First Sensor AG
- BinMaster Inc.
- AMETEK Inc.
- Pepperl+Fuchs SE
- Anton Paar GmbH
- Omega Engineering Inc.
- ifm electronic GmbH
- Yokogawa Electric Corp.
- Omron Corporation
- Rockwell Automation Inc.
- KOBOLD Messring GmbH
第7章 市場機会と将来の展望


