


軟組織同種移植片:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Soft Tissue Allografts - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 133 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122594
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、軟部組織同種移植片市場の規模は、2025年の39億5,000万米ドルから2026年には42億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.66%で推移し、2031年には58億2,000万米ドルに達すると予測されています。
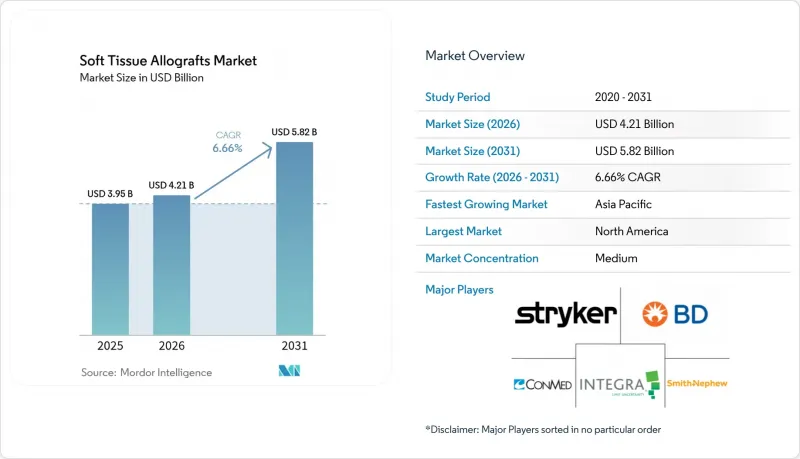
本レポートは、移植片の種類(軟骨同種移植片、腱同種移植片など)、加工・保存方法(生凍結、凍結保存など)、用途(整形外科再建、スポーツ医学など)、エンドユーザー(病院など)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の軟部組織同種移植片市場の動向と洞察
筋骨格系疾患の有病率の上昇
筋骨格系疾患の増加により、軟部組織同種移植片市場は、散発的な外傷による介入から、予測可能な選択的手術へと移行しています。慢性的な膝、肩、脊椎の病変には計画的な再建術が必要であり、これにより組織バンクは需要を予測し、ドナーの特性をレシピエントのニーズに合わせ、無駄を削減することが可能になります。高齢化が進むことでこの動向はさらに強まっています。高齢者の場合、退行性組織の喪失により自家移植が不可能となることが多いためです。そのため、外科医は、手術時間を短縮し、供与部位の合併症を回避できる前処理済み同種移植片を採用するようになり、高齢者集団において自家移植片に匹敵する良好な臨床結果をもたらしています。その結果、需要曲線が安定し、加工業者は在庫を最適化できるほか、軟部組織同種移植片市場全体における収益の見通しが向上しています。
高齢人口の増加
高齢の患者は治癒能力が限られており、自家移植に適した部位も不十分です。そのため、複雑な足、足首、脊椎の手術においては、同種移植片が第一選択肢となっています。2024年12月にFDAが、無細胞組織工学血管である「Symvess」を承認したことは、虚弱な患者群における血管再建のための先進的な同種移植片に対し、規制当局が肯定的な姿勢を示していることを示しています。現在、病院側は麻酔時間の短縮や合併症の低減を優先しており、価格が高くても既製移植片を好んで採用しています。その結果、高齢者層の増加が、軟部組織同種移植片市場の長期的な成長を後押ししています。
高額な治療費とグラフト費用
保険支払機関は、同種移植片の費用を自家移植の代替案と比較しており、これにより事前承認のハードルが生じて導入が遅れています。特に、選択的な指神経修復術では、病院の請求額の中央値が3万5,295米ドルに達し、自家移植手術よりも1万1,224米ドル高くなっています。医療提供者は現在、移植片の使用が機能の向上や再手術率の低下につながっていることを示す臨床データを提示しなければなりません。さらに、同種移植片には、検証済みのコールドチェーン物流およびトレーサビリティシステムが必要であり、これにより病院や外来手術センター(ASC)の運営コストが増加しています。これらの要因により、価格に敏感な地域では一時的に導入が抑制されるもの、軟部組織同種移植片市場の長期的な拡大を阻害する可能性は低いと考えられます。
セグメント分析
腱同種移植片は、2025年の売上高の34.12%を占め、前十字靭帯(ACL)および回旋筋腱板再建におけるその役割を確固たるものにしています。このセグメントは、外科医の間での定着した認知度と優れた生体力学的性能により、軟部組織同種移植片市場の基盤となっています。一方、歯科・歯周移植片は、インプラント歯科や歯槽骨増大術を背景に、CAGR8.34%を記録しています。デンツプライ・シロナの「Symbios」ポートフォリオは、厳格なドナースクリーニングと10-6の無菌保証レベルが、歯周病専門医にどのように評価されているかを如実に示しています。軟骨および半月板移植片は、ニッチな関節表面欠損に対応しており、一方、靭帯移植片は、活動的な若年成人において自家移植片と競合しています。脂肪由来マトリックスおよび特殊な結合組織は、現時点では初期段階のニッチ市場ですが、より広範な再建の可能性を示唆しています。この移植片分野における競争の焦点は、加工メーカーが単一の臨床領域への依存リスクを軽減するために製品ラインを多角化しており、それによって軟組織同種移植片市場全体での需要を維持していることを示しています。
現在、外科医は患者の年齢、活動レベル、治癒の傾向を踏まえて移植片の選択を検討しています。例えば、半月板同種移植片は、合成素材にはない衝撃吸収性を必要とする若いアスリートに支持されています。カテゴリーを問わず、長期的な治療成績に関する継続的な報告は、保険者側の信頼を高め、保険償還手続きを円滑にし、それが軟部組織同種移植片市場全体での持続的な利用につながっています。
2025年には、生凍結移植片が41.90%のシェアを占め、数十年にわたる臨床データと手術室での幅広い認知度を背景に、軟部組織同種移植片市場における定番製品としての地位を確立しました。それにもかかわらず、外科医が拒絶反応の低減と組織統合の改善を優先しているため、脱細胞化および無細胞移植片はCAGR8.12%で成長を加速させています。凍結保存は整形外科用軟骨プラグの生細胞を維持する一方、凍結乾燥は戦場や僻地での医療に理想的な数年にわたる保存期間を提供します。ガンマ線照射は依然として滅菌の主力ですが、高線量ではコラーゲンが劣化する場合があります。骨修復においては、脱灰骨マトリックスが従来の同種移植片と合成代替材との橋渡し役となり、骨誘導性タンパク質を保持します。
選定基準は、単なる入手可能性よりも、再生可能性を重視する方向にますますシフトしています。高精度の脱細胞化処理は、生体力学的完全性と細胞外シグナル伝達を維持し、移植後の血管新生を促進します。その結果、結果重視の購買動向に合わせてプレミアム価格設定が行われ、加工業者は研究開発に資金を投じて、処理時間の短縮、成長因子の保護、および製造規模の拡大を図っています。この技術競争が、軟部組織同種移植片市場における競争の階層構造を形作っています。
地域別分析
北米は2025年の売上高の45.10%を占めており、これは成熟した組織バンク、洗練された保険償還制度、そして堅調な臨床研究エコシステムを反映しています。LifeNet HealthやMTF Biologicsといった大手加工業者や、統合された調達組織の存在により、信頼できるドナープールと安定した処理能力が確保されています。支配的な地位にあるにもかかわらず、価値に基づく医療(Value-Based Care)の取り組みにより、外科医はプレミアムな移植片を選択する前に、臨床的優位性とコスト削減効果を証明することが求められています。また、2025年に迫る連邦政府のコンプライアンス遵守期限により、米国の小規模なバンクは合併または閉鎖を余儀なくされており、これにより地域の供給動態が微妙に変化し、軟部組織同種移植片市場の重要性がさらに高まっています。
アジア太平洋地域は最も急速に成長しており、2031年までCAGR7.32%で拡大が見込まれています。日本は60件以上のiPS細胞を用いた臨床試験を実施し、再生医療を牽引しており、その多くは脱細胞化同種移植片と相乗効果をもたらし得る足場技術と関連しています。2024年に中国当局がArtivion社の「BioGlue」を承認したことは、複雑な生物製剤に対する開放的な姿勢を示しており、都市部の病院では手術室や極低温保存設備の近代化が進んでいます。一方、インドや東南アジアでは、中産階級の所得増加や健康保険の普及が進んでいますが、依然として規制のばらつきが国境を越えた組織の流通を妨げる課題に直面しています。とはいえ、この地域の成長により、軟部組織同種移植片市場の世界の存在感はさらに広がっています。
欧州では、国境を越えた供給を効率化する欧州連合(EU)の「組織・細胞に関する法令」に基づく調和された指令に支えられ、安定した普及が見込まれます。各国の医療制度では品質認証を受けた移植片が優先されており、多くの外科医が長期的な治療成績を記録するレジストリに参加していることから、エビデンスに基づいた調達体制が強化されています。中東・アフリカ、南米といった中規模市場は、コールドチェーンインフラの不足や自己負担費用の高さから、現在は遅れをとっていますが、民間専門病院が急増していることから、長期的な機会を秘めています。その結果、戦略的な拡大計画では、成熟した北米市場とアジア太平洋地域の勢いのバランスをますます重視しつつ、新興地域での足場を固め、軟部組織同種移植片市場における将来のシェアを確保しようとしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 筋骨格系疾患の有病率の増加
- 高齢人口の増加
- スポーツやレクリエーションによる怪我の増加
- 組織工学技術の急速な進歩
- 新興国におけるヘルスケア支出の増加
- 有利な償還制度および政策支援
- 市場抑制要因
- 高額な治療費および移植費用
- 厳格かつ断片的な規制状況
- ドナー組織の入手可能性の制限
- 感染症伝播の潜在的なリスク
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 移植タイプ別
- 軟骨同種移植片
- 腱同種移植片
- 半月板同種移植片
- 靭帯同種移植片
- 歯科・歯周病用同種移植片
- その他のグラフトタイプ
- 加工・保存方法別
- 生鮮・冷凍
- 凍結保存
- 凍結乾燥
- ガンマ線照射による殺菌
- 脱細胞化および無細胞化
- 脱灰骨基質(DBM)
- 用途別
- 整形外科再建
- スポーツ医学
- 歯科・歯周病学
- 創傷・熱傷の管理
- 美容・形成外科
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 整形外科専門クリニック
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie(Allergan Aesthetics)
- CONMED Corporation
- Xtant Medical Holdings
- Bone Bank Allografts
- Smith & Nephew(Osiris Therapeutics Inc.)
- BD(Becton Dickinson and Company)
- Integra LifeSciences Corporation
- Stryker Corporation
- Zimmer Biomet
- Arthrex
- Medtronic
- Johnson & Johnson(DePuy Synthes)
- LifeNet Health
- Organogenesis Holdings
- AlloSource
- CryoLife(Artivion)
- Tissue Regenix Group
- MiMedx Group
- Axogen Inc.
- MTF Biologics
第7章 市場機会と将来の展望


