


医師コンピューターオーダーエントリー(CPOE)システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Computerized Physician Order Entry (CPOE) Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122591
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医師コンピューターオーダーエントリー(CPOE)システムの2026年の市場規模は22億2,000万米ドルと推定されており、2025年の20億9,000万米ドルから成長し、2031年には29億7,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.05%となる見込みです。
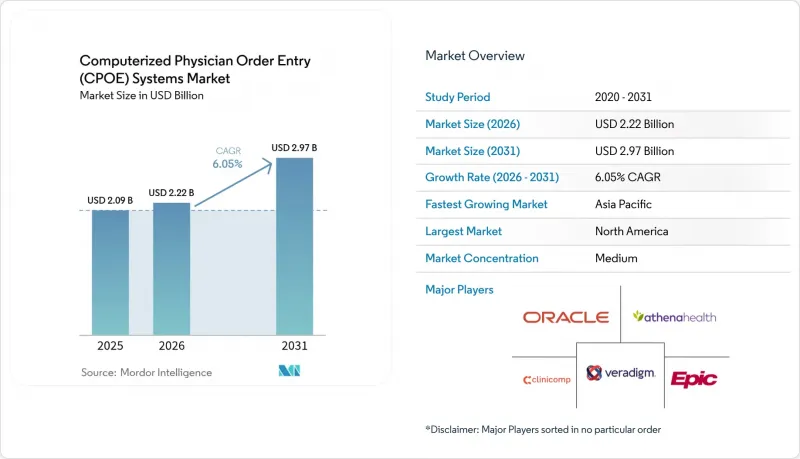
本レポートは、提供(Webベース、クラウドベースなど)、コンポーネント(ソフトウェア、ハードウェアなど)、タイプ(統合型CPOE、スタンドアロン型CPOE)、エンドユーザー(病院・診療所、外来手術センターなど)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の医師コンピューターオーダーエントリー(CPOE)システム市場の動向と洞察
連邦政府の義務化および償還減額措置
連邦規則により、現在、診療報酬は電子オーダーおよび臨床意思決定支援ツールの利用状況に直接連動するようになっており、導入に消極的だった医療提供者でさえ、規制に準拠したシステムの導入を余儀なくされています。メディケアの相互運用性促進プログラム(PIP)では、CPOEの有意義な利用を実証できない病院に対し、支払額の最大4%を差し控える措置が取られています。同時に、「21世紀治療法(21st Century Cures Act)」は情報の遮断を禁止しており、ベンダーは、サードパーティ製ツールがオーダー時点で構造化データを取得できるようにする標準化されたAPIを公開することが義務付けられています。コンプライアンスの期限が24ヶ月以内に集中しているため、多くの医療システムは契約サイクルを加速させ、実績のある監査証跡とTEFCA接続性を備えたサプライヤーを優先しています。また、大規模なグループは、複数の施設にわたる認証手続きを効率化するために全社的なライセンス契約を交渉しており、これにより、医師コンピューターオーダーエントリー(CPOE)システム市場における既存のリーダー企業がすでに享受している規模の経済がさらに強化されています。
「クラウドファースト」によるEHR近代化の波
医療提供者は、オンプレミスのハードウェアを廃止し、設備投資を予測可能な運営費へと転換するサブスクリプションモデルを採用しています。Epicが最近立ち上げたフルマネージド・ホスティング・オプションにより、病院チェーンは自社データセンターを構築することなく、オーダーエントリー・スタック一式を導入できるようになりました。Oracle Healthも同様に、注目を集めた導入の失敗を経て、ポートフォリオをマルチテナント型クラウドへと転換しました。クラウドアーキテクチャは、長引くバージョンアップサイクルを解消し、サプライヤーが数時間以内にセキュリティパッチを展開できるようにするとともに、専門分野別のオーダーセット・ライブラリなどのマイクロサービス型アドオンの導入を可能にします。同様のインフラストラクチャは、全国規模の医療情報交換の基盤ともなっており、その好例が、異なる施設間で投薬オーダーを共有するインターシステムズのクラウドネイティブ型「IntelliCare」ネットワークです。サイバーリスク保険会社が最新の状態のソフトウェアや不変のバックアップをますます要求する中、CIOたちはクラウド導入を「任意のプロジェクト」ではなく「レジリエンス(回復力)を確保するための必須要件」と位置づけており、これにより、医師コンピューターオーダーエントリー(CPOE)システム市場のほぼすべてのサブセグメントにおいて受注が拡大しています。
初期段階における統合およびワークフロー再設計のコストの高さ
サーバー関連の支出は減少しているもの、レガシープロセスのマッピング、処方薬リストの照合、および多職種チームのトレーニングといった人的リソース集約的な作業により、小規模な医療機関や地方の医療機関にとっては、プロジェクトの総予算が依然として大きな負担となっています。多くの組織では、キャッシュフローへの負担を軽減するために、部門ごとに段階的に導入を進めていますが、段階的な稼働開始は、安全性のメリットの実現を遅らせ、インターフェースの保守を複雑化させています。HL7-FHIRの専門家が限られていることも、特に医療IT人材がまだ未成熟な新興市場において、コンサルティング料金の高騰やスケジュール遅延をさらに招いています。民間金融機関は依然として大規模なCPOE(医師コンピューターオーダーエントリー)システムへの移行をリスクが高いと見なしているため、病院の理事会は資金不足を補うために、共同調達アライアンスや公的助成金による共同資金調達を模索することがよくあります。こうした資金面やリソース面の障壁が、「ロングテール」に位置する医療提供者への普及を遅らせ、本来なら堅調な成長が見込まれる医師コンピューターオーダーエントリー(CPOE)システム市場の成長率をわずかに押し下げています。
セグメント分析
クラウドおよびウェブホスト型ソリューションは、2025年の収益の64.88%を占め、医師コンピューターオーダーエントリー(CPOE)システム市場における弾力的なアーキテクチャの優位性を裏付けています。病院は、季節的な需要急増に対応できる拡張性のある容量や自動パッチ適用を重視している一方、複数拠点を持つ統合医療ネットワーク(IDN)は、地域的な境界を越えて統一されたガバナンスダッシュボードを高く評価しています。対照的に、オンプレミス契約はシェアが縮小しているもの、データ主権に関する法令により、一部の欧州および湾岸地域のプロバイダーが機密情報を国境内に保持することを余儀なくされていることから、6.78%という最も高いCAGRを記録しています。2024年11月に施行されるフランスの医療データホスティング規則では、施設に対し、本番用データベースが欧州経済領域(EEA)外に出ないことを確認することが義務付けられており、これにより、分析ノードをローカルのラックに接続するプライベートクラウドやハイブリッドモデルのニッチ市場が維持されています。
パブリッククラウドを介してストリーミングされる注文画面をフロントエンドに配置しつつ、法的保存要件を満たすために社内アーカイブにミラーリングするハイブリッドトポロジーが、一般的な妥協案として台頭しています。ベンダー各社は、コードの分岐なしにモードを切り替えられ、検証のオーバーヘッドを最小限に抑えられるコンテナ化されたマイクロサービスでこれに対応しています。こうした柔軟な導入設計により、これまで老朽化したモノリシックシステムに縛られていた中規模病院におけるベンダー選定の障壁が低減され、医師コンピューターオーダーエントリー(CPOE)システムの潜在的な市場規模が拡大しています。
ソフトウェアは、永続ライセンスの更新や機能セットを最新の状態に保つための段階的なモジュールアップグレードにより、2025年の支出の51.02%を占めました。しかし、経営陣が、測定可能な成果の向上を左右するのはコアコードではなく構成の選択であることに気付き始めたことで、導入、最適化、ユーザー体験の再設計といったサービス分野は、年間6.91%のペースで成長しています。最高医療情報責任者(CMIO)は、四半期ごとのアラートガバナンスの見直し、抗菌薬適正使用のためのオーダーセットの調整、AIバイアス監査への予算配分をますます増やしており、これによりサービスは継続的な収益源へと変化しています。
ハードウェアの需要は現在、ベッドサイドでの途切れないアクセスを確保するモバイルカート、耐衝撃性タブレット、およびWi-Fi 6Eネットワーク機器に集中しています。クラウドの導入によりローカルサーバールームが不要になったため、医療機関はラックへの投資をエンドポイントデバイスへと振り向けており、その結果、ユーザーインターフェースの応答性に対する要求水準が高まっています。サービス重視の提供モデルは顧客の定着率を高め、サプライヤーは複数年契約のサブスクリプションプランに継続的なコンサルティングを組み込むよう動機づけられています。この変化により、医師コンピューターオーダーエントリー(CPOE)システム市場全体において、顧客生涯価値が向上しています。
地域別分析
北米は2025年の収益の42.10%を占めており、これは厳格なメディケアのインセンティブ、成熟したブロードバンド接続環境、およびベンダーの深い市場浸透に起因しています。同地域の医師コンピューターオーダーエントリー(CPOE)システム市場の規模は、2031年末には12億7,000万米ドルに達すると予測されており、AIを豊富に活用したモジュールのアップグレードを通じて顧客を複数サイクルの関係に定着させることで、主導的な地位を維持し続ける見込みです。TEFCAの継続的な展開により、「全国規模の医療ITバックボーン」が構築され、小規模な地域病院でも、特注のインターフェースを必要とせずに三次医療機関と相互運用が可能になっています。
アジア太平洋地域は7.05%という最も高いCAGRを記録しており、その背景には、現在3億件の縦断的健康記録を連携させているインドの「アユシュマン・バーラト・デジタル・ミッション」のような、公共部門による大規模なデジタル化助成金があります。シンガポールの総合的なIoT戦略により、すべての公的病棟内にセキュアなWi-Fiエンドポイントが設置され、ハンドヘルド端末によるワイヤレス注文入力の道が開かれています。タイの地方に設置された遠隔薬局キオスクは、医師の処方箋を自動的に地方の倉庫に送信しており、CPOE機能が物理的なインフラの制約をいかにして飛び越えられるかを示しています。この包括的な拡大により、施設あたりの予算が依然として控えめな地域であっても、地域全体の支出を押し上げています。
欧州、中東、ラテンアメリカ、アフリカを合わせると、着実な一桁台半ばの成長が見込まれます。EUやGCCにおけるソブリン・クラウドの義務化は、多国籍企業のスイートと連携する現地のホスティングパートナーを活性化させています。中東では、2028年までに79億米ドルを医療ITのアップグレードに割り当てる計画が策定されており、その相当な部分が、新設される三次医療施設内の電子処方箋およびオーダーセット・エンジンに充てられます。ラテンアメリカの各省庁は、多国間銀行と譲許的融資を交渉し、公立病院の再建に伴うCPOE導入の資金調達を図っています。このプロジェクトは、マクロ経済的な逆風が和らげば、医師コンピューターオーダーエントリー(CPOE)システム市場の成長を加速させる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 連邦政府の義務付けおよび償還ペナルティ
- 「クラウドファースト」による電子カルテ(EHR)の近代化の波
- 価値に基づく医療の台頭とACOの統合
- AIを活用した投薬ミス予測エンジン
- 腫瘍学に特化したオーダーセット・ライブラリ
- 医療データのホスティングに関する各国の法律が、地域のクラウドノードを後押ししています
- 市場抑制要因
- 初期段階における統合およびワークフローの再設計にかかる高額なコスト
- アラート疲れによる臨床医の反発
- サイバーレジリエンスとランサムウェア保険の障壁
- 新興市場におけるHL7 FHIR統合人材の不足
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- Webベースおよびクラウドベース
- オンプレミス
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
- タイプ別
- 統合型CPOE
- スタンドアロン型CPOE
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Epic Systems Corporation
- Oracle Health(Cerner)
- MEDITECH
- Veradigm
- athenahealth
- eClinicalWorks
- InterSystems
- Change Healthcare
- NextGen Healthcare
- GE Healthcare
- Philips Healthcare
- Siemens Healthineers
- Surescripts
- Greenway Health
- CliniComp International
- MEDHOST
- TruBridge/CPSI
- McKesson Corporation
- Medical Information Technology Inc.
- DrChrono
第7章 市場機会と将来の展望



