


検査室情報システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Laboratory Information System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 255 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122587
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、検査室情報システム(LIS)の市場規模は、2025年の23億4,000万米ドル、2026年の26億5,000万米ドルから、2031年までに49億米ドルへと拡大し、2026年から2031年にかけてCAGR13.08%を記録すると予測されています。
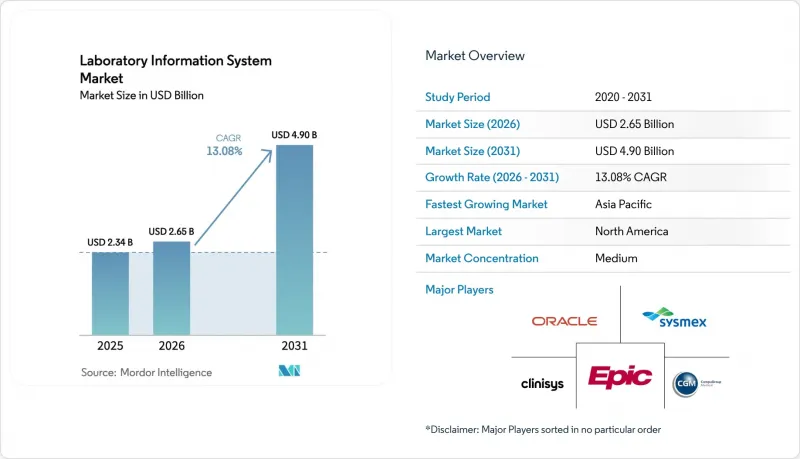
本レポートは、コンポーネント(ソフトウェア[スタンドアロン型LISなど]およびサービス[導入・統合など])、提供形態(オンプレミスなど)、検査室の種類(臨床病理検査室など)、エンドユーザー(病院・診療所など)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。本レポートでは、上記の各セグメントごとの市場規模(単位、百万米ドル)を提示しています。
世界の検査室情報システム市場の動向と洞察
世界の診断検査件数の増加
高齢化、慢性疾患のスクリーニング、公衆衛生上の義務により手作業によるワークフローに負担がかかる中、世界全体の検体数は年間6~8%のペースで増加しています。欧州最大のチェーンであるSYNLABは、2024年に6億件以上の検査を処理し、LISを活用したトリアージの自動化により、前分析段階のエラーを18%削減しました。次世代シーケンシングでは、現在、患者1人あたりギガバイト単位のデータが生成されるため、検査室はバイオインフォマティクスに対応したLISモジュールの導入を余儀なくされています。インドでは、Dr. Lal PathLabsが、年間12~15%の処理量増加に対応する集中型クラウドLISを通じて、2,500の検査室と4,000の検体採取センターのロジスティクスを管理しています。処理能力の向上に伴い、AIによる自動検証の需要も高まっており、これによりルーチン生化学検査の所要時間を最大30%短縮することが可能になっています。
バイオバンク・ネットワークの急速な拡大
精密医療の取り組みにより、長期的な検体追跡、同意管理、およびマルチオミクス連携を必要とする国家レベルのバイオバンクが次々と誕生しています。UKバイオバンクは2024年に50万人の参加者に対する全ゲノムシーケンシングを完了しましたが、この画期的な成果は、フェデレーテッドLISのクエリ機能に支えられています。欧州の「Genome of Europe」プロジェクトや米国の「All of Us」プログラムは、ISO 20387規格に準拠しつつ、GDPRに準拠した仮名化をサポートするクラウドネイティブのLISレイヤーに依存しています。そのため、事前に検証済みの保管履歴(チェーン・オブ・カストディ)モジュールを提供するSaaS型LISベンダーには、学術コンソーシアムや地域の研究センターから強い関心が寄せられています。
高い総所有コスト
1日あたり100~500件の検体を受け付ける中規模の検査室では、ライセンシング、インターフェース、ITサポートに年間15万~40万米ドルを費やしています。分析装置1台あたりのインターフェース費用が5,000~1万5,000米ドルかかるため利益率が圧迫される一方、クラウドのサブスクリプション費用はデータ保持期間に応じて増加します。FHIRマッピングやカスタムレポートに関するコンサルティング費用は1時間あたり200米ドルを超える場合があり、トレーニング費用は現在、システム稼働予算の20~25%を占めています。
セグメント分析
2025年には、サービスが検査室情報システム市場の60.05%を占め、その収益は2031年まで年率13.99%で増加すると予測されています。検査機関がFHIRマッピング、AI検証、および複数拠点にわたるクラウドオーケストレーションを必要としているため、検査室情報システム市場におけるサービスの規模は拡大しています。SaaSプラットフォームは永久ライセンス型ソフトウェアの販売を侵食していますが、導入サイクルの長期化により、コンサルティングやマネージドサービスの需要が高まっています。
マネージドサポート契約には現在、セキュリティパッチ適用、災害復旧、認定報告がパッケージ化されており、以前は任意の支出であったものが定期的な料金へと転換されています。事前検証済みのテンプレートを提供するベンダーは契約を迅速に獲得できる一方、ISO 15189監査に準拠したトレーニング契約により、コンサルティング案件のパイプラインは常に充実しています。
2025年には、クラウドモデルが検査室情報システム市場の54.32%を占めました。弾力性のあるインフラにより、検査室はハードウェアを過剰に調達することなく、インフルエンザ検査の需要急増に対応でき、組み込みのFHIRエンドポイントによりコンプライアンス対応が簡素化されます。サーバーの更新やサイバーセキュリティコストの上昇に伴い、オンプレミス導入に依存する検査室情報システム市場の規模は縮小しています。
データローカライゼーション法によって国境を越えたデータ転送が制限されている地域では、ハイブリッド展開が依然として有効であり、機密性の高いゲノムデータを現地に保持しつつ、管理モジュールをクラウド上で稼働させることができます。ベンダー各社は、HIPAAビジネスアソシエイト契約や、各国固有のGDPR対応ホスティングゾーンを提供することで、競争上の優位性を確保しています。
地域別分析
北米は2025年の収益の43.57%を占めており、これは導入ベースの成熟度が高く、規制の導入が早期に始まったことを反映しています。検査機関が2027年1月のFHIR義務化に間に合わせるべく急ピッチで対応を進める中、米国がアップグレードを主導しており、一方、カナダの各州の保健当局は、検査結果の共有を統一するために統合されたクラウド導入に資金を提供しています。メキシコでは、民間の診断企業が地方都市へ事業を拡大していることから着実な伸びを見せていますが、為替レートの変動により資本予算は抑制されています。
アジア太平洋地域はCAGR14.42%を記録すると予測されており、検査室情報システム市場において最も急速な地域的拡大が見込まれています。インドにおけるISO 15189認定の推進や、中国の「健康中国2030」プログラムにより、三次医療機関の検査室のデジタル化が進んでいます。Dr. Lal PathLabsなどの診断チェーンは、クラウド型LISを活用して2,500カ所の検査室をリアルタイムで監視し、第2級および第3級都市全体で標準化された標準作業手順(SOP)の推進を図っています。日本とオーストラリアでは、LISの結果フィードを組み込んだ全国的な医療情報交換システムへの投資が進められています。
欧州では、「ヘルス・データ・スペース」規制により国境を越えた検査室間の相互運用性が義務付けられていることから、導入が安定して進んでいます。1,800以上の病院検査室を有するドイツは、医療機器規則(MDR)のソフトウェア条項に準拠するため、クラウド移行を主導しています。英国では、病理検査サービスを29の地域ネットワークに統合し、統一されたLIS入札を実施することで、コスト削減と検査結果の返却時間の短縮を図っています。フランス、イタリア、スペインも同様のデジタル化の軌道をたどっており、2031年までの段階的なEHDS(欧州健康データシステム)の期限と歩調を合わせています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の診断検査件数の増加
- バイオバンク・ネットワークの急速な拡大
- クラウド/SaaS LISによる設備投資の削減
- AIを活用したワークフロー自動化モジュール
- LIS-EHRの相互運用性の義務化
- Edge-LISマイクロアプライアンス
- 市場抑制要因
- 総所有コストの高さ
- サイバーセキュリティに関する法的責任の増大
- LISに精通した情報技術者の不足
- 不安定なオープンAPI規格
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- スタンドアロン型LIS
- 統合型LIS/EHR中心型
- SaaS LISプラットフォーム
- サービス
- 導入・統合
- メンテナンス・サポート
- トレーニング・コンサルティング
- ソフトウェア
- 提供形態別
- オンプレミス
- クラウドベース
- ハイブリッド
- 検査室の種類別
- 臨床病理検査室
- 病理検査室
- 分子診断検査室
- 血液バンクおよびバイオバンク
- その他の専門研究所
- エンドユーザー別
- 病院・クリニック
- 研究所
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aspyra, LLC
- Cirdan
- Clinisys, Inc.
- Comp Pro Med
- CompuGroup Medical
- Creliohealth
- Dedalus Global
- Dendi Software
- EasySolution
- Epic Systems Corporation.
- GPI Spa
- LigoLab Information Systems
- NovoPath
- Oracle Corporation
- Osplabs
- Prolis LIS
- Soft Computer Consultants.
- Sysmex Corporation
- Werfen, S.A.
- XiFin, Inc.
- eLabNext B.V.
- CGM SCHUYLAB
- SoftTech Health LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 255 Pages
- 納期
- 2~3営業日


