


レーザーキャプチャーマイクロダイセクション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Laser Capture Microdissection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122586
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、レーザーキャプチャマイクロディセクション(LCM)市場の規模は、2025年の2億299万米ドルから2026年には2億2,317万米ドルへと拡大し、2026年から2031年にかけてCAGR9.94%で推移し、2031年には3億5,843万米ドルに達すると予測されています。
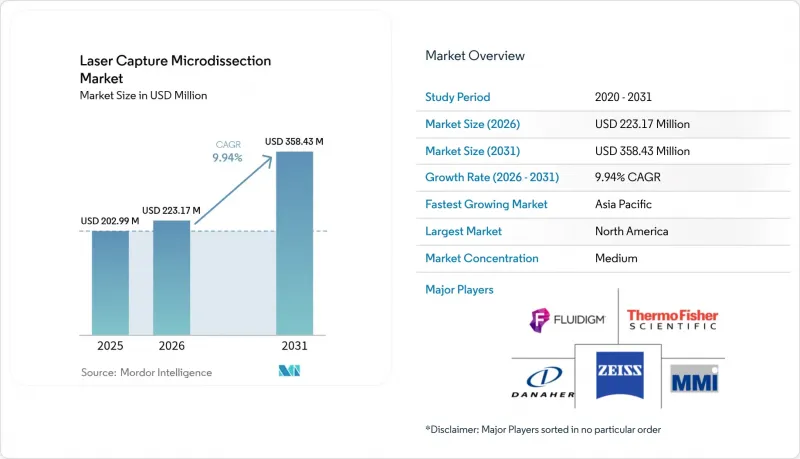
本レポートは、製品別(装置など)、システムタイプ別(紫外線LCMなど)、用途別(研究開発[ゲノミクス、プロテオミクス]など)、エンドユーザー別(学術・政府研究機関など)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のレーザーキャプチャマイクロダイセクション市場の動向と洞察
腫瘍学および神経学分野における公的・民間セクターの研究開発費の増加
がんや神経変性疾患による社会的負担の増大が資金流入を促進しており、レーザーキャプチャーマイクロダイセクションは学術機関や民間研究所において欠かせない技術となっています。中国および日本の助成金は、単一細胞ゲノミクスにおいてこの技術に依存する国家レベルの空間オミクス・ハブに資金を提供しています。各腫瘍学プロジェクトでは通常、腫瘍微小環境のマッピングから治療モニタリングに至るまで、複数の段階でレーザーキャプチャマイクロダイセクションが組み込まれています。現在では、競合する医薬品パイプラインにとってこれが必須要件となっており、製薬企業のスポンサーは調査契約においてレーザーキャプチャマイクロダイセクションを明記するようになっています。この安定した資金流入が、すべての主要地域における長期的な成長見通しを支えています。
手動による微細切除との技術的優位性
レーザーキャプチャマイクロディセクションは、隣接する細胞間のクロストークのリスクがある手動のメスによる方法とは異なり、一貫して汚染のない切片を生成します。無傷の分子を必要とする単一細胞トランスクリプトミクスへと研究室が移行する中、RNAの完全性の維持は重要です。自動化により、操作者のバイアスが排除され、再現性が向上し、コストのかかる再実験が削減されます。イメージングモジュールにより、科学者は細胞内レベルの解像度で形態や蛍光に基づいて細胞クラスターを特定できるようになり、手動抽出ではかつて不可能だった発生生物学や疾患の進行に関する研究が可能になります。これらの利点が相まって、ワークフローの所要時間が短縮され、下流の分析に対する信頼性が高まります。
統合システムの高い導入・維持コスト
本格的なレーザーキャプチャーマイクロダイセクションワークステーションの価格は、しばしば50万米ドルを超えるため、多くの中規模研究所にとっては手の届かないものとなっています。年間保守契約料は購入価格の15~20%に達し、レーザーの校正や光学系の交換が含まれます。予算の制約により、各機関は共同施設を共有せざるを得ず、予約スケジュールが逼迫し、処理能力が低下しています。新興市場の大学では、調達サイクルが長期化しており、研究助成金の獲得競争力を支えるはずの設備導入が遅れています。経済的に恵まれた地域であっても、消耗品やデータ解析への予算配分が優先されるため、新機器の発注が遅れることがあります。
セグメント分析
消耗品は最も急成長しているカテゴリーであり、ハイスループットなパイプラインではキャプチャフィルム、スライド、試薬の継続的な供給が必要とされるため、2031年までCAGR13.03%で拡大すると予測されています。機器は2025年時点でレーザーキャプチャマイクロディセクション市場の44.05%のシェアを維持しましたが、サブスクリプション型の注文モデルへの移行は、長期的なワークフローの一貫性を重視する購入者層が成熟していることを示唆しています。ソフトウェアおよびサービスは、売上規模こそ小さいもの、マイクロディセクション用ハードウェアと下流のシーケンシングおよびバイオインフォマティクスを連携させるターンキー型エコシステムを求める購入者が増えるにつれ、その重要性が高まっています。
この移行により、消耗品の安定した需要を通じてベンダーが既存顧客基盤に定着し、利益の源泉が拡大します。新しいポリマー膜は、特定の組織クラスに合わせて付着性と厚さを調整できるようになり、捕捉効率が向上しています。サプライヤーは消耗品にRFIDタグを付与することで、研究所がロットごとの使用状況を追跡し、再発注を自動化できるようにしています。マイクロ流体とLCMを組み合わせたハイブリッド製品が市場に登場することで、分離と溶解を併せ持つ全く新しいカートリッジ形式が実現し、ハードウェアと消耗品の境界を曖昧にする統合的な収益源が生まれる可能性があります。
2025年には紫外線(UV)システムが収益の51.51%を占めましたが、赤外線プラットフォームは、下流のオミクス解析に向けたDNAやタンパク質を保護する、より穏やかな熱特性のおかげで、年間15.17%の成長が見込まれています。また、赤外線装置は細胞をよりクリーンに捕捉できるため、エラーのないライブラリを求める単一細胞解析パイプラインに適しています。一方、UVシステムは、形態の保存が不可欠な場面、例えばマイクロディセクションと従来の組織学を併用する教育病院などでは、依然として人気があります。
各ベンダーは、自動化の深度、サンプルナビゲーション速度、およびハイコンテンツ画像解析との互換性によって差別化を図っています。赤外線プラットフォームは、より低い出力閾値で動作するため、エッジの炭化を抑え、捕捉収率を向上させます。一方、レーザーマイクロディセクションの圧力カタパルト式システムは、法科学の分野でニッチな需要が見られます。この方式では、非接触での排出により、微量DNAの分析における汚染リスクが排除されます。これらの進歩が相まって、レーザーキャプチャマイクロディセクション市場は、変化する調査の優先順位に柔軟に対応し続けています。
地域別分析
北米は、米国国立衛生研究所(NIH)による持続的な資金提供と、成熟した製薬研究開発クラスターに支えられ、2025年においてもレーザーキャプチャマイクロダイセクション市場の42.42%のシェアを維持しました。デジタル病理学の広範な導入によりワークフローの統合が簡素化され、AIを活用したマイクロダイセクションにより人手不足によるボトルネックが軽減されています。とはいえ、人材不足や償還圧力が、短期的な成長を抑制する要因となっています。
欧州は、精密医療研究を支援する官民連携プログラムを通じて、第2位の規模を誇る地域となっています。ドイツ、英国、フランスには、共有ハブとして機能する複数のレーザーキャプチャマイクロダイセクション中核施設があり、機器の利用効率を向上させています。コンパニオン診断に関する規制の調和により、医療機器メーカーは現地のバイオ医薬品企業との提携を促進されています。とはいえ、EU加盟国間の資金調達のばらつきや、ブレグジット後の研究環境の不確実性により、欧州大陸全体で導入率にばらつきが生じています。
アジア太平洋地域は、2031年までに13.19%という最も高いCAGRで推移する見込みです。中国の五カ年計画では空間生物学が優先課題とされており、大規模な実験室建設や一括購入契約が促進されています。日本の研究機関は、高精度の赤外線マイクロディセクションに依存する腫瘍学および神経変性疾患の研究に取り組んでいます。インドの受託研究機関(CRO)は、世界の医薬品スポンサー向けにサービスメニューにレーザーキャプチャーマイクロディセクションを追加していますが、インフラの格差や人材不足により、主要都市以外での展開が遅れる可能性があります。同地域全体での共同投資により、平均を上回る持続的な拡大が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 腫瘍学および神経学分野における公的・民間セクターの研究開発費の増加
- 技術的優位性と手作業による微細解剖との比較
- 空間オミクスおよび単一細胞マルチオミクスのワークフローの急増
- 精密医療におけるバイオマーカー発見プログラムの拡大
- AIを活用した画像認識による完全自動LCMの実現
- ハイスループット試料前処理のためのマイクロ流体・LCMハイブリッド技術の登場
- 市場抑制要因
- 統合システムの高い資本コストおよび維持管理コスト
- 組織学検査室における病理医および訓練を受けた技術者の不足
- 熱/UVによるデリケートな試料における核酸損傷のリスク
- 液滴を用いた単一細胞分離プラットフォームとの競合
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 機器
- 消耗品
- ソフトウェアおよびサービス
- システムタイプ別
- 紫外線LCM
- 赤外線LCM
- 免疫蛍光法を用いたLCM
- LMPC(レーザーマイクロディセクション・プレッシャーカタパルト法)
- 用途別
- 研究開発
- ゲノミクス
- プロテオミクス
- 診断
- オンコロジー
- 病理学および細胞病理学
- フォレンジックおよびその他
- 研究開発
- エンドユーザー別
- 学術・政府系調査機関
- 病院
- 製薬会社、バイオテクノロジー企業、およびCRO
- 法科学研究所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Carl Zeiss Meditec AG
- Danaher Corp(Leica Microsystems)
- Thermo Fisher Scientific Inc.
- Molecular Machines & Industries GmbH
- Fluidigm Corp.
- LLS Rowiak LaserLabSolutions GmbH
- Molecular Devices LLC
- Hamilton Thorne Inc.
- Motic Instruments Inc.
- MicroSupport Co. Ltd.
- Epistem Ltd.
- VitroVivo Biotech LLC
- Caresbio Laboratory LLC
- GnomeDX LLC
- Biogenity Ltd.
- PALM MicroBeam
- Tecan Group Ltd.
- Omnit Labs
- AvanSci Bio
- NIKON Instruments Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日


