


歯科診療管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Practice Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122578
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、歯科診療管理ソフトウェアの市場規模は、2025年に23億6,000万米ドル、2026年に26億2,000万米ドルとなり、2031年までに44億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.12%で成長すると見込まれています。
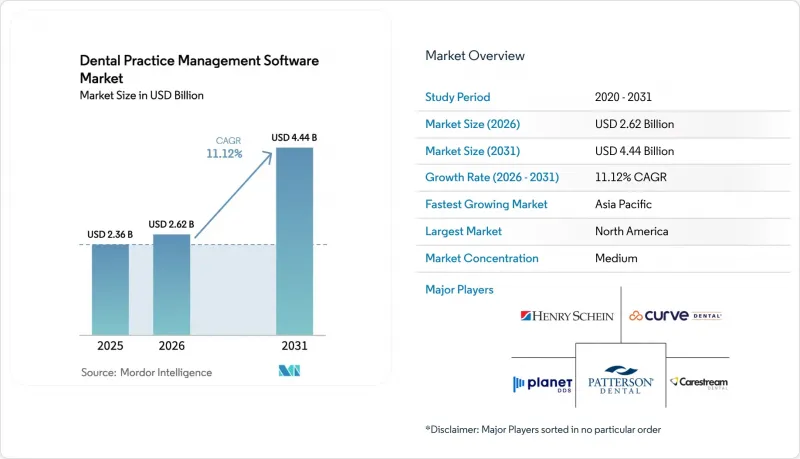
本レポートは、提供形態(オンプレミスなど)、サブスクリプションモデル(永久ライセンスおよびサブスクリプション/SaaS)、機能(患者とのコミュニケーションおよびエンゲージメントなど)、診療所の規模(個人開業(1~2名体制)など)、エンドユーザー(歯科医院、病院など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科診療管理ソフトウェア市場の動向と洞察
世界的に増加する口腔疾患の負担
未治療の虫歯は世界中で25億人の成人に影響を及ぼしており、歯周病は10億人に影響を与えています。しかし、低・中所得国において、プライマリケアに口腔保健を組み込んでいるのはわずか23%に留まっています。現在、各国政府は診療報酬の支払いを電子歯科カルテの導入と結びつけており、その一例として、インドでは2025年3月までにすべての地区病院がデジタルカルテを導入することを義務付けています。米国の歯科医院では、組み込み型のスクリーニングプロトコルを活用し、患者1人あたり年間340米ドル相当の慢性疾患ケアコードを請求しています。遠隔歯科診療の受診件数は、2019年の5万件未満から2024年には410万件へと増加しました。これは、保険者が遠隔診療の評価に対して、来院診療料の85%を償還していることが後押しとなっています。遠隔トリアージへの需要の高まりにより、患者とのコミュニケーション機能は、単なるオプションの追加機能から、購入の核心的な基準へと位置づけが変化しています。リスク評価ワークフローを組み込んだベンダーは、価値に基づく医療契約において優先的に選ばれるようになっています。
デジタル健康記録および相互運用性基準の導入
データ交換を妨げた場合、最大100万米ドルの民事罰金が科される規定が2023年10月に施行されました。2025年半ばまでに、米国の歯科医院の68%が、構造化された治療計画を医療用電子健康記録(EHR)へ送信できるようになる見込みです(2022年の12%から増加)。2027年からメディケア・アドバンテージがSNODENTコード化された請求を受け入れることで、変換に伴う摩擦が解消され、ベンダーは拡張された用語セットのサポートを迫られることになります。欧州のGDPRは、地域ごとのデータ居住要件の必要性をさらに強めており、多拠点グループにおいては、認証を受けたクラウドプロバイダーがデフォルトの選択肢となっています。相互運用性は、単なる技術的な付加価値から、存続に関わる必須要件へと変化し、ベンダーのロードマップや購入決定を左右する要因となっています。
データプライバシーおよびサイバーセキュリティコンプライアンスの複雑性
2024年には歯科分野での情報漏洩により120万件の記録が流出しており、HIPAAに基づく和解金の平均額は47万5,000米ドルに上りました。ランサムウェアによるインシデントは急増し、バックアップ体制が不十分だったため、被害を受けた診療所の41%が攻撃者に身代金を支払いました。EUのGDPRに基づく罰金は全世界の売上高の4%に達する可能性があり、2024年にはクラウドストレージの設定ミスを理由に120万ユーロの罰金が科された事例がこれを裏付けています。FDAのガイダンス案では、診断用ソフトウェアに対し多要素認証と6年間の監査ログの保持が義務付けられており、セキュリティエンジニアリングの専門知識が乏しい小規模ベンダーは厳しい状況に追い込まれています。コンプライアンスの負担により、歯科医院は認定を受けたクラウドプロバイダーの利用を余儀なくされていますが、その一方で、スタッフの再教育やワークフローの再設計も迫られています。
セグメント分析
2025年においても、オンプレミス展開は売上高の45.56%を占めており、その大部分は2020年以前に永久ライセンスを購入した診療所によるものです。この既存システムを移行する場合、診療室5室規模の診療所では、データ変換と研修に1万8,000米ドルの費用がかかる可能性があります。しかし、歯科サービス組織が集中型請求および分析のためにマルチテナントアーキテクチャを標準化していることを背景に、クラウドソリューションは年率14.25%の成長が見込まれています。サブスクリプション型のビジネスモデルは、サイバーセキュリティ、冗長性、アップデートがパッケージ化されているため、ITスタッフを擁さない個人開業の歯科医院にとって魅力的です。HHS(米国保健社会福祉省)による多要素認証の導入期限により、システムの近代化が急務となり、2024年から2025年にかけて移行が加速しました。連邦政府のインフラ資金により、94%の診療所で100 Mbpsを超えるアクセスが可能となり、地方の帯域幅の制約は緩和されつつあります。自動更新サイクルにより、脆弱性は公開から72時間以内に修正されますが、これはほとんどのオンプレミスユーザーには達成不可能な水準です。依然としてインターネット回線の停止やサブスクリプションへの倦怠感を挙げる診療所も少数存在しますが、総所有コスト(TCO)の面では、クラウドプラットフォームへの移行が決定的に優勢となっています。
専用のインストーラーを必要とせず、ブラウザ上で動作するWebベースのハイブリッド型ソリューションは、過渡期のニッチ市場を満たしていますが、オフライン時の耐性に欠けています。ベンダー各社は、慎重な導入者層を獲得するため、エッジキャッシングやローカル同期機能を打ち出しています。機能の同等性が向上するにつれ、規制遵守や設備投資(CapEx)の削減を背景に、歯科診療管理ソフトウェア市場におけるクラウドサービスの規模は、2029年までにオンプレミス型の売上高を上回ると見込まれています。現在、競合戦略は、診療所のダウンタイムを最小限に抑えるための移行ツールやきめ細やかな導入サポートに重点を置いています。レガシーデータベースの変換やスタッフ研修を効率化するベンダーは、市場シェアを急速に拡大しています。
SaaSは2025年に売上高の60.53%を占め、診療所がキャッシュフローに合わせた予測可能な月額支出を好むことから、CAGR13.85%で増加すると予測されています。かつて8,000~1万5,000米ドルに加え、18~22%の保守料が課されていた永久ライセンスは、CFOがイノベーションの遅れやアップグレードの煩雑さによる価値低下を懸念しているため、減少傾向にあります。パターソン・カンパニーズは、2024会計年度においてサブスクリプション収益が27%増加した一方で、永久ライセンスの売上は11%減少したことを報告しており、これを受けて2026年より「Eaglesoft」の価格体系をサブスクリプション専用へと転換する方針を打ち出しました。
段階的なSaaSパッケージにより、ベンダーはAI分析、画像統合、APIアクセスなどのアップセルが可能になります。Open Dentalの「1診療所あたり199~399米ドル」という価格帯は、長い販売サイクルを要することなく、クリニックが自ら機能を選択できる仕組みを示しています。エンタープライズ向けDSO(歯科診療所運営組織)の場合、ボリュームディスカウントによりソフトウェアコストを22%削減できるほか、ベンチマークのためのデータレイクを一元化できます。サブスクリプションの更新に伴い交渉力が集中する中、ベンダーはカスタマーサクセスチームの強化と顧客離脱率の低減に注力しています。アナリストらは、永久ライセンスに起因する歯科診療管理ソフトウェアの市場規模が2030年までに10億米ドルを下回ると予測しており、これは収益モデルの構造的な再編を示唆しています。
地域別分析
2025年、北米は世界収益の45.13%を占めました。これは、遠隔歯科診療に対するメディケア・アドバンテージの償還や、各州のメディケイドによる電子事前承認の義務化に支えられたものです。暗号化や多要素認証を義務付けるHIPAAのセキュリティ更新により、診療所全体でのクラウド移行が加速しました。カナダでは、歯科医療の段階的な拡大に伴い、国のEDI標準に基づく電子請求が義務付けられ、11,000の診療所での導入が促進されています。メキシコの社会保障ネットワークは2024年に340の診療所を追加し、ソフトウェア補助金として12億メキシコペソ(7,000万米ドル)が割り当てられました。米国の歯科医院の94%で100 Mbpsを超えるブロードバンド普及率が達成されたことで、長らく残っていた技術的な障壁が解消されました。
アジア太平洋地域は、2031年までのCAGRが15.52%と最も急速に成長している地域であり、その原動力となっているのは、中国の120億人民元(17億米ドル)規模の地方診療所デジタル化基金と、インドにおける3億4,000万人の国民を対象としたデジタルヘルスIDの導入です。日本では、歯科診療報酬請求の100%電子化が義務付けられたことで、デジタル化に消極的だった医療機関のデジタル化が加速しました。一方、韓国では、AIを活用した虫歯検知に対して手動検査の90%の報酬が支払われるため、ソフトウェアのアップグレードが促進されています。オーストラリアの「My Health Record」では、診療所あたり5,000豪ドル(3,300米ドル)の助成金が支給され、システム統合コストの削減につながっています。多言語対応のSNOMED拡張機能やクラウドデータ主権ゾーンを含む地域ごとのローカライゼーションは、ベンダーの成功にとって極めて重要です。
欧州では、医療機器規則(MDR)の障壁により、進展のペースは比較的緩やかです。これにより、製品認証に最大2年が追加され、経験豊富な規制対応チームを持つベンダーに市場シェアが集中しています。ドイツでは、規制に準拠していない診療所に対して償還ペナルティが課されるため、ソフトウェアの迅速なアップグレードが進んでいます。英国では、NHSの歯科診療所11,000カ所のデジタル化に向け、1億2,000万ポンド(1億5,000万米ドル)を拠出し、研修費や移行費用を賄っています。中東・アフリカ、南米では、タブレットベースのワークフローがデスクトップインフラをバイパスするため、モバイルファーストのソリューションが勢いを増しています。アラビア語、ポルトガル語、スワヒリ語のインターフェースを現地語対応させたベンダーは、アーリーモバーの優位性を獲得しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の口腔疾患の負担の増加
- 電子健康記録の導入と相互運用性基準
- 設備投資(CapEx)を抑えたクラウド型SaaSモデルの拡大
- 画像診断、CAD/CAM、およびチェアサイドシステムとの連携
- AIを活用した臨床意思決定支援ツールおよび予測分析
- サードパーティ製アプリのエコシステムを可能にするAPIマーケットプレース
- 市場抑制要因
- データプライバシーおよびサイバーセキュリティのコンプライアンスにおける複雑性
- 標準化された臨床コーディングおよびワークフローの統一化の欠如
- エコシステムの統合に伴い、ベンダーロックインのリスクが高まっています
- 小規模な独立系診療所におけるIT予算の制約
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 提供形態別
- オンプレミス
- ウェブベース
- クラウドベース
- サブスクリプションモデル別
- 永久ライセンス
- サブスクリプション/SaaS
- 機能別
- 患者とのコミュニケーションおよびエンゲージメント
- 予約管理・カレンダー
- 請求・インボイス発行
- 保険・保険金請求管理
- 治療計画・カルテ作成
- 画像診断・診断統合
- アナリティクス・ビジネスインテリジェンス
- 診療所の規模別
- 個人開業(1~2名体制)
- 小規模グループ診療所(3~9診療室)
- 大規模グループ診療所(10診療所以上)
- 歯科サービス組織(DSO)
- エンドユーザー別
- 歯科医院
- 病院および専門歯科センター
- 学術研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ABELDent Inc.
- ACE Dental Software
- CareStack(Good Methods Global)
- Carestream Dental LLC
- ClearDent
- Curve Dental Inc.
- DentiMax LLC
- Dovetail Dental Software
- Exan Software(axiUm)
- iDentalSoft
- MOGO Inc.
- NextGen Healthcare Inc.
- Open Dental Software
- Patterson Companies Inc.(Eaglesoft)
- Planet DDS Inc.(Denticon)
- Practice-Web Inc.
- RxNT Inc.
- Software of Excellence Intl.
- tab32
- Henry Schein Inc.(Dentrix)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日