


産業用ポンプ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Pump - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122567
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用ポンプ市場の規模は2025年に482億米ドルと評価され、2026年の504億6,000万米ドルから2031年までに634億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.69%となる見込みです。
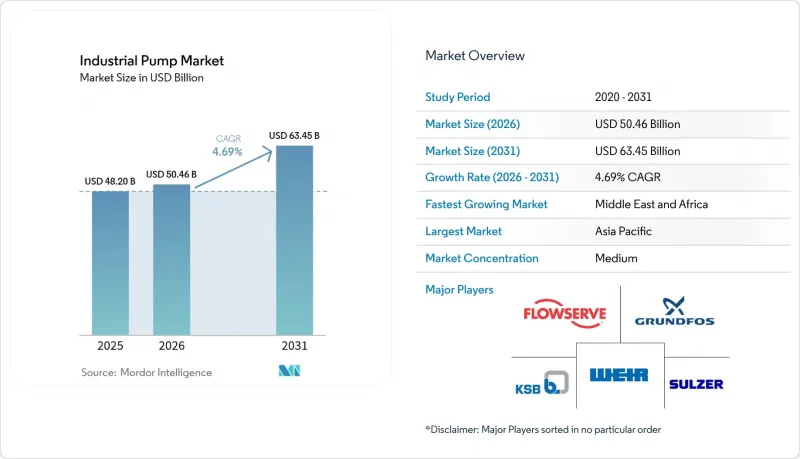
本レポートは、ポンプタイプ(遠心式、往復動式、回転式など)、動力源(電気、ディーゼル、太陽光など)、エンドユーザー産業(石油・ガス、上水・下水、化学・石油化学、発電、鉱業、食品・飲料など)、設置形態(水中型、地上型)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。
世界の産業用ポンプ市場の動向と洞察
世界の上下水道処理への支出の増加
2024年および2025年初頭に発表された過去最高水準の自治体予算により、大容量の遠心式および水中式下水ポンプの入札件数が増加しました。米国環境保護庁(EPA)は、長期的な改修ニーズが7,440億米ドルを超えると推計しており、スーシティの4億6,500万米ドル規模の地域施設や、ケープフィアの2億3,900万米ドル規模のサウスサイドプラントなど、多段階にわたるアップグレードが推進されています。高度処理の義務化により、高圧逆浸透処理ラインへの関心が高まっており、スルザー社の垂直多段式システムは、エジプトのアル・マフサマ排水再生プロジェクトの基盤となっています。水道事業者は、振動や温度データをクラウドダッシュボードにストリーミングする無線センサーをますます導入しており、重要機器の平均修理所要時間を短縮しています。調達枠組みでは、総所有コスト(TCO)の算定において、エネルギー効率の高い設計を優先する傾向が見られ、購入者はEUのMEI基準を余裕でクリアする高効率モーターへと誘導されています。また、監視義務の強化によりアフターマーケットの収益源も拡大し、OEM各社にとって継続的なサービス契約の基盤となっています。
中東・アフリカ(MEA)地域における石油化学生産能力の拡大
湾岸諸国の生産者は下流部門の多角化を推進し、クラッカー、ポリマー設備、ガス処理ラインのEPC契約を締結しました。これらには、合計で数千台の耐食性ポンプが必要とされています。カタールのラス・ラファン・ポリマー・コンプレックス(予算60億米ドル)には、2027年の稼働開始を予定している2,080 KTAのエタンクラッカーが組み込まれています。サウジアラビアの110億米ドル規模の「アミラール(Amiral)」プロジェクトでは、SATORPの製油所と統合された165万トンのエチレン定格生産能力が追加され、400°Fの吐出温度に耐えるAPI 610準拠のポンプに対する需要が急増しました。調達入札に含まれる現地調達条項により、国際的なOEM各社がケーシングの機械加工や最終組立を現地で行うインセンティブがさらに強まりました。エンドユーザーは、電力消費を抑制するために可変周波数駆動装置を優先的に採用し、地域のエネルギー効率化目標に沿ったスマートモーター制御の導入を後押ししました。
鉄鋼・銅価格の変動がTCOを押し上げる
2024年、銅価格は供給不足の懸念を背景に1トン当たり1万米ドルを突破し、1万1,000米ドルに迫る水準となり、銅を多用するステーターや巻線において、生産者の原材料コストを3.5%~4.2%押し上げました。カーボンニュートラルな鉄鋼生産への取り組みも、製鉄所が水素を基盤とした生産に関連する「グリーンプレミアム」の追加料金を転嫁したことで、さらなる不確実性を生み出しました。これに対し、メーカー各社はヘッジプログラムの強化、材料の節約を目的としたケーシングの再設計、および供給契約への動的価格条項の導入といった対応を講じました。一方、エンドユーザーは、任意の交換を先送りしたため、機器の平均寿命が延び、産業用ポンプ市場における短期的な出荷量が抑制されました。
セグメント分析
遠心式ポンプは、2025年の売上高の61.85%を占め、給水、化学薬品の移送、およびHVACループにおける実証済みのコストパフォーマンスのバランスを通じて、産業用ポンプ市場の基盤を支えました。このセグメントは、自治体での稼働サイクルにおいてオーバーホールの平均間隔が通常3年であることから、アフターマーケットでの販売量が堅調に推移しました。しかし、高粘度スラリーの処理における特殊な需要により、シェアの増加分はプログレッシング・キャビティ式ポンプへとシフトしており、同セグメントは2031年までCAGR7.45%を記録すると予測されています。プログレッシング・キャビティ式ポンプは、低せん断輸送を重視する石油化学および鉱業の顧客において、産業用ポンプ市場規模の中でシェアを拡大しています。一方、往復動ポンプとダイヤフラムポンプは、ニッチな分野にとどまるもの、それぞれ高圧注入および衛生的な生産において重要な役割を維持しました。既存の遠心ポンプセットにおいてもIoTによる改修が一般的となり、予知保全のための振動解析が可能になったことで、予定外のダウンタイムを最大30%削減することができました。
プログレッシングキャビティポンプのメーカー各社は、耐摩耗性ローターコーティングに多額の投資を行い、研磨性のある環境下でも稼働間隔を8,000時間以上に延長しました。ロータリーギアポンプやペリスタルティックポンプは、電池材料の製造ラインにおける新たな微量投与の課題に対応し、エンドユース分野におけるイノベーションの幅広さを浮き彫りにしました。センサーのテレメトリデータから構築されたデジタルツインにより、オペレーターは流体領域全体にわたるキャビテーションリスクをシミュレーションできるようになり、インペラーを保護するためのプロセス制御の改良が進みました。サプライヤー各社は、メンテナンスを簡素化し、予備部品の在庫を削減するモジュラー式カートリッジシールを引き続き重視しました。エネルギー集約度に対する規制の注目が高まる中、ケーシングのヴォリュートやディフューザーベーンの効率向上は、広範な産業用ポンプ市場におけるあらゆるポンプタイプにおいて、競争上の必須要件となりました。
2025年には、電動駆動アセンブリが77.95%という圧倒的なシェアを占めました。これは、先進国におけるほぼ普遍的な電力網へのアクセスと、可変周波数ドライブによる効率の漸進的な向上が寄与したものです。Graco社のQUANTMプラットフォームによって記録された現場データでは、横磁束トポロジーのおかげでモーター効率が最大85%に達することが実証され、電力駆動によるライフサイクルコストの優位性という主張が裏付けられました。一方、太陽光発電ソリューションは、アフリカや南アジアにおける農村灌漑プロジェクトを背景に、CAGR 11.1%で拡大し、産業用ポンプ業界において最も急速に成長している分野として浮上しました。76.23ユーロ(89.13米ドル)から1,219.59ユーロ(1,425.95米ドル)の範囲の設置コストは、特にディーゼル発電セットにかかる燃料・物流コストの割増分を考慮すると、競争力のある均等化コストにつながりました。
ディーゼルエンジンパッケージは、電力網の耐障害性が依然として不確実な状況下にある油田のフラクチャリングや緊急の雨水排水において、戦略的な重要性を維持しました。油圧および空圧駆動装置は、出力密度と着火安全性を重視する危険区域での設置や移動式プラント設備において、引き続き活用されました。太陽光発電アレイとリチウムイオン蓄電システムを組み合わせたハイブリッド・マイクログリッド・ソリューションは、インドネシアの複数の鉱山で試験運用段階に入り、ディーゼルによる補助なしに24時間365日の稼働を実現しました。既存の電動車両群への可変周波数ドライブ(VFD)の導入により、連続運転の海水淡水化用途において、エネルギーコストを最大20%削減することができました。全体として、電源構成はエンドユーザーの現実的な姿勢を反映したものですが、産業用ポンプ市場における電気駆動の優位性は、予測期間を通じて持続すると見込まれます。
地域別分析
アジア太平洋地域は、数十年にわたる産業基盤の拡充、広範な都市インフラの改修、および政策主導による製造の現地化を経て、2025年には売上高の44.85%を占め、市場を席巻しました。福建省における新たなエチレンクラッカー複合施設や、オーストラリアでの大規模な海水淡水化計画により、高効率多段ポンプの調達需要が拡大しました。中国における廃水再利用への支援策や、インドの化学製品向け「生産連動型インセンティブ(PLI)」プログラムにより、国内外のポンプメーカーへの受注が引き続き増加しました。電力消費強度やカーボンフットプリントに関する規制の強化により、事業者は可変速駆動装置(VFD)の導入を促進され、産業用ポンプ市場において高効率製品ラインへの需要が後押しされました。
中東・アフリカ地域は、サウジアラビア、カタール、アラブ首長国連邦における合計170億米ドルの石油化学投資に後押しされ、6.05%という最も高いCAGRを記録しました。NEOMの100万m3/日の海水淡水化プロジェクトなど、海水淡水化事業では、塩化物応力腐食に耐性のある高圧二相鋼製ポンプが求められました。ザンビアやコンゴ民主共和国におけるアフリカの鉱業拡大により、耐摩耗性スラリーユニットの受注が増加しました。現地調達枠組みにより、OEM各社はオマーンや南アフリカにサービス拠点を開設するよう促され、オーバーホールの所要時間を短縮するとともに、ブランドロイヤリティを強化しました。北米では、水道インフラ関連法案を背景に着実な更新サイクルが見られ、カリフォルニア州、テキサス州、フロリダ州が、遠心ポンプおよび垂直タービンポンプの更新に関する入札の大部分を占めました。エネルギー政策によるインセンティブが水素電解技術の早期導入を後押しし、耐食性循環ポンプに対するニッチな受注を生み出しました。欧州の厳格なMEI規制は、超高効率設計への需要を刺激し、プラント所有者に総所有コスト(TCO)指標の再評価を促しました。ラテンアメリカは市場規模は小さいもの、チリとペルーにおいて農業用灌漑ポンプや鉱業関連の需要が着実に拡大しました。すべての地域において、予知保全を特徴とするデジタルサービス提案が入札評価の決定的な要因となり、産業用ポンプ市場における競争の構図をさらに形作りました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の水および廃水処理への支出の増加
- 中東・アフリカ(MEA)における石油化学生産能力の拡大
- アジア太平洋地域全体における産業インフラの急速な整備
- グリーン水素用電解槽における耐食性ポンプの需要
- アフターマーケットの収益を創出する予知保全型IoTサービスモデル
- 市場抑制要因
- 鉄鋼および銅価格の変動がTCOを押し上げている
- ポンプの効率に関するより厳しい指令により、設備投資サイクルが遅延しています
- 乾燥地域におけるモーターレス重力式微量灌漑システムへの移行
- バリューチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- ポンプタイプ別
- 遠心ポンプ
- 往復式
- ロータリー式
- ダイヤフラム
- プログレッシング・キャビティ
- その他
- 動力源別
- 電動式
- ディーゼル
- ソーラー
- 油圧式
- 空気圧
- エンドユーザー産業別
- 石油・ガス
- 上水道および下水道
- 化学・石油化学
- 発電
- 鉱業
- 食品・飲料
- 医薬品
- パルプ・紙
- その他
- 設置形態別
- 水中型
- 地上型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 台湾
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- トルコ
- イスラエル
- GCC諸国
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Flowserve Corporation
- Grundfos Holding A/S
- Xylem Inc.
- Sulzer Ltd.
- KSB SE & Co. KGaA
- ITT Inc.
- Ebara Corporation
- The Weir Group PLC
- Schlumberger NV(REDA Pump)
- Baker Hughes Company
- SPX FLOW Inc.
- Wilo SE
- Dover Corporation
- Pentair plc
- Franklin Electric Co. Inc.
- Tsurumi Manufacturing Co. Ltd.
- Kirloskar Brothers Ltd.
- Atlas Copco AB
- Ruhrpumpen Group
- Zoeller Company
- Roto Pumps Ltd.
- Gardner Denver LLC(Ingersoll Rand)
- ClydeUnion Pumps(Celeros Flow Tech)
- LEWA GmbH
- Graco Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日