


Hadoopビッグデータ分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hadoop Big Data Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 142 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122523
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、Hadoopビッグデータ分析市場の規模は、2025年の257億米ドルから2026年には293億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR14.28%で推移し、2031年には572億3,000万米ドルに達すると予測されています。
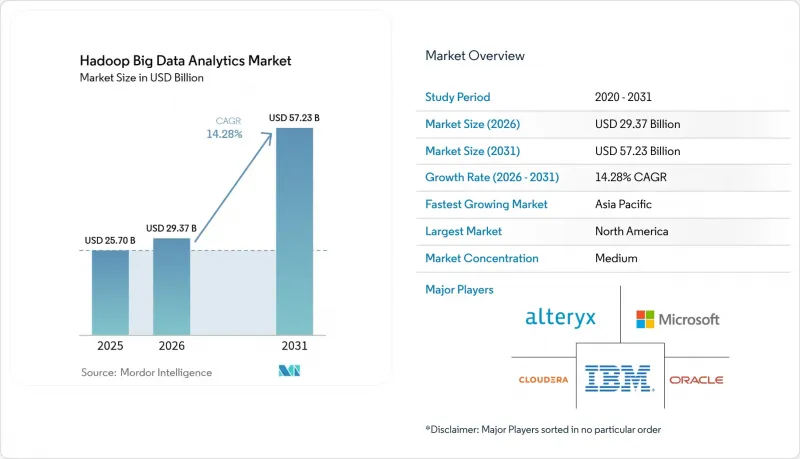
本レポートは、ソリューション別(データディスカバリーおよび可視化(DDV)、高度な分析(AA)など)、最終用途産業別(BFSI、小売、IT・通信、ヘルスケア・ライフサイエンスなど)、導入形態別(オンプレミス、クラウドなど)、組織規模別(大企業および中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHadoopビッグデータ分析市場の動向と洞察
接続デバイスおよびストリーミングソースからのデータ爆発
IoTエンドポイントの絶え間ない増加により、Hadoopはバッチ処理エンジンからリアルタイム分析のバックボーンへと変貌を遂げています。製造業の企業では、センサー分析をエッジ統合型Hadoopクラスターに移行した結果、ネットワーク帯域幅を最大90%削減することに成功しました。ドイツおよび中国の製造業者は、複数の工場にまたがるネットワーク全体にHadoopを活用した予知保全ワークフローを導入した結果、2桁の生産性向上を達成したと報告しています。このプラットフォームが持つ「スキーマ・オン・リード」の柔軟性により、データチームは構造化されたSCADAログと、半構造化された品質画像、非構造化された動画ストリームを、単一のフェデレーテッド・ファブリック上で統合することが可能になります。
中小企業向けのTCOを削減するクラウドネイティブHadoopプラットフォーム
マネージドHadoopサービスは、ラック設置、パッチ適用、チューニングといったオーバーヘッドを排除することで、中小企業におけるビッグデータワークロードの利用を広めています。ある大手通信会社は、クラウドネイティブの可観測性レイヤーを導入した結果、根本原因分析のサイクルを数週間から1分に短縮するとともに、分析コストを70%削減しました。医療分野における同様の事例では、従来のリレーショナルスタックと比較して、クエリ性能が3~5倍向上し、ストレージコストを90%削減できたことが示されています。こうした経済性に、使用量に応じた課金体系が相まって、中小企業は、希少な分散システムエンジニアを採用することなく、エンタープライズクラスのインサイトプログラムに匹敵する成果を上げることが可能になります。
分散システムエンジニアリングにおける人材不足
Uptime Instituteの2024年の調査によると、オペレーターの58%が重要なデータエンジニアリングの役職を埋めることができず、これにより自己管理型のHadoop環境の総所有コスト(TCO)が膨らんでいます。シニアデータエンジニアの給与帯が21万8,000米ドルを超えることから、一部の導入企業はオンプレミスプロジェクトを延期または棚上げし、フルマネージド型の代替ソリューションを選択するようになっています。大学では専門プログラムを拡充していますが、卒業生の供給数は依然として企業の需要に追いついておらず、今後数年間にわたる構造的な制約が示唆されています。
セグメント分析
2025年、ビジネスユーザーがますます大規模化するクラスターでの直感的なクエリ処理を求める中、「データディスカバリーおよび可視化」はHadoopビッグデータ分析市場の42.05%を占めました。「Hadoop-as-a-Service(HaaS)」が急成長を遂げており、15.34%のCAGRを記録し、他のどのソリューショングループをも上回っています。このSaaSのようなモデルでは、クラスターのオーケストレーションやパッチ適用が外部委託されるため、顧客は低レベルのチューニングから解放され、利用量の急増に合わせてコストを調整できるようになります。Clouderaのパブリッククラウド・ブループリントによると、リフト・アンド・シフト型の代替案と比較して50%のコスト削減が可能であり、これが同社のHaaSの勢いを後押しする明確な要因となっています。
また、管理された伸縮性により、共有YARNプール上でのリアルタイムAI推論が支えられており、開発者は初期の設備投資(Capex)なしに短期間のGPUノードを起動できるようになっています。独立系ベンダーは、ETLやカタログ化機能を統合コンソールに組み込んでおり、データチームは単一の画面内でデータの取り込み、前処理、可視化を一貫して行うことができます。分散型キャッシュや意図ベースのジョブスケジューリングに関する特許動向は、特にネイティブBIプラグインを通じて表示される高同時実行数のダッシュボードにおいて、効率性の向上が継続することを示唆しています。
ITおよび通信業界は、不正検知、ネットワークテレメトリ、顧客行動分析にHadoopを活用することで、2025年においても売上シェアの27.55%を維持しました。しかし、最も急速に成長しているのは医療業界であり、ゲノミクス、電子カルテ(EHR)の相互運用性に関する規制、および接続デバイスのテレメトリにより、ペタバイト規模のデータがデータレイクに流入していることから、CAGR 14.81%で拡大しています。英国の「10万ゲノムプロジェクト」や同様の腫瘍学イニシアチブでは、バリアントコールや患者の縦断的記録を本番環境並みの速度で処理するために、分散型ストレージが求められています。
精密医療のパイプラインでは、モデルの再学習を加速するHadoopベースの特徴量ストアが活用されており、一方でHIPAAに準拠したHDFS暗号化モジュールが、厳格なコンプライアンス要件を満たしています。過去の画像アーカイブを移行した結果、ストレージのTCOを90%削減したと報告している病院もあり、これが導入を後押しする経済的な要因となっています。この分野の成長軌道は、パイロットプロジェクトから、計算能力とストレージ規模の同期化が求められる、臨床グレードのAIを活用したワークフローへの転換を示唆しています。
地域別分析
北米は2025年の収益の37.55%を占め、大手金融サービス企業やハイパースケーラーが、ミッションクリティカルな分析におけるHadoopの役割を確固たるものにしました。JPMorgan Chaseは、不正検知および流動性リスクモデルにおいて150 PBを超えるデータを運用しており、これは本番環境規模での導入の好例です。ヘルスケア分野のイノベーター各社は、暗号化されたHadoopストレージにおいてクエリ速度が3桁の向上を達成したと報告しており、この動向は、AWS、マイクロソフト、グーグルによる豊富なクラウドインフラによって後押しされています。各社は2025年初頭、四半期ごとのクラウド収益が120億米ドルを超える過去最高を記録したと発表しました。
アジア太平洋地域は最も急速に発展している市場であり、アリババ、テンセント、ファーウェイによる複数年にわたる投資が、地域のクラウドに独自の処理能力とAI最適化された半導体を追加することで、CAGR15.42%を記録しています。中国だけでも2024年にクラウドインフラの拡充に400億米ドルを投じ、さらに2027年までにAIおよびデータセンター向けに3,800億人民元を割り当てています。インドのデータローカライゼーションに関する法令は、特にBFSI(銀行・金融・保険)および電子ガバナンス分野において、国内でのHadoop導入をさらに後押ししています。
欧州では、GDPRの厳格な居住地要件の下、着実な拡大が続いています。文化機関は、デジタル化されたアーカイブを現地のHadoopクラスターに配置することでフランスの文化遺産法の要件を満たしており、一方、公共機関は予算分析のために、Sparkエンジンをフロントエンドとした国内のオブジェクトストアを活用しています。南米や中東・アフリカ(MEA)の新興地域は、まだ発展途上ではありますが、スマートシティのパイロット事業や、設備投資(Capex)の制約を回避するためにクラウドホスト型のHaaSを活用する通信分析に牽引され、成長を遂げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 接続デバイスやストリーミングソースからのデータ爆発
- クラウドネイティブのHadoopプラットフォームが、中小企業のTCOを大幅に削減しています
- HadoopとAI/MLワークロードの融合(YARN上のSpark、TensorFlow)
- 国内クラスターの構築を義務付けるデータローカリゼーションに関する政府の規制
- BFSIおよび通信分野におけるリアルタイムのサイバー脅威分析
- 製造における品質予測を可能にするエッジ・トゥ・コア・アーキテクチャ
- 市場抑制要因
- 分散システムエンジニアリング分野における人材不足
- レイクハウス型エンジン(例:Snowflake、Databricks)の人気の高まりが、Hadoopへの投資を食い荒らしています
- Cloudera HDP/CDHのサポート終了後のベンダーロックインのリスク
- 管理不十分なデータレイクに対する、GDPRおよびCCPAに基づくプライバシー関連の罰金の増大
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- ソリューション別
- データディスカバリーおよび可視化
- 高度な分析
- データ統合およびETL
- Hadoop-as-a-Service(HaaS)
- コンサルティングおよびサポートサービス
- 最終用途産業別
- BFSI
- 小売・Eコマース
- IT・通信
- ヘルスケア・ライフサイエンス
- 製造・産業
- メディア・エンターテイメント
- 政府・公共部門
- その他のエンドユーズ産業
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services(EMR)
- Microsoft(Azure HDInsight)
- IBM Corporation
- Cloudera
- Google Cloud(Dataproc)
- SAS Institute
- Teradata
- Databricks
- Oracle Corporation
- Snowflake Inc.
- SAP SE
- Alteryx Inc.
- Palantir Technologies
- Splunk Inc.
- TIBCO Software
- Cloudera, Inc.
- Dell Technologies
- Hewlett Packard Enterprise(Ezmeral)
- Hitachi Vantara
- Acceldata
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 142 Pages
- 納期
- 2~3営業日


