


エッジアナリティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Edge Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122517
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エッジアナリティクス市場の規模は、2025年の173億米ドルから2026年には214億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR24.11%で成長し、2031年には631億8,000万米ドルに達すると予測されています。
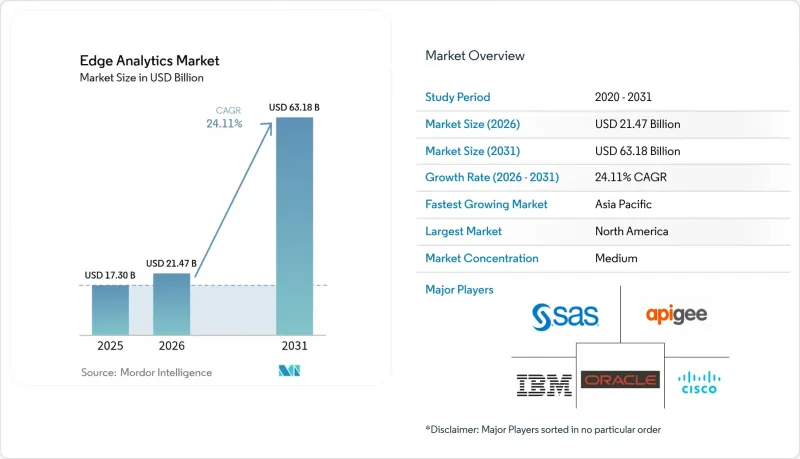
本レポートでは、業界を「導入形態(オンプレミスおよびクラウド)」、「構成要素(ソリューションおよびサービス)」、「技術(記述的分析、診断的分析、予測的分析、処方的分析)」、「エンドユーザー業界(BFSI、IT・通信、製造、医療、小売、その他)」、および「地域」ごとに分類しています。
世界のエッジアナリティクス市場の動向と洞察
IoTエンドポイントの急増
世界中のデバイス群は毎日3億2,877万TBのデータを生成しており、帯域幅を節約し、インサイトをリアルタイムで得るために、分析処理をローカルへ移行せざるを得なくなっています。現在、産業プラントでは数百万個のセンサーから振動や温度の測定値がストリーミングされており、最適化されたモデルを実行するエッジアクセラレータが、10ミリ秒未満のレイテンシでこのデータ流入を処理しています。予知保全の適用範囲が重機から医療用ウェアラブルデバイスへと拡大するにつれ、エッジアナリティクス市場は運用上の存在感を高め、企業のデータ戦略において不可欠な層となっています。
超低遅延分析への需要
自律型ロボット、遠隔手術装置、衝突回避システムでは、5ミリ秒以内の意思決定が求められますが、パケットが遠方のクラウドを経由する場合、この目標を達成することは不可能です。エッジ分析は、50~150ミリ秒の往復遅延を排除し、ミッションクリティカルな障害のリスクを低減します。欠陥検出アルゴリズムを地域のデータセンターから現場のノードに移行した製造業者は、2桁の歩留まり向上を報告しており、分散型インテリジェンスのビジネス上の有効性が裏付けられています。
根強いデータセキュリティおよびデータ主権のリスク
各エッジゲートウェイは、攻撃者が物理的なアクセスやパッチ未適用のファームウェアを通じて悪用し得る攻撃対象領域を生み出します。金融および医療分野の事業者は、地域ごとのデータ居住要件にも準拠する必要があり、これに伴い、トラフィックをエンドツーエンドで暗号化する信頼実行環境(TEE)やゼロトラスト・オーバーレイの導入が進んでいます。
セグメント分析
プリスクリプティブ・エンジンは、エッジ分析市場において最も急速に成長している層であり、CAGRは24.63%を記録しています。これらは、基本的な記述的な可視化に意思決定の自動化機能を付加し、異常が検出された際に次にとるべき最善の行動を推奨します。2025年においても、記述型モジュールは依然として収益の38.55%を占めていましたが、ユーザーの需要は、生産性を向上させリスクを最小限に抑える高次元のインサイトへと明らかにシフトしています。エッジデバイスには現在、ロボット工学の経路計画をその場で最適化するコンパクトな強化学習エージェントが搭載されており、この移行を後押しする商業的な需要の高さがうかがえます。
予測アルゴリズムは、現在のダッシュボードと完全な自動化との架け橋としての役割を果たし続けています。これらは、温度の急上昇やトラフィックの急増を相関させることで、メンテナンス期間や在庫需要の予測を可能にします。診断分析は規模こそ小さいもの、再発を防ぐための根本原因の明確化に貢献しています。これらのスタックを組み合わせることで、ベンダーは階層化されたサービスパッケージを提供できるようになり、記述型ダッシュボードをエントリーポイントとして組み込み、プレミアム加入者向けに処方的アドオンを段階的に追加しています。その結果、エッジ分析業界は成果ベースの契約に向けて成熟を続けています。
2025年時点で、オンプレミス型ノードはエッジアナリティクス市場規模の55.23%を占めました。これらは、個人を特定できる情報や国家安全保障上の情報を外部に持ち出すことができない、データに敏感な業界にとって、依然として第一の選択肢となっています。例えば、病院ネットワークでは、放射線科医が外部リンクを経由せずにスキャン画像にアクセスできるよう、画像サーバーを院内に設置しています。しかし、クラウド管理型のエッジはより急速に拡大しており、プロバイダーが居住地に関する規制を満たす地域ゾーンを立ち上げるにつれ、2031年までにCAGR26.79%を記録する見込みです。
ハイブリッドトポロジーが長期的な標準として台頭しています。機密性の高いワークロードはローカルで推論を行い、一方、バッチ処理による動向分析は夜間に集中管理されたクラウド上で実行されます。中央コンソールはコンテナの更新をプッシュし、ポリシーを統一し、経営陣向けダッシュボード用の集約されたインサイトを収集することで、俊敏性を損なうことなく制御を実現します。この構成により、インフラの重複が削減され、データ発生源の近くにコンピューティングリソースを維持できるため、予算とコンプライアンスの両方の目標を満たすことができます。
地域別分析
北米は、成熟したハイパースケールデータセンターの展開と、早期の5G収益化戦略により、2025年には売上高の42.55%を占め、引き続き主導的な地位を維持しました。通信事業者は、二次都市圏へのサービス提供範囲を拡大し、小売業者が郊外の店舗の近くにマイクロデータセンターを設置できるようにしました。政府のインセンティブにより、製造業者はスマートファクトリープログラムの導入を促進し、生産ラインのエッジにAI駆動のプロセス制御を組み込みました。プライバシーに関する規制は、暗号化と監査証跡が業界基準を満たしている限り、イノベーションに対して依然として寛容な姿勢を示しています。政策の明確化により調達サイクルが短縮され、医療、小売、エネルギー分野における安定した需要を支えています。
アジア太平洋地域は最も急成長している地域であり、2026年から2031年にかけてCAGR26.07%を記録すると予測されています。中国では、スマート信号機や産業用ロボットからのセンサーデータを収集する省レベルのエッジ施設が拡大しています。日本の大手自動車メーカーは、手直しコストを削減する予測型品質管理ループを導入しており、一方、インドのモバイル通信事業者は、新たな周波数帯を活用して、物流パーク向けのプライベート5Gキャンパスを立ち上げています。国境を越えたデータフローに対する規制の姿勢が多様であるため、多国籍企業はローカライズされた導入を余儀なくされており、ベンダーロックインを回避するためにオープンソースのスタックを採用することが多くなっています。国内の半導体ファブへの投資は、自立した地域サプライチェーンをさらに支え、エッジプロジェクトに回復力を組み込んでいます。
欧州では、GDPRや提案されているAI責任法に導かれ、堅調ながらも慎重な導入が進んでいます。ドイツは「インダストリー4.0」プロジェクトの先駆者として、既存の工場にOPC UAゲートウェイやコンテナ化された推論機能を導入し、イノベーションとリスクガバナンスのバランスを図っています。フランスはスマート交通のパイロット事業を主導しており、道路脇のユニットによるリアルタイムの映像分析を通じて、公共の安全に対する対応時間を短縮しています。北欧の通信事業者は、ESG要件を遵守するため、グリーン水素を動力源とするエッジサイトを設置することを優先しています。標準化団体は、セキュアブート、リモートアテステーション、データ交換フレームワークについて協力し、より広範なエッジ分析市場に利益をもたらす相互運用性の精神を育んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoTエンドポイントの普及
- 超低遅延分析への需要
- 5Gの急速な普及がエッジ使用事例を切り拓く
- エッジ展開を簡素化するクラウドネイティブのツールチェーン
- データプライバシーを強化する端末内フェデレーテッドラーニング
- 高熱密度AIを実現する水冷式マイクロデータセンター
- 市場抑制要因
- データセキュリティおよびデータ主権に関するリスクが依然として存在しています
- 既存OTシステムとの統合における複雑さ
- tiny-ML/エッジAIエンジニアの人材不足
- ESGに基づく分散型コンピューティングノードの電力上限
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主要利害関係者への影響評価
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- 展開タイプ別
- オンプレミス
- クラウド
- コンポーネント別
- ソリューション
- サービス
- エンドユーザー産業別
- BFSI
- IT・通信
- 製造業
- ヘルスケア
- 小売
- その他
- 技術別
- 記述分析
- 診断分析
- 予測分析
- 処方的分析
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧
- その他の欧州諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- IBM Corporation
- Microsoft Corporation
- Apigee Corporation
- Dell Technologies Inc.
- Intel Corporation
- Oracle Corporation
- SAS Institute Inc.
- Amazon Web Services Inc.
- Google Cloud Platform
- Hewlett Packard Enterprise
- Schneider Electric SE
- Huawei Technologies Co.
- SAP SE
- Siemens AG
- GE Digital
- Foghorn Systems
- Edge Impulse Inc.
- Greenwave Systems
- Predixion Software
- AGT International Inc.
第7章 市場機会と将来の展望



