


自然言語処理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Natural Language Processing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122512
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自然言語処理市場の規模は、2025年の393億7,000万米ドル、2026年の473億7,000万米ドルから、2031年までに1,175億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は19.94%となる見込みです。
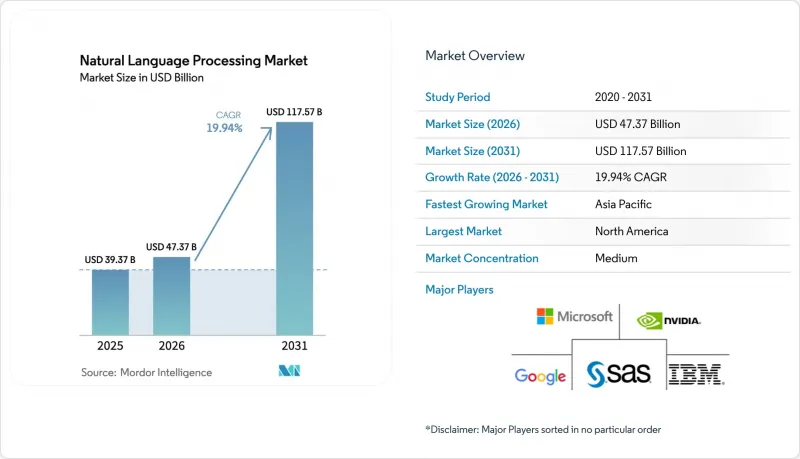
本レポートは、導入形態(オンプレミスおよびクラウド)、組織規模(大企業および中小企業)、構成要素(ハードウェア、ソフトウェア、サービス)、処理タイプ(テキスト、音声、画像またはビジョン)、エンドユーザー業界(BFSI、ヘルスケアおよびライフサイエンス、ITおよび通信、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自然言語処理市場の動向と洞察
生成AIを活用したモデルの精度向上
2025年にリリースされた基盤モデルは、1万件未満のラベルで微調整された場合、専門的なベンチマークにおいて18~23パーセンテージポイントの精度向上を記録し、アノテーションのコストを大幅に削減するとともに、法的条項の抽出やICD-10コーディングといった責任の重いワークフローへの活用を可能にしました。GoogleのGemini 2.0 Flashは、推論のレイテンシを40%短縮し、かつてはバッチ処理を必要としていた会話や要約タスクを可能にしました。「Mixture-of-experts」ルーティングにより、1クエリあたり1兆個のパラメータのうちわずか10~15%のみをアクティブに保つことで、精度を損なうことなく消費電力を低減しています。OpenAIのo3モデルはARC-AGIで87.5%を記録し、多段階推論が自動化の領域に入りつつあることを示唆しています。これらの進歩が相まって、自然言語処理市場がミッションクリティカルな業務を支えることができるという、経営陣レベルの確信を後押ししました。
カスタマーサポートにおける会話型AIの導入急増
ティア1エージェントの賃金上昇率が12~18%に達したことで、コンタクトセンターは自動化へと向かいました。また、検索強化生成(RAG)技術により、2025年半ばまでに初回対応解決率は75~85%にまで向上しました。Salesforceの「Agentforce 2.0」は、CRM、請求、在庫の流れを手動での引き継ぎなしに統合し、平均処理時間を最大40%短縮します。クラウドプラットフォームは、既存のエンタープライズ契約にチャットAPIをバンドルしたため、パイロット導入サイクルが四半期単位から数週間単位へと短縮されました。EUのAI法では、ほとんどのカスタマーサービスボットが「リスク限定」と分類され、適合性審査が免除されたことで、EU域内での導入が加速しました。
高品質でバイアスのないトレーニングデータの不足
監査の結果、コーパスの70~80%が依然として英語であることが判明し、その結果、他の言語での精度が15~25ポイント低下し、多言語地域における企業のコンプライアンスリスクが高まっています。合成データ生成ツールが不足分を補っていますが、繰り返し微調整を行うとモード崩壊のリスクがあります。医療記録はHIPAAによって隔離されており、PCI-DSSによってトランザクションログが厳重に管理されているため、トレーニングデータプールが断片化されています。標準化されたバイアステストがないため、企業は独自の監査手法を考案していますが、これが調達を遅らせています。こうした制約は、AIにおける主権的な自律性を求める各国市場にとって大きな重荷となっています。
セグメント分析
2025年、企業が弾力的なスケーリングとAIサービスのバンドル化を好んだことから、クラウドは自然言語処理市場で64.31%のシェアを維持しました。2031年にかけて、ハイパースケーラーが独自のモデルを包括的な契約に組み込むことでワークロードを固定化するため、このセグメントは20.01%の成長率を維持します。銀行や病院では、たとえコストが最大50%増加するとしても、すべてのデータフローを監査しなければならないため、オンプレミス・クラスターが依然として利用されています。現在、AWS BedrockやAzureの機密エンクレーブによりその境界線が曖昧になり、顧客は機密性の高いペイロードを仮想プライベートクラウド内に保持しつつ、マネージド・オーケストレーションを引き続き利用できるようになっています。
アジア太平洋地域でのスマートフォンの普及率が70%を超え、自動車メーカーが確定的な音声制御を求める中、エッジ技術の採用が急増しています。GoogleのAI Edge SDKはGemini Nanoを2 GB未満に圧縮し、中級クラスのスマートフォンでも高水準の自然言語処理(NLP)が可能であることを実証しています。メルセデス・ベンツとBMWは、推論をローカライズした結果、音声意図の認識精度が20ポイント向上したことを示しています。デバイス内でのデータ処理は、アーキテクチャの変更を必要とせずに中国の「個人情報保護法」に準拠しており、インドの「デジタル個人データ保護法」の下でも同様の動向が見られます。この二本立ての進化により、自然言語処理市場では、単一のプラットフォームによる優位性よりも、クラウドとエッジの対等性が重視されるようになっています。
2025年には、大企業がペタバイト規模のデータと専任のMLOpsチームを活用し、自然言語処理市場の73.13%のシェアを占めました。しかし、ノーコードエージェントやトークン単位の課金モデルによって資本的な障壁が取り除かれたため、中小企業の成長率はCAGR19.98%で、大企業を上回ると予測されています。Hugging Faceのハブや従量課金型のクラウド価格設定により、実験コストは2万米ドル未満に抑えられ、シード段階のスタートアップでも手頃な価格となっています。意思決定サイクルが速いため、中小企業は数週間で音声コマースボットや契約分析ツールの試験運用が可能であり、動きの鈍い既存企業に先んじてニッチなビジネスチャンスを掴むことがよくあります。
大企業は、ERP、CRM、サプライチェーンのフィードを同時に活用するマルチシステム統合において優位性を維持しています。また、EU AI法に基づく監査の負担も大きく、これにより導入が最大1年遅れる可能性がありますが、リスクが限定的な分類に該当する使用事例を持つ小規模企業は、こうしたオーバーヘッドを回避できます。予測期間中は収束が進む可能性が高く、成熟したツールによって技術的な格差が解消され、両者とも、単純な演算規模ではなく、ワークフローへの密着度によって差別化を図らざるを得なくなるでしょう。
地域別分析
北米は2025年時点で37.92%のシェアを維持しており、ハイパースケーラーのインフラとリスク許容度の高い早期導入企業がその基盤となっています。企業は豊富なベンチャー資金を活用しており、規制サンドボックスにより、銀行は監督当局の指導の下で生成モデルを試験的に導入することが可能です。しかし、市場の飽和とコンプライアンス関連の負担増により、成長率は10%台後半にとどまっています。
アジア太平洋地域は、中国の500億米ドル規模の国家主導AI推進策、インドの公共デジタルスタック、そして日本の高齢化による圧力といった要因が相まって、CAGR22.13%という最も急速な伸びを記録しています。中国の国有企業は国産モデルの導入を義務付けており、これにより百度(バイドゥ)やアリババでの採用が促進されています。インドの統一決済インターフェース(UPI)は、数十億件に及ぶ多言語の記録を不正検知や与信モデルに提供しています。日本の病院では、アンビエント・ドキュメンテーションを導入すると税制優遇措置が受けられるため、臨床分野でのNLP導入が促進されています。
欧州では、EU AI法の明確さがメリットとなっていますが、適合性審査により、リスクの高いサービスの立ち上げには6~12ヶ月の追加期間が必要となります。ドイツの自動車メーカーは、GDPRへの準拠を満たすため、現地の音声アシスタントを組み込んでいます。英国では、コンプライアンスコストを削減するため、KYC(顧客確認)の自動化が推進されています。南米では、地域の方言に合わせたカスタマーサービス用ボットが導入されている一方、中東では経済多角化の柱として国家主導のAI開発に資金を投入しています。アフリカでの導入はナイジェリアとケニアに集中しており、モバイルファーストのNLPがフィンテックや農業普及のメッセージングを支えています。出発点はそれぞれ異なりますが、すべての地域において、今世紀末までに自然言語処理市場を中核的なデジタルインフラとして位置づけることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 生成AIを活用したモデルの精度向上
- カスタマーサポートにおける会話型AIの導入が急増
- 組み込みデバイスやエッジデバイスへのNLPの統合
- 規制産業向けのドメイン特化型LLMの普及
- 自動車およびスマートデバイスにおけるリアルタイム音声認識への需要の高まり
- 新たな分野を切り拓くマルチモーダル基礎モデル
- 市場抑制要因
- 高品質でバイアスのないトレーニングデータの不足
- 大規模モデルにおける推論コストの高騰
- 国境を越えたデータ保存場所に関するコンプライアンス上の障壁
- 大規模トレーニング用コンピューティングの環境フットプリント
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開別
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 処理方式別
- 本文
- 音声
- 画像またはビジョン
- エンドユーザー産業別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 小売・Eコマース
- 製造業
- メディア・エンターテイメント
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corp.
- Google LLC
- SAS Institute Inc.
- IBM Corp.
- NVIDIA Corp.
- OpenAI LP
- Meta Platforms Inc.
- SAP SE
- Oracle Corp.
- Baidu Inc.
- Intel Corp.
- Qualcomm Inc.
- Amazon Web Services
- Adobe Inc.
- Salesforce Inc.
- Apple Inc.
- Verint Systems Inc.
- Nuance Communications
- Cohere Inc.
- Hugging Face
- Grammarly Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日