


アプリケーションデリバリーコントローラー(ADC):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Application Delivery Controllers (ADC) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122505
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アプリケーションデリバリーコントローラーの市場規模は2026年に37億2,000万米ドルと推定されており、2025年の34億2,000万米ドルから拡大し、2031年には56億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR8.87%で成長すると見込まれています。
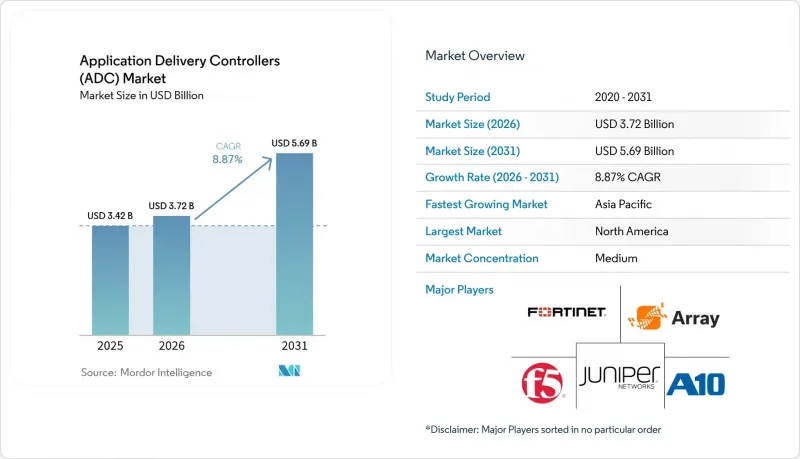
本レポートは、タイプ別(ハードウェアベースのADC、仮想/ソフトウェアADC)、展開別(オンプレミス、クラウド管理/ホスト型)、コンポーネント別(ソリューション(制御、高速化、セキュリティ)、サービス(統合、マネージド、トレーニング))、企業規模別(大企業、中小企業)、エンドユーザー業種別(IT・通信、BFSI、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアプリケーションデリバリーコントローラー(ADC)市場の動向と洞察
クラウドネイティブおよびマイクロサービスアーキテクチャへの移行
企業のワークロードの半数以上はすでにコンテナ化またはサーバーレスコンポーネントとして実行されており、これによりアプリケーションデリバリーコントローラー市場は、Kubernetesクラスターやサービスメッシュ内に配置される、軽量でAPI中心のフォームファクターへと転換を迫られています。これらのマイクロゲートウェイは、現代のアプリケーションの儚い性質に適合した、きめ細かなトラフィック制御、相互TLS終端、および自動スケーリング機能を組み込んでいます。ベンダー各社は、イーストーウエスト間のサービス呼び出しによって生じるセキュリティ上の隙間を埋めるため、スキーマ認識型APIファイアウォールや分散型レートリミッターを組み込んでいます。CIOがプラットフォームエンジニアリングを推進する中、宣言型の「ADC-as-code」はGitOpsパイプラインとシームレスに統合され、開発(Dev)とネットワーク運用(NetOps)間の引き継ぎ作業を削減しています。
データセンター内のイースト・ウェスト・トラフィックの急激な増加
仮想サーバーの高密度化により、内部トラフィックは倍増し、従来のノースサウス型トラフィックのパターンを上回り、レイテンシに敏感なマイクロトランザクションが増加しています。分散型ADCインスタンスは、ワークロードポッドの近くに配置されるようになり、ボトルネックを生じさせることなく、広範なテレメトリとインライン復号化を提供しています。金融取引所、通信事業者、ゲームプロバイダーは、数千もの軽量プロキシを展開しており、これらが連携してレイヤー7ポリシーを適用しつつ、バースト的なリソースプールにも適応しています。
複雑なレイヤー7ポリシーの設定がIT運用に負担を強いる
企業のチームは、それぞれ独自のルーティング、リライト、またはWAFロジックを必要とする、数百もの異種アプリケーションに対処しなければなりません。マルチクラウド環境全体で正確性を維持することは、限られたDevSecOps人材に負担をかけ、ADCの広範な展開を停滞させる可能性があります。ベンダーは、インテントベースのテンプレート、AIを活用したルール作成、視覚的な依存関係マップなどで対応していますが、スキルギャップは依然として残っています。
セグメント分析
2025年時点で、アプリケーションデリバリーコントローラー(ADC)市場の58.35%をハードウェアアプライアンスが占めており、これは専用のSSLオフロードチップと確定的なスループットに支えられています。しかし、DevOpsチームがADCイメージをCI/CDパイプラインに直接組み込むことで、ラックの占有スペースを削減し、導入期間を短縮しているため、仮想セグメントはCAGR14.12%で拡大しています。仮想ソリューション向けのアプリケーションデリバリーコントローラー(ADC)市場規模は、コンテナの採用拡大に伴い急増すると予測されており、ミッションクリティカルな層におけるハードウェアの優位性に課題することになります。
成熟したベンダー各社は、ポリシーエンジンを継承しつつアプライアンスのオーバーヘッドを排除した、コンテナネイティブのプロキシをリリースすることで、この動向に対応しています。コストの透明性に加え、クラウドマーケットプレースによる課金体系はアジャイルなチームにとって魅力的であり、従来の企業内においてもソフトウェアのシェア拡大を後押ししています。TLS 1.3やQUICの採用が進むにつれ、コードレベルの俊敏性がソフトウェア形式への選択をさらに後押しするでしょうが、金融や通信のコアネットワークにおける超高TPSゲートウェイでは、ハードウェアが引き続き利用される見込みです。
2025年においても、オンプレミス型インスタンスはアプリケーションデリバリーコントローラー市場規模の63.25%を占め続けており、データ主権の義務を負う業界から支持されています。統合された脅威分析モジュールと「利用拡大に応じたライセンシング」方式の容量ライセンスにより、大規模なシステム更新を伴わずにレガシー環境を刷新できるようになりました。
一方、クラウド管理型モデルはCAGR14.68%で成長しており、プラットフォームチームがパッチ適用、スケーリング、テレメトリをベンダーが運用するコントロールプレーンに委ねているためです。マルチリージョン展開は数時間で完了し、統一されたAPIポリシーの適用によりサイトレベルの不整合が解消されるため、デジタルネイティブ企業にとって好ましい選択肢となっています。アプリケーションデリバリーコントローラー市場では、単一のコンソールからハードウェア、仮想、SaaSのエンドポイントを構成できるハイブリッドダッシュボードを通じて、これらのモードを融合させ続けています。
地域別分析
北米は2025年、ハイパースケーラーのエコシステムと、統合されたセキュリティ要件を高める厳格なデータプライバシー規制に支えられ、アプリケーションデリバリーコントローラー市場の33.70%を占め続けました。F5が数百のCitrix NetScaler環境を置き換えたと報じられているような統合の動きは、成熟した顧客基盤における入れ替わりを示しています。
アジア太平洋地域は、5Gの展開やインダストリー4.0の取り組みが、工場やスマートシティ全体における低遅延・マルチテナント型ADCファブリックへの需要を刺激し、12.35%という最も高いCAGRを記録しています。中国やインドの政府主導のクラウドプログラムでは、ADC機能がソブリンクラウドに組み込まれており、現地のベンダーとの提携を促進しています。
欧州では、オンプレミスとクラウドの導入が均衡しており、銀行やフィンテック企業のシステムアップグレードに影響を与えるDORA(データ保護法)の遵守期限が、この傾向を後押ししています。規制当局によるデータ居住地の重視は、ポリシー主導型のロケーションフェンシングに対する需要を喚起しています。
中東およびアフリカでは、3兆7,000億米ドル規模のメガプロジェクト建設、IoTを活用した公益事業、全国規模のデジタル政府ポータルを支える基盤としてADCが活用されています。ハイブリッドモデルは、パフォーマンスの要件と、地域におけるデータセンターの設置スペースが限られているという課題の両方を満たしています。
南米では、金融サービスの近代化と小売Eコマースの拡大が導入の増加を後押ししており、経済の変動の中で資本制約を回避するため、クラウドベースのADCが好まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドネイティブおよびマイクロサービスアーキテクチャへの移行
- 東西間のデータセンタートラフィックの急激な増加
- 北米およびEUにおける安全なデジタルバンキングに関する規制上の要件
- アジアにおける5Gの導入拡大が、エッジADCの普及を後押ししています
- 世界2000企業におけるマルチクラウドおよびハイブリッドIT戦略の台頭
- 市場抑制要因
- 複雑なレイヤー7ポリシーの設定がIT運用に負担を強いています
- 先進的なADCライセンシングモデルのコスト上昇
- 基本負荷分散機能のコモディティ化
- 熟練したNetOpsおよびDevSecOps人材の不足
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が業界に与える影響の評価
第5章 市場規模と成長予測
- タイプ別
- ハードウェア型ADC
- 仮想/ソフトウェアADC
- 展開別
- オンプレミス
- クラウド管理型/ホスト型
- コンポーネント別
- ソリューション(制御、加速、セキュリティ)
- サービス(統合、マネージド、トレーニング)
- 企業規模別
- 大企業
- 中小企業(SME)
- エンドユーザー業種別
- IT・通信
- BFSI
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 製造業およびインダストリー4.0
- メディア・エンターテイメント
- エネルギー・ユーティリティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- Strategic Developments
- Vendor Positioning Analysis
- 企業プロファイル
- F5 Networks Inc.
- NetScaler(Citrix Systems)
- Fortinet Inc.
- A10 Networks Inc.
- Array Networks Inc.
- Radware Ltd.
- Akamai Technologies Inc.
- Cisco Systems Inc.
- Barracuda Networks Inc.
- HAProxy Technologies LLC
- Kemp Technologies(Progress Software)
- Loadbalancer.org Inc.
- Cloudflare Inc.
- Dell Technologies Inc.
- Amazon Web Services(ALB/NLB)
- Microsoft Azure(Application Gateway)
- Alibaba Cloud(Global Server Load Balancer)
- Piolink Inc.
- Sangfor Technologies Inc.
- NGINX Inc.(F5)