


産業分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122501
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用アナリティクス市場の規模は2025年に366億4,000万米ドルと評価され、2026年の445億7,000万米ドルから2031年までに973億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは16.92%となる見込みです。
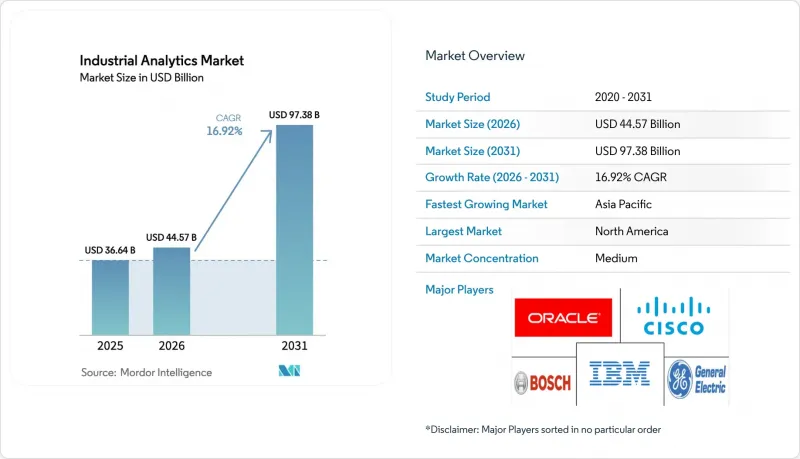
本レポートは、導入形態(オンプレミスおよびクラウド)、構成要素(ソフトウェアおよびサービス)、分析の種類(予測分析など)、エンドユーザー業界(製造業、建設業など)、組織規模(中小企業など)、用途(資産パフォーマンス管理など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の産業用アナリティクス市場の動向と洞察
エッジコンピューティング機能の拡大
エッジローカライズされた推論により、ロボットの経路計画、ビジョンベースの品質チェック、変電所の故障箇所特定など、レイテンシーに敏感なタスクにおけるネットワークのボトルネックが解消されます。ハネウェルとGoogle Cloudは、センサーストリームを現場で処理するマイクロノードを導入し、帯域幅コストを30%削減しました。IBMは、接続が不安定なオフショアプラットフォーム上で予測モデルを実行する15ワットのエッジデバイスを出荷しました。Microsoft Azure StackはSiemens Industrial Edgeとシームレスに統合されており、製造業者は一元的にモデルを学習させた後、圧縮された重みを現場のゲートウェイにプッシュすることができます。このようなアーキテクチャにより、ネットワーク障害時でも業務が中断されることなく、リアルタイム制御ループを1桁ミリ秒の時間枠内で動作させることが可能になります。その結果もたらされる生産性の向上により、エッジコンピューティングは産業用アナリティクス市場において最も大きな影響力を持つ促進要因の一つとなっています。
ローコード・プラットフォームへの産業用AIの統合
ドラッグ&ドロップ式のワークフローにより、メンテナンス、品質管理、物流プロセスに分析機能をシームレスに組み込むことができ、PythonやSQLのスキルが不要になります。ベイン・アンド・カンパニーの調査によると、工場で従来のプログラミングではなくローコードツールを使用した場合、導入時間が60%短縮されたことが示されています。Microsoft Power Platformには、ポンプ、モーター、コンプレッサー向けに最適化された異常検知モデルが標準搭載されています。IFSとServiceNowは、センサーイベントを作業指示書の作成に連携させ、技術者が即座に処方的なアクションを受け取れるようにしています。マッキンゼーの「2025 Lighthouse Network」調査によると、ローコードを導入した工場では、根本原因の分析が25%高速化されたことが判明しました。設定の容易さは、小規模な工場における導入障壁を低減し、産業用アナリティクス市場のベストプラクティスの普及を加速させます。
国境を越えたクラウド導入におけるデータ主権に関する懸念
中国の「データセキュリティ法」は、多国籍企業に対し、運用データを国内のサーバーに保存することを義務付けており、世界のデータレイクの統合を妨げています。EUのGDPRは、アクセス制御に使用される従業員の生体認証データの輸出を制限しており、ベンダーは地域ごとの推論クラスターを構築せざるを得なくなっています。インドの「デジタル個人データ保護法」草案も、同様のローカリゼーション条項を採用する可能性があります。こうしたサイロ化は、インフラコストを増加させ、モデルトレーニングを断片化し、機能の展開を遅らせます。産業用アナリティクス市場にとって、これは摩擦をもたらすものであり、ベンダーはエッジまたはハイブリッドアーキテクチャによってのみこれを軽減することができます。
セグメント分析
2025年には、製造業者が従量課金制や事前学習済みモデルを採用した結果、クラウドベースの導入が産業用アナリティクス市場シェアの59.12%を占めました。Microsoft Azure、AWS IoT SiteWise、Google Cloud Vertex AIとの統合に牽引され、クラウド導入における産業用アナリティクス市場の規模は、CAGR17.09%で拡大すると予測されています。オンプレミスシステムは、防衛および製薬業界におけるレイテンシが重要なワークフローを引き続き担っており、需要の40.88%を占めています。ハイブリッドな使用事例は増加の一途をたどっています。シュナイダーエレクトリックの「EcoStruxure」は、モデルを双方向に同期させることで、規制対象データをオンサイトに保持しつつ、クラウドベースの再トレーニングのメリットを享受できるようにしています。ABBの「Ability Genix」も同様の利点を提供しており、フェデレーテッド・アーキテクチャが単一のスタック内で主権、稼働時間、スケーラビリティの要件をどのように満たせるかを実証しています。
ローカルゲートウェイと一元化されたMLOpsパイプラインのネットワークが拡大するにつれ、企業は機密データを保持しつつ、クラウド上の匿名化された同業他社の指標とパフォーマンスを比較・評価できるようになります。このハイブリッドなアプローチは、複数の法域をまたがって事業を展開する多国籍製造業者に支持されています。オーケストレーションツールが成熟するにつれ、ハイブリッドアーキテクチャが新規導入の主流となることが予想され、将来の産業用アナリティクス市場の成長の中核としての役割を確固たるものにするでしょう。
2025年にはソフトウェアが売上高の62.34%を占めましたが、サービス部門は2031年までのCAGR17.21%で急速に追い上げています。企業は、センサーの統合、特徴量エンジニアリング、継続的なモデルチューニングを、アクセンチュア、デロイト、PwCなどのパートナーに外注しています。その結果、産業用アナリティクス市場におけるサービス部門の規模は、ソフトウェア部門よりも急速に拡大しています。SAPやIBMからシーメンスに至るまでのベンダー各社は、機器プロファイルライブラリ、異常閾値のキャリブレーション、セキュリティパッチ適用などを含むマネージドサービスをパッケージ化しています。
産業用資産は経年劣化し、プロセス変数は変動するため、アナリティクス・イニシアチブには継続的な再調整が求められます。顧客は、変更管理やドメインの専門知識を組み込むためにシステムインテグレーターに依存しています。このサービス中心のモデルにより、アナリティクスは資本的支出から運営費へと転換され、ベンダーと顧客の関係が深まり、2031年までの産業用アナリティクス市場を形作る継続的な収益源が育まれています。
地域別分析
2025年、北米は産業用アナリティクス市場シェアの38.29%を占めました。これは、「CHIPS and Science Act」に関連する半導体、自動車、石油・ガス分野への投資が牽引したものです。連邦政府のインセンティブではデジタルツイン機能の導入が規定されており、これが新規工場(グリーンフィールド)におけるアナリティクスの導入を促進しています。カナダの「戦略的イノベーション基金」は、航空宇宙およびEVバッテリーのパイロット事業を支援し、一方、メキシコのニアショアリングプロジェクトでは、工場の試運転を加速させるためにクラウド・エッジハイブリッドが採用されました。州ごとに異なるプライバシー法によりコンプライアンスの負担は増大していますが、一方でガバナンスモジュールの需要も刺激しており、間接的にソフトウェアベンダーに利益をもたらしています。
アジア太平洋地域は、2031年までCAGR17.96%を記録すると予測されています。中国は補助金をスマート製造の指標と結びつけ、工場に対し、デジタルツインを導入して生産ラインを改修するよう促しています。インドの「生産連動型インセンティブ(PLI)」制度では、補助金受給の要件としてリアルタイムの品質分析が求められており、これが産業用アナリティクス市場に相乗効果をもたらしています。日本の「社会5.0」は、疲労予測モデルを活用した人間とロボットの協働を推進しており、一方、韓国のスマートファクトリープログラムは、中小企業におけるアナリティクスの導入を助成しています。オーストラリアの鉱山では、エッジアナリティクスを活用して運搬トラックの効率を向上させており、東南アジアの輸出企業は、EUのデューデリジェンス要件を満たすためにコンプライアンスダッシュボードを導入しています。
欧州の成長の鍵は、サステナビリティに関するコンプライアンスにあります。「企業サステナビリティ報告指令(CSRD)」は設備レベルのエネルギー監査を推進しており、ドイツの「インダストリー4.0」助成金は、中堅製造業者がデジタルツインを導入することを奨励しています。フランスの「未来の産業」税制優遇措置や、英国の「メイド・スマーター」助成金も、需要をさらに拡大させています。東欧市場はまだ発展途上ですが、ロシアの現地ベンダーは輸入規制を回避するため、国内規格に合わせたソリューションを提供しており、産業用アナリティクス市場に地域特有の特色を加えています。
中東・アフリカおよび南米は、新たな成長の拠点となっています。サウジアラビアの「ビジョン2030」は、石油化学および公益事業分野におけるアナリティクスを推進しており、南アフリカの鉱山では、ガス漏れを検知するための安全アナリティクスが導入されています。ブラジルのアグリビジネス・チェーンでは、精密農業と食品加工分析を統合しており、アルゼンチンのリチウム生産者は、水使用量を削減するためにモデルを活用しています。絶対的な支出額は先進地域よりも低いもの、これらの地域全体でパイロットプロジェクトが加速しており、産業分析市場の世界の展開範囲を広げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エッジコンピューティング機能の拡大
- ローコード・プラットフォームへの産業用AIの統合
- 5G対応の産業用IoTネットワークの普及
- エネルギー効率の高い運営に向けた規制の推進
- 資産集約型セクターにおけるデジタルツインの標準化
- 従量課金型分析モデルの主流化
- 市場抑制要因
- 国境を越えたクラウド導入におけるデータ主権に関する懸念
- 産業分野に特化したデータサイエンティストの不足
- OTネットワークにおけるサイバーフィジカルセキュリティの脆弱性
- レガシー機器の統合コスト
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開別
- オンプレミス
- クラウド
- コンポーネント別
- ソフトウェア
- サービス
- 分析タイプ別
- 記述分析
- 予測分析
- 処方的分析
- エンドユーザー産業別
- 製造業
- 建設
- 鉱業
- 運輸・物流
- ユーティリティ
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- 用途別
- 資産パフォーマンス管理
- 品質およびプロセスの最適化
- サプライチェーンおよび在庫分析
- エネルギー管理
- 安全性およびリスク分析
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems
- IBM Corporation
- General Electric Company
- Amazon Web Services Inc.
- Oracle Corporation
- Hewlett-Packard Enterprise
- Robert Bosch GmbH
- Microsoft Corporation
- SAP SE
- ABB Ltd.
- Siemens AG
- Hitachi Ltd.
- Honeywell International Inc.
- Schneider Electric SE
- SAS Institute Inc.
- Splunk Inc.
- Rockwell Automation Inc.
- PTC Inc.
- Intel Corporation
- Uptake Technologies Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日


