


世界の血管造影カテーテル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Angiographic Catheters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122496
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、血管造影カテーテル市場の規模は2025年に14億7,000万米ドルと評価され、2026年の15億8,000万米ドルから2031年までに22億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.28%となる見込みです。
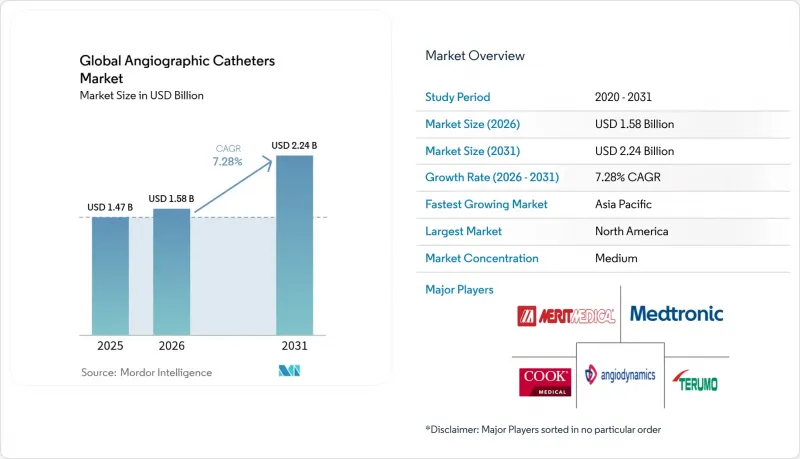
本レポートは、用途別(冠動脈、血管内/末梢、その他)、エンドユーザー別(病院、外来手術センター、その他)、素材別(ポリウレタン、ポリ塩化ビニル、その他)、コーティングタイプ別(親水性、無コーティング)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の血管造影カテーテル市場の動向と洞察
心血管疾患の罹患率の増加
2024年においても、虚血性心疾患は心血管疾患(CVD)による死亡の主な原因であり続け、2,050万人の命を奪い、治療の焦点は早期診断と低侵襲治療へと移行しました。新興経済国では、食生活や生活習慣に起因するリスク要因が都市化と相まって、患者数の急増が見られます。その結果、特に政府がカテーテル検査体制への投資を行っている地域において、施術件数もそれに伴って増加しています。プライベート・エクイティ・グループは、この需要を持続的なものと見なし、2021年から2023年にかけて342カ所の拠点からなる41の循環器診療所を買収し、安定した紹介患者の流れを確保する地域ネットワークを構築しました。これらの動向が相まって、血管造影カテーテル市場の堅調な成長を支えています。
心血管疾患(CVD)にかかりやすい高齢人口の増加
高齢者は、多枝性狭窄、石灰化病変、虚弱の発生率が高く、それぞれにおいて、推進性と血管の安全性のバランスが取れた特殊なカテーテルプラットフォームが必要となります。血管の硬化はデバイスのナビゲーションを困難にするため、メーカーはシャフトの剛性勾配や先端の柔軟性を改良しています。低侵襲なアクセスは回復期間の短縮につながり、これは複数の併存疾患を抱える高齢患者を管理する医師にとって重視される結果となっています。世界の心臓外科のベンチマーク調査によると、低・中所得国では人口10万人あたり61.6件のカテーテルを用いた心臓治療または外科的心臓手術の未充足ニーズが存在しており、平均寿命の延伸に伴い、カテーテル市場の拡大には大きな余地があることが示唆されています。
血管造影検査の高コスト
デバイス価格、施設利用料、急性期後のケア費用が相まって、血管造影は最も費用のかかる日常的な病院処置の一つとなっており、この現実は、自己負担制や公的資金による医療制度においてさらに顕著です。1,560億米ドル規模の米国の医療機器市場は、複雑な償還プロセスをナビゲートすることが、メーカーにとって依然として多大なリソースを要する作業であることを示しています。費用対効果に関する研究では、境界域病変に対して薬物療法や予防的治療がますます推奨されており、保険者が適用基準を厳格化した場合、カテーテル使用が抑制される可能性があります。事前承認を義務付ける利用管理プログラムは、現在、米国のほとんどの保険会社に広がっており、非緊急の症例の実施を遅らせる可能性のある事務処理の遅れが生じています。
セグメント分析
2025年、冠動脈セグメントは血管造影カテーテル市場シェアの49.32%を占め、引き続きベンダーの収益の基盤となっています。プロトコルは成熟しているもの、材料やコーティングの改良が継続されているため需要は堅調に推移しており、冠動脈用血管造影カテーテル市場の規模は、7%以上の安定したCAGRに合わせて拡大すると予測されています。対照的に、神経血管用カテーテルは、大血管性脳卒中において機械的血栓除去術が第一選択となるにつれて、7.96%のCAGRを示しています。SOFIA Flow 88などの超高追従性遠位アクセスカテーテルや吸引プラットフォームは、血栓除去の成功率を最適化し、神経血管分野での浸透率を高めています。
血管内治療および末梢血管インターベンションは、相当な規模の中堅セグメントを形成しており、血管内砕石カテーテルなどのデバイスが重度の石灰化病変を治療しています。「その他」のカテゴリー(腎除神経術、構造的心臓疾患、ハイブリッドプラットフォーム)は、規模は小さいもの収益性の高い分野です。メドトロニック社の「Symplicity Spyral」は2025年に過渡的なパススルー認定を取得し、追加の保険償還が可能となったことで、高血圧治療が血管造影カテーテル市場に確固たる地位を築くことになりました。
2025年の売上高のうち、病院が64.78%を占めましたが、これは主に、外科的バックアップやICUケアを必要とする複雑かつ緊急の症例を病院が管理しているためです。病院に起因する血管造影カテーテル市場の規模は今後も拡大する見込みですが、そのペースはASC(外来手術センター)ほど速くはありません。外来手術センターは、効率的な人員配置モデルと専用室を備えており、これにより処理時間の短縮と患者処理能力の向上につながっています。さらに、下流の医療機器マージンを確保するために院内ASCを設立する循環器グループに対するプライベート・エクイティによる統合が、成長の勢いをさらに後押ししています。
専門クリニックや診療所内検査室は、診断用血管造影や単純なインターベンションというニッチ市場を占めており、近隣の病院とスタッフを共有しています。その魅力は、施設利用料が安く、地域に密着している点にありますが、資本要件が拡大のペースを制限しています。移動式カテーテル室やハイブリッド手術室が市場を補完しており、医療サービスが行き届いていない地域や、外科手術とインターベンションを併用する症例に対して、柔軟なソリューションを提供しています。
地域別分析
北米は2025年に売上高の42.18%を占め、これは広範な保険適用範囲、全国的な臨床ガイドライン、および高い手技実施密度に支えられています。画期的な医療機器に対する過渡的なパススルー支払いは投資回収期間を短縮し、病院が機器の更新を行うインセンティブとなっています。米国だけで世界の医療機器売上の40%を占めており、材料やコーティングの基準に対して極めて大きな影響力を及ぼしています。循環器診療所間の統合が加速しており、これにより都市部および医療サービスが不十分な地方の郡の両方でASC(外来手術センター)が発展し、血管造影カテーテル市場の売上高の伸びが維持されています。
アジア太平洋地域は8.62%という最高のCAGRを記録しています。中国は医療機器の審査プロセスを合理化し、2023年には1万2,213件の新規登録を承認しました。このうち61件は「革新的」と分類されており、市場投入までの期間を大幅に短縮しています。「健康中国2030」に基づく政府の推進策と心血管疾患(CVD)の発生率上昇が、需要と政策の両面から追い風となっています。日本と韓国は輸出志向型の製造を通じて貢献しており、一方、インドの2025年マーケティングコードは倫理的な販促基準を引き上げ、多国籍ブランドに対してより明確なコンプライアンス指針を提供しています。
欧州では、着実ではあるもの、伸び率は緩やかです。「医療機器規則(MDR)」により市場参入要件が統一され、ドイツでは更新されたOPSコーディングにより、新規手技に対する保険償還の整合性が確保されています。フランスでは、2025年の追加支払い政策により、優位性が証明されれば、特殊カテーテルへのアクセスが拡大されます。ブレグジット後も、英国は独自でありながら調和のとれたプロセスを維持しており、欧州大陸の臨床エビデンスファイルの多くを引き続き承認しているため、重複する臨床試験が抑制されています。
中東・アフリカおよび南米は、合わせて1桁台後半の高い成長ポテンシャルを秘めていますが、構造的な課題に直面しています。北アフリカでは、虚血性心疾患がDALY(障害調整生命年)の主要な要因の一つとなっていますが、公的資金の不足や人材流出がカテーテル室の拡充を妨げています。機会としては、官民パートナーシップや、ベーシックグレードのカテーテルの地域内製造が挙げられます。ラテンアメリカでは、ブラジルが三次医療機関のハイブリッド心臓センターを通じて導入を主導している一方、アルゼンチンとコロンビアは、為替変動のリスクはあるもの、償還リストを着実に更新しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患の発生率の上昇
- 心血管疾患(CVD)を患いやすい高齢人口の増加
- 低侵襲手術への需要
- EMSにおける外来カテーテル検査室の拡大
- AIを活用した3Dロードマップの統合
- ラジアルアクセス用超薄型ポリマーブレンド
- 市場抑制要因
- 血管造影検査の高コスト
- カテーテルに関連する合併症およびリコール
- 新興市場における償還に関する不確実性
- 血管内イメージングにより、単独の血管造影検査の利用が減少しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 冠動脈
- 血管内治療/末梢
- 神経血管
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他
- 素材別
- ポリウレタン
- ポリ塩化ビニル
- ナイロンおよびペバックスのブレンド
- その他
- コーティングタイプ別
- 親水性
- 未コーティング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Boston Scientific Corporation
- Cordis(Cardinal Health)
- Terumo Corporation
- Medtronic plc
- Merit Medical Systems, Inc.
- AngioDynamics, Inc.
- Cook Medical
- Oscor Inc.
- B. Braun Melsungen AG
- Abbott Laboratories
- Asahi Intecc Co., Ltd.
- Teleflex Incorporated
- Lepu Medical Technology
- Tokai Medical Products
- Nipro Corporation
- Lepu Medical Technology
- Penumbra, Inc.
- iVascular S.L.U.
- Acandis GmbH
- Medinol Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日