


外骨格:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Exoskeleton - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122495
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、外骨格市場の規模は2025年に7億3,000万米ドルと評価され、2026年の9億2,000万米ドルから2031年までに23億5,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは20.63%となる見込みです。
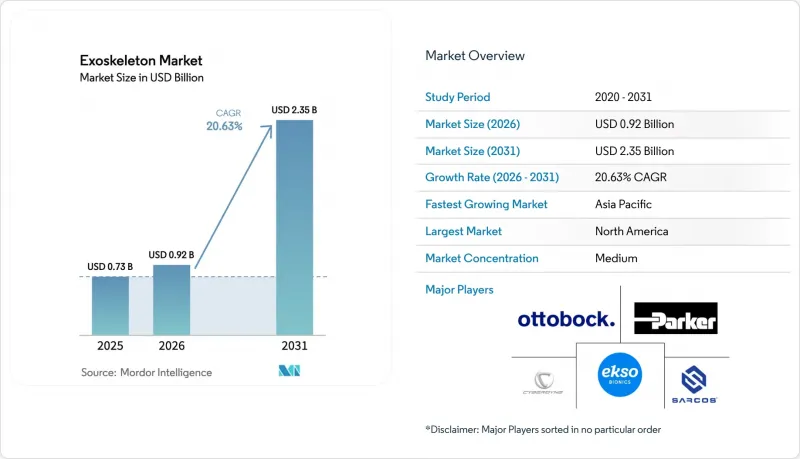
本レポートは、移動形態別(下半身、上半身、全身、特定関節・腰部システム)、動力源・駆動方式別(動力式・能動式、受動式、ハイブリッド、ソフトエクソスーツ)、身体部位別(上肢、下肢、全身)、エンドユーザー別(病院・リハビリテーションセンター、その他)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の外骨格市場の動向と洞察
高齢化と神経疾患の有病率の上昇によるリハビリ需要の押し上げ
世界的に見て、60歳以上の高齢人口は2050年までに21億人と倍増し、脳卒中、パーキンソン病、脊髄損傷の発生率がさらに高まると予想されます。日本では、ロボットを用いた歩行療法により、脳卒中後の平均入院期間が14日間短縮されたというデータが示されたことを受け、施策立案者は2024年にサイバーダイン社のHALの保険適用範囲を拡大しました。同様のエビデンスが欧州の保険者によるパイロット事業にも反映されており、成果連動型契約がリハビリテーション機器の標準調達方法となることを示唆しています。FDAの510(k)認可とISO 13482への準拠は、現在、米国と欧州連合(EU)における医療機関での導入に向けた基本要件となっています。これらの動向は、直立歩行能力の回復、褥瘡リスクの軽減、骨密度の維持を実現する下肢用システムに対する持続的な需要を浮き彫りにしています。
労働安全規制による産業セグメントでの導入の後押し
2024年に施行されるOSHA(米国労働安全衛生局)の改訂ガイドラインにより、米国の雇用主は頭上作業と10kgを超える荷重について監査を行うことが義務付けられ、これにより肩サポート装置の導入に対する規制上のインセンティブが生まれています。ドイツ連邦労働安全衛生ラボの報告によると、労働者がパッシブ型エクソスケルトンを使用した場合、三角筋の筋電図(EMG)が30~40%減少したことが明らかになり、これを受けて自動車メーカーは溶接、塗装、組立工場全体へと導入を拡大しています。筋骨格系障害による保険金請求の減少に伴い保険料も低下しているため、各工場では上半身用ウェアラブル機器に対し、2桁の内律利回りを活用しています。
高い資本コストと限られた償還額
臨床用外骨格装置の定価は8万~15万米ドルであり、購入は大学病院や大手リハビリテーションチェーンに限定されています。米国メディケアでは、従来型理学療法が効果を示さなかったことを証明する書類と、30分間の立位耐性を医師が証明することが求められており、これにより潜在的な利用対象者のほぼ半数が対象外となっています。民間保険会社は、自宅用モデルを「治験用」と位置付けており、FDAの認可を受けているにもかかわらず、多くの患者が自己負担を余儀なくされています。ドイツでは、DRGコードに基づき病院でのセッションに対する償還が行われていますが、個人用デバイスへの償還は認められておらず、一方、イタリアとフランスでは、まだ決済ルートの確立が進んでいません。こうした不整合は、高成長を遂げている在宅ケアセグメントでの普及を阻害しており、実世界でのアウトカムデータに連動した包括決済のパイロット事業導入を求める声が強まっています。
セグメント分析
2025年、下半身用装置は外骨格市場シェアの87.81%を占めました。これは、歩行訓練プロトコルがプログラム可能な膝と股関節の補助機能に依存する脳卒中や脊髄損傷のリハビリテーションセグメントにおいて、その使用が定着していることを反映しています。これらの装置は、リハビリテーションセンターや退役軍人病院から安定した交換需要を生み出しています。対照的に、上半身用システムは、自動車メーカーや航空宇宙産業の主要企業が、生産性の低下や損害賠償請求により年間10億米ドルを超えていた肩の負傷によるコストに対処したことから、組立ラインでの導入が加速し、CAGRは24.06%を記録しました。工場での実証実験では、フロントガラスの固定や翼の穴あけといった作業において、スループットが15~20%向上することが確認されており、投資回収期間が極めて短いことが裏付けられています。この二本立ての展開により、下肢用装置は臨床セグメントの収益を牽引する一方、上半身用デバイスは産業セグメントの収益を拡大し、サプライヤーの受注ポートフォリオの多様化を促進しています。
上半身用デバイスの進展は、現在、米国とEUの認証監査で一般的に求められる人間工学上の要件と合致しています。重量3kg以下の軽量パッシブブレースは、シフト交代時の即座の装着が可能な点で好評を博しており、一方、電動式肩ユニットは、高ピークトルクと予知保全用テレメトリーを組み合わせることで、サービス契約による定期収入の流れを強化しています。全身型外骨格は、90kgの荷役需要がある重工業ユーザー用のニッチ市場にとどまっていますが、特定の関節をサポートするウエストサポートは、過去最高の小包取扱量に直面しているEC物流センターで普及が進んでいます。
2025年には、外骨格市場規模の82.83%を動力式アーキテクチャが占め、これは治療的な歩行制御や兵士の負荷軽減に不可欠です。クリニックでは、ブラシレスDCモーターとハーモニックドライブを組み合わせ、50ミリ秒以下の遅延で40Nmの膝トルクを発生させており、これは神経可塑性リハビリテーションに不可欠です。バネやカムを基盤とするパッシブフレームは、充電が不要でメンテナンスも最小限であるため、工場での頭上作業に優れています。ハイブリッド型は、パッシブな荷重分散と強力なモーターの瞬間的な出力を統合しており、稼働時間を8~10時間に延長し、OSHAが定めるシフトブロックに適合しています。その結果、ハイブリッド型はCAGR27.77%で成長しており、すでに自動車産業の人間工学者からの新規提案依頼を席巻しています。
バッテリーを多用する動力式モデルは依然としてIEC 60601による規制上の負担を負っていますが、パッシブフレームは多くの医療機器規制の対象外となっています。ベンダー各社は現在、ユーザーの歩行データに基づいてアシスト曲線を調整するファームウェアを売り込み、ハイブリッド外骨格を、無線アップデートを通じて性能が向上する「ソフトウェア定義型資産」として位置付けています。この戦略は、継続的な収益をもたらすバンドルに焦点を当てており、従来型販売方式を超えたサブスクリプションモデルの飛躍を支えています。エネルギー密度の向上に伴い、トルク対ワット比の最適化を極めたサプライヤーは他社との差別化を図り、データがますます豊富になるバリューチェーンにおいてシェアを固めていくと考えられます。
地域別分析
2025年、北米は外骨格市場シェアの40.65%を占めました。これは、FDAの認可を受けた製品ポートフォリオと、耐久性医療機器サプライヤーによる強固な流通ネットワークに支えられたものです。米国は、ケスラーやシェパードなどの医療センターにおける臨床導入をリードしており、そこでは実世界データに基づいて保険者による規則策定が行われています。OSHA(米国労働安全衛生局)の2024年の人間工学評価指令は、デトロイトからシアトルに至るまで工場でのパイロット導入を促進しており、EHS(環境・健康・安全)コンプライアンス予算が外骨格のリース費用へと転換されています。カナダは州ごとの予算上限により遅れをとっている一方、メキシコの未成熟な市場では、償還を促進するための社会保障法の改正が待たれています。
アジア太平洋は、2031年のCAGR26.87%で最も急速な成長を記録しており、その原動力となっているのは、中国における60歳以上の2億9,700万人の国民と、住民の29%が65歳以上である日本の超高齢化社会です。中国本土の病院は「健康中国2030」の補助金を利用して歩行療法用ロボットを発注しており、一方、日本の国民健康保険では現在、8つの神経筋疾患の適応症に対してHALの費用が償還されています。韓国の500億ウォンのロボット基金は、部品原価を削減する国内のアクチュエータ製造工場を育成しています。オーストラリアは国家障害者保険制度を活用してパイロット事業への助成金を提供しており、インドは膨大な脳卒中患者層用に低価格なデバイスを組み立てるため、外国直接投資(FDI)を誘致しています。
欧州では依然として二極化が見られます。ドイツ、フランス、英国では、新たな人間工学に関する指令に基づき大規模な産業パイロット事業が実施されており、DRGコードを通じてCEマーク付きのリハビリテーション機器の調達が行われています。一方、南欧諸国では、償還制度がサブセグメンテーションされているため設備投資計画の策定が妨げられており、MDRへの移行スケジュールが輸入業者のリソースを圧迫しているため、導入が遅れています。スカンジナビア諸国では、地方の高齢者介護用にソフトスーツへの助成金を試行しており、東欧諸国ではEUの結束基金を活用して脳卒中リハビリテーション体制の拡充に注力しています。アラブ首長国連邦やサウジアラビアといった中東の医療ハブでは、モデル病院用に最先端の機器が導入されています。一方、アフリカや南米では、サンパウロやリオデジャネイロにおけるブラジルのパイロットプロジェクトを除き、導入は限定的です。これらのプロジェクトは、関税制度や為替変動の影響を受けています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と神経疾患の有病率の上昇によるリハビリ需要の押し上げ
- 労働安全規制による産業セグメントでの導入の後押し
- 防衛予算による兵士の能力強化に向けた研究開発の加速
- 中価格帯の消費者向け・屋外用エクソスーツの普及によるTAMの拡大
- EaaS(Exoskeleton-as-a-Service)のサブスクリプション方式による中小企業の参入障壁の低減
- クラウドベース成果分析による価値ベースのリハビリテーション支払いの実現
- 市場抑制要因
- 高い資本コストと限られた償還額
- バッテリーのエネルギー密度による稼働時間の制約
- 人間工学的な試験基準の欠如による法的責任への懸念
- 関税に起因するアクチュエーター部品のコスト変動による利益率の圧迫
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 移動形態別
- 下半身用外骨格
- 上半身用外骨格
- 全身外骨格
- 特定関節・腰部システム
- 動力源・駆動方式別
- 動力式・能動式
- 受動式
- ハイブリッド
- ソフトエクソスーツ
- 身体部位別
- 上肢
- 下肢
- 全身
- エンドユーザー別
- 病院・リハビリテーションセンター
- 個人・在宅ケア利用者
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- B-Temia Inc.
- BIONIK Laboratories Corp.
- Bioness Inc.(Bioventus)
- Bioservo Technologies AB
- CYBERDYNE Inc.
- Ekso Bionics Holdings Inc.
- Fourier Intelligence
- Gogoa Mobility Robots
- Lockheed Martin Corporation
- Myomo Inc.
- Ottobock SE & Co. KGaA
- Panasonic Corporation
- Parker Hannifin Corporation
- RB3D SAS
- ReWalk Robotics Ltd.
- Rehab-Robotics Co. Ltd.
- Sarcos Technology & Robotics Corporation
- Seismic Powered Clothing
- Wearable Robotics SRL
第7章 市場機会と将来の展望



