


グリーンコーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Green Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122487
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、グリーンコーティング市場の規模は、2025年の1,464億6,000万米ドルから2026年には1,531億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.56%で推移し、2031年には1,913億9,000万米ドルに達すると予測されています。
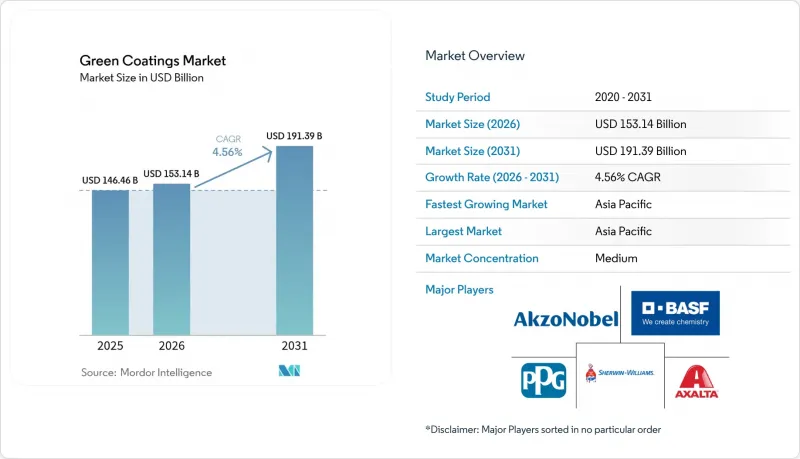
本レポートは、タイプ別(水性、粉体、その他)、用途別(建築用塗料、工業用塗料、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のグリーンコーティング市場の動向と洞察
VOC排出に関する厳格な環境規制
新たなVOC規制値により、グリーンコーティング市場において許容される配合範囲が再定義されています。サウスコースト大気質管理地区(AQMD)の規則1151号では、2025年5月から自動車補修用製品に対するVOC上限値の引き下げが段階的に実施され、2033年までに最も厳しい閾値に達することになり、これにより自動車修理工場は水性システムへの移行を迫られています。一方、EUの「包装および包装廃棄物に関する規則」では、PFASの含有量を個々の物質につき25 ppb、総量で250 ppbに制限しており、これにより包装サプライヤーは、フッ素系化学物質を回避したバイオベースのコーティングへの移行を迫られています。すでに規制に準拠した製品ポートフォリオを保有している企業は、先駆者としての優位性を得ることができますが、従来の溶剤系製品ラインに縛られているメーカーは、規制遵守のための追加コストの発生や、市場からの排除の可能性に直面することになります。
低VOC建築用塗料への需要の高まり
住宅の修繕、商業施設の改修、およびグリーンビルディング基準により、建設バリューチェーンは低VOCの代替品へと引き続き向かっています。シャーウィン・ウィリアムズ社は、住宅の塗り替え注文において、リサイクルが容易で、埋め込み炭素量が少ないように設計された塗料への顕著なシフトを報告しています。現在、水性塗料は、溶剤系塗料と同等の光沢保持性と耐洗浄性を実現しています。アクゾノーベル社の「RUBBOL WF 3350」は、この移行を象徴する製品であり、20%のバイオベース成分を含みながら、屋内および屋外の木部仕上げにおいて、保証付きの耐久性を兼ね備えています。
過酷な環境下における溶剤系塗料との性能格差
船舶の船体、海洋プラットフォーム、化学薬品貯蔵タンクにおいては、依然として、溶剤を豊富に含む高固形分エポキシ塗料が持つ長期的な付着生物抵抗性とバリア強度が求められています。自己修復型シロキサンハイブリッドやクロムフリーの抑制剤が登場しつつありますが、認証サイクルが長期に及ぶことや、船主が未検証の化学物質の使用に抵抗を示すことから、その商業的な普及は緩やかなものとなっています。
セグメント分析
2025年、水性システムはグリーンコーティング市場で54.62%のシェアを占め、首位を維持しました。その優位性は、規制対応の容易さと、溶剤系製品と同等の機械的強度を実現する絶え間ない樹脂の改良に根ざしています。マツダが工場全体で先進的な水性トップコートに切り替えただけで、ショールーム級の光沢を維持しつつ、VOC排出量を57%削減しました。一方、粉体塗料は最も急速な成長軌道を描いており、2031年までにCAGR6.18%で拡大すると見込まれています。触媒を利用した赤外線オーブンにより、現在では約225°Cで厚膜をわずか2~3分で硬化させることが可能となり、生産スループットが向上し、光熱費も大幅に削減されています。シャーウィン・ウィリアムズ社の「Powdura ECO」は、循環型設計の好例であり、粉体1ポンドあたり、0.5リットルボトル16本分に相当する再生PETが配合されています。粉体塗装ライン向けの環境配慮型コーティング市場の規模は、150°Cで硬化する低温配合剤の普及に伴い拡大すると予測されており、これにより熱に弱いプラスチックやMDF製家具への応用が可能になります。一方、UV硬化型液体塗料は、ほぼ瞬時の硬化が必須とされるエレクトロニクス分野において、特殊なニッチ市場を占めています。
環境配慮型コーティング業界は、高固形分アルキド・アクリルハイブリッド塗料の登場からも恩恵を受けています。これらのシステムは、ウェットエッジや金属基材への密着性を損なうことなく、溶剤含有量を250 g/L未満に低減します。こうした製品群は総じて、持続可能な化学技術が従来の基準を満たすか、あるいはそれを上回ることができるという認識を強めています。
地域別分析
アジア太平洋地域は、2025年の売上高の43.68%を占め、その支配的な地位を確固たるものとし、2031年までCAGR5.42%という最も高い成長率を記録しています。インドネシアの生産量は2024年に100万トンを超え、水性装飾用塗料が国内生産の67%という圧倒的なシェアを占めています。同地域のグリーンコーティング市場は、中国の宅配便包装に関する法律「GB 43352-2023」により、さらに活性化しています。この法律により、EC倉庫は規制に準拠したコーティングへの切り替えを義務付けられています。また、インドの食品安全・基準局(FSSAI)による食品容器規制の強化も、需要を支える要因となっています。継続的な都市化、自動車生産の拡大、およびOEM塗装工場への外国直接投資が、長期的な成長の原動力となっています。
北米では、カリフォルニア州のVOC基準や堅調な住宅用塗り替えサイクルに支えられ、堅調な成長軌道をたどっています。ゼネラルモーターズ(GM)の「3ウェット工法」は、低エネルギーラインの競争優位性を浮き彫りにしており、複数のティア1サプライヤーが、色替えを簡素化する水性プライマーへの転換を進めています。カナダでも、家電メーカーが粉体塗装ブースへの投資を行うなど、同様の進展が見られます。一方、メキシコでは、コイルコーティング設備に360万米ドルを投じて設備更新を行ったことで、同地域にコスト効率の高い供給拠点が確立されました。
欧州は、抜本的なPFAS規制やカーボン・ボーダー措置が迅速な配合変更を促していることから、依然として主要な市場としての地位を維持しています。加盟各国は、高溶剤含有の二酸化チタン輸入品に対してアンチダンピング関税を課しており、これにより間接的に、顔料使用量の少ない低固形分塗料や水性塗料への移行が促進されています。ドイツとフランスでは、バイオベース樹脂を手掛けるスタートアップ企業の育成が続いており、既存の複合企業との技術提携が促進されています。
南米、中東・アフリカの新興地域では、緩やかではあるもの加速しつつある普及が見られます。ブラジルの工業生産やサウジアラビアの「ビジョン2030」といった巨大プロジェクトにより、保護用鋼構造物や装飾用製品における持続可能な塗料の重要性がさらに高まっています。しかし、規制執行のばらつきや再生可能原料へのアクセスが限られていることから、いくつかの現地市場では普及のペースが鈍化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- VOC排出に関する厳しい環境規制
- 低VOC建築用塗料への需要の高まり
- 自動車OEM各社による、エネルギー効率の高い塗装工場への移行
- 水性樹脂の化学技術の進歩により、耐久性が向上しています
- 農業廃棄物由来のバイオベース樹脂の採用
- 市場抑制要因
- 過酷な環境下における溶剤系塗料との性能格差
- エンドユーザーにとっての総導入コストの上昇
- バイオベース原料の供給制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 水性
- パウダー
- 高固形分
- UV硬化型コーティング
- 用途別
- 建築用コーティング
- 工業用コーティング
- 自動車コーティング
- 木材用塗料
- 包装用塗料
- その他の用途(電子・電気用コーティングなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AkzoNobel N.V.
- Arkema
- Asian Paints Ltd.
- Axalta Coating Systems, LLC
- BASF
- Beckers Group
- Berger Paints India Ltd.
- DAW SE
- Eastman Chemical Company
- Evonik Industries AG
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


