


口蹄疫ワクチン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Foot And Mouth Disease Vaccines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122469
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、口蹄疫ワクチンの市場規模は2025年に28億7,000万米ドルと評価され、2026年の30億7,000万米ドルから2031年までに42億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.94%となる見込みです。
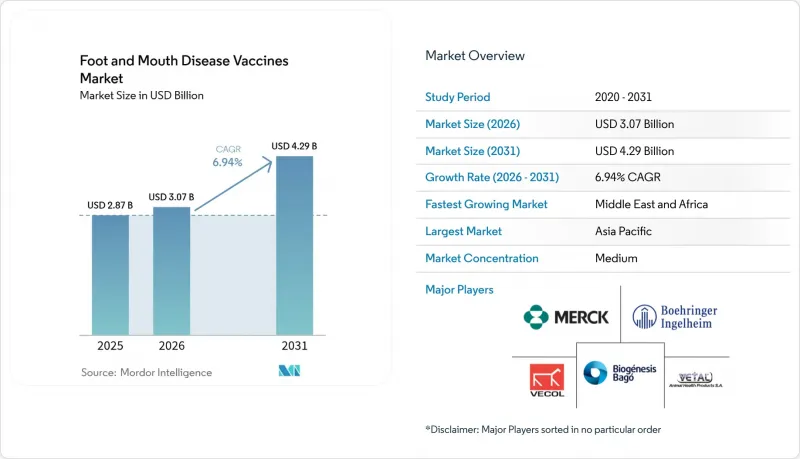
本レポートは、製品別(改変型/弱毒生ワクチンなど)、投与経路別(筋肉内注射および皮下注射)、動物種別(牛、豚など)、流通チャネル別(動物病院・診療所、政府機関など)、地域別(アジア太平洋、中東・アフリカ、南米など)に分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の口蹄疫ワクチン市場の動向と洞察
国境を越える発生および人獣共通感染症の増加
2025年1月にドイツで発生した症例(同国では1988年以来初)は、5大陸にわたる輸入禁止措置を引き起こし、たった1件の侵入が数十億米ドル規模の貿易ルートを遮断しうることを証明しました。分子追跡調査により、東アフリカからSAT2 XIVトポタイプが流入したことが判明し、現代の物流が歴史的な障壁をいかに取り除いているかが浮き彫りになりました。2024年のリビアにおける被害では、ワクチンの到着遅延によりミスラタの家畜群が壊滅的な打撃を受け、事後対応的な戦略の代償が浮き彫りになりました。隣国のオーストリアはこれに対し、複数の国境検問所を閉鎖する措置を講じました。これは、感染封じ込めがもはや地域的な検疫措置のみに依存するのではなく、地域全体のワクチン接種体制の整備にかかっていることを示唆しています。気候変動に伴う変化により、寒冷地でのウイルスの生存期間が長くなっていることから、かつては感染がなかった地域での予防接種が、今後も口蹄疫ワクチンの市場を拡大し続けることが予想されます。
動物性タンパク質の需要拡大と家畜頭数の増加
アジアやアフリカにおける中産階級の食生活が豊かになるにつれ、口蹄疫の経済的リスクが高まっており、当局は生産の保護を余儀なくされています。東アフリカにはアフリカ大陸の家畜の40%が飼育されていますが、定期予防接種の接種率は15%未満にとどまっています。このギャップを埋めるべく、6ヶ月間の免疫力を高める1,768万米ドルの「AgResults」4価ワクチンプログラムが現在実施されています。中国における酪農の拡大(13省でBVDV陽性率が6.05%)は、ワクチン接種が輸出ライセンシングの基盤となる同様の拡大の必要性を反映しています。南アフリカの2024年のキャンペーンでは63万4,000頭の牛にワクチン接種が行われ、食料安全保障の要請により、散発的な接種が年次恒例行事へと変化しつつあることが示されています。口蹄疫(FMD)非発生国が享受している輸出プレミアムは、ワクチン接種への支出が価格上昇を通じて元を取れることを証明しており、これにより資金がより広範な予防接種プログラムへと再投資されることが保証されています。
コールドチェーンと保管コストの負担
電力網が不安定な地域では、2~8℃の温度管理を維持することは困難です。ネパールでの試験では、温度の変動によってワクチンの有効性が低下すること、また、かさばる保冷箱がラストマイル輸送の妨げになることが判明しました。FAOのガイドラインでは、コールドチェーンの機能不全が、農村部での予防接種キャンペーンの成果が振るわない主な原因であると繰り返し指摘されています。凍結乾燥法はこの問題を解決できますが、水分含有量が3~6%であっても感染力が維持されるという調査結果があるにもかかわらず、現在のコストの高さが価格に敏感な市場での導入を妨げています。南米では146.1%の接種率であるのに対し、サハラ以南のアフリカでは牛のわずか5%しか体系的な予防接種を受けていないため、コールドチェーンの不備が口蹄疫ワクチン市場を著しく制限しています。
セグメント分析
このセグメントでは、2025年の売上高の56.12%を不活化製剤が占めていますが、弱毒生ワクチンプラットフォームは年率7.64%の成長が見込まれています。この成長は、より強力で持続性の高い免疫効果と、DIVA基準に準拠した弱毒株の入手可能性が高まっていることに起因しています。次世代のアジュバントは、有害反応を低減しつつ体液性および細胞性免疫応答の両方を向上させるため、新興の血清型に直面している地域では、生ワクチンが優先的な選択肢となっています。対照的に、不活化ワクチンは確立された規制経路に依存していますが、抗原ドリフトが生産サイクルを上回る場合、廃棄のリスクに直面します。新興のmRNAおよび組換えタンパク質法は、迅速な株の更新を約束しており、今後10年間で口蹄疫ワクチン市場を再定義する可能性があります。
第2世代の製品は、製剤と投与経路の効率性を結びつけています。凍結乾燥ペレット、油性エマルジョン安定剤、ナノ粒子キャリアなどが、保存期間の延長とコールドチェーンへの依存の最小化を目的として研究されており、高い成長率を示すものインフラが未整備な地域への対応に直接寄与しています。効力、安定性、DIVA適合性のバランスを適切に取れるメーカーは、拡大する口蹄疫ワクチン市場において、極めて大きなシェアを獲得する見込みです。
2025年においても、筋肉内注射は売上高シェア75.96%を占め、投与技術別では口蹄疫ワクチン市場規模の最大の割合を確保し、依然として主流の地位を維持しています。それにもかかわらず、皮下投与は、精度をそれほど必要とせず、枝肉の傷のリスクを低減し、動物福祉規制にも合致するため、CAGR7.72%で増加しています。長時間作用型の皮下デポ製剤により、投与頻度はまもなく半減する見込みであり、獣医師の訪問が不定期な牧畜システムにおけるコンプライアンスの向上につながると考えられます。
皮下投与向けの製剤のカスタマイズには、吸収速度の遅さを補うため、エマルジョンの粘度調整や抗原負荷量の増加などが含まれます。両方の投与経路に対応したワクチンを開発する企業は、迅速性を重視する大規模な商業肥育場だけでなく、柔軟な手法を必要とする小規模農家にもアピールでき、口蹄疫ワクチン市場における総潜在市場規模を拡大させることができます。
地域別分析
2025年、アジア太平洋地域は口蹄疫ワクチン市場の49.96%を占めました。検査対象の牛群の6.05%でBVDV抗体が確認された中国の酪農地域は、畜産の集約化がワクチン接種予算の拡大にどのように寄与しているかを示しています。インドのハリヤーナ州におけるサーベイランスでは、NSPの血清反応陽性率が5.3%を記録しましたが、O型、A型、およびAsia-1型に対する高い防御力を持つ抗体価は、予防プログラムの有効性を示唆しています。インドネシアがオーストラリアから400万回分のワクチンを受け取ったことは、供給を安定化させるための国境を越えた協力の好例です。主要生産国では接種率が飽和状態に近づいていますが、輸出志向型の畜産モデルへと移行しつつある東南アジアの新興経済国では、引き続き成長が見込まれます。
中東・アフリカ地域は、CAGR7.78%で成長を牽引しています。リビアにおける2024年の損失は、ワクチンの供給が需要に追いつかない場合の脆弱性を浮き彫りにしました。南アフリカでは、東ケープ州の9万7,000頭を含む計63万4,000頭の牛にワクチン接種を行ったキャンペーンが、選択的予防接種から全面的な予防接種への転換を示しています。東アフリカの「AgResults」プロジェクトでは、6ヶ月間の免疫を確保する4価ワクチンを開発しており、これまで農家の接種意欲を阻んでいた効果の格差を解消しつつあります。エチオピアの規模は大きいもの、十分なサービスが行き届いていない牛群は、コールドチェーンへの資金調達や規制の迅速化が改善されれば、潜在的な需要が顕在化する可能性があることを示しています。
南米では普及は成熟段階にあるもの、気候変動に起因する無病状態への脅威に直面しています。ブラジルの事例は、ワクチン接種が輸出の拡大につながることを証明していますが、気象パターンの変化によりリスクが再燃し、需要が再び高まる可能性があります。かつて口蹄疫(FMD)の終息が確認されていた北米および欧州市場でも、新たな感染リスクが認識されています。2025年にドイツで発生した事例や、それに続くカナダによる5,750万米ドルの基金の設立は、温帯地域がどのように予防的な対応能力を強化しているかを示しています。リスクの地理的な再配分により、口蹄疫ワクチンの市場全体は、従来の風土病地域を超えて拡大しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境を越えた感染症および人獣共通感染症の発生の増加
- 動物性タンパク質の需要拡大と家畜頭数の増加
- 政府資金によるワクチン接種プログラムおよび接種義務化
- 貿易に配慮したDIVA/組換えワクチンの導入
- 大量調達を確保する地域抗原バンク
- 気候変動に起因するFMDの温帯地域への移動
- 市場抑制要因
- コールドチェーンおよび保管コストの負担
- 血清型適合に関する規制上の遅延
- 抗原ドリフトによる在庫の陳腐化
- 高効力ワクチンの急増対応能力には限界があります
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 改変型/弱毒化生ワクチン
- 不活化(キルド)
- その他
- 投与経路別
- 筋肉内
- 皮下
- 動物タイプ別
- 牛
- 豚
- 羊および山羊
- その他
- 流通チャネル別
- 動物病院および動物診療所
- 政府機関
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 世界のその他の地域
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Biogenesis Bago
- Boehringer Ingelheim
- Brilliant Bio Pharma
- China Animal Husbandry(CAHIC)
- Indian Immunologicals
- Limor de Colombia
- Merck & Co. Inc./MSD Animal Health
- VECOL S.A.
- VETAL Animal Health
- Biovet
- Ceva Sante Animale
- Zoetis
- Jinyu Bio-technology
- Cavsavac(Biopharma Morocco)
- Intervac
- Shchelkovo Agrohim
- Indian Immunologicals Ltd
- Phibro Animal Health
- Selevac
- Inovet
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


